

-

 新車カーリースクルカ
- カーリースお役立ちコラム
- カーリース記事一覧
- 車の一括払いが嫌がられる理由は?ローンとの違いと値引き交渉の進め方を解説
 カーリース
この記事の監修者
早川 由紀夫
株式会社クルカCEO
新車販売、カーリース業界の第一人者。2005年に設立したジョイカルジャパンでは、創業以来Founder 兼 COOとして「0」から店舗開発、店舗支援を現場で一から推進し続けた。2021年10月1日よりジョイカルジャパン代表取締役社長 CEOに就任。新車ECサイトでの販売にもいち早く取り組み、オンライン完結のカーリースサービスを普及させた。2019年には、月額2万円台〜の業界最安値を実現した短期カーリース専門会社「クルカ」を設立。常に顧客ニーズを捉えたサービスを展開し、カーライフの進化を牽引している。
「所有から利用へ。カーリースは、車との関係を再定義する、時代の潮流です。月々定額で新車に乗れる手軽さだけでなく、車との付き合い方をもっと自由に、もっとスマートな新しいカタチに。このメディアが、皆様のカーリース選びの羅針盤となるように、最新情報や役立つ知識を発信していきます。」
この記事でわかること
- 販売店が一括払いを嫌がるといわれる主な理由は、ローンを組んでもらうとローン会社から販売店に手数料が入る仕組みがあり、一括払いではその利益がなくなるためです。
- 一括払いは利息がかからず支払総額を抑えやすい一方、まとまった資金が必要で、値引き交渉では不利になることがあります。
- 一括払いでも、ローンとの見積もりを同じ条件で出してもらい、複数の販売店で比べれば、条件を落とさずに交渉を進めやすくなります。
- まとまった資金を手元に残したい場合は、月々の支払いを一定にしやすいカーリースも選択肢の一つです。
車を購入する際、一括払いとローン払いのどちらにしようか悩む方も多いと思います。
しかし、「一括払いは嫌がられる」という声もあり、一括払いしないほうがよいのでは?と悩む方もいるのではないでしょうか。
もし本当に一括払いが嫌がられるのであれば、どのような理由があるのか気になりますよね。
結論からいうと、一括払いは、いくつかの自動車販売店で受け付けている支払い方法で、嫌がられるといわれる背景には販売店の利益の出方があります。支払い方法ごとの違いを知ったうえで交渉すれば、一括払いでも納得できる条件で購入しやすくなります。
そこで本記事では、「車の一括払いが嫌がられる」といわれる理由や、ローン払いとの違い、それぞれのメリット・デメリットを紹介します。
車を一括払いで購入したいと考えている方や、損をせずに車に乗りたいと思っている方は、ぜひ参考にしてください。
なぜ車の一括払いは嫌がられるのか?
車の一括払いが嫌がられるといわれている大きな理由は、「ローンの金利」や「バックマージン」などの利益が発生しなくなるからです。
ローンの金利とバックマージンが販売店の利益になる
カーローンで車を購入する場合、購入者は車の購入代金に加えて、契約条件に応じた利息や分割払手数料を支払います。
販売店が取り扱う提携ローンの中には、契約に伴って販売店に奨励金(バックマージン)が支払われるものもあります。ただし、奨励金の有無や金額、支払い条件は、利用するローンや提携内容によって異なります。
こうした仕組みでは、販売店は車の販売による利益に加え、ローン契約に伴う収益も得られます。一方、現金一括払いでは、そのローン契約に伴う奨励金は発生しません。
この収益の違いは、販売店がローン払いを勧める理由の一つと考えられます。ただし、すべての販売店が一括払いを嫌がるという意味ではありません。
新車の一括払い
新車を購入する際、ディーラーから「残価設定ローン」などのプランを勧められることがあります。販売店が取り扱うローンの中には、契約に伴って奨励金が支払われるものもあり、車の販売利益に加えて収益を得られる点が、ローン払いを勧める理由の一つと考えられます。
ただし、ローンを勧められたからといって、一括払いを断られるわけではありません。車種や価格帯だけで販売店の対応を判断せず、一括払いを希望する場合は、その意向を伝えて購入条件を確認しましょう。
中古車の一括払い
基本的に中古車は新車ほどローン払いが前提とされていないため、一括払いでも歓迎されやすくなります。
しかし、近年では中古車販売に力を入れているケースも多く、新車と同じ理由でローン払いを勧めてくるディーラーもいるでしょう。
ディーラーはできるだけ利益を確保しなければならないので、ローンの金利による利益が大きいほど、ローンを勧めたがる可能性が高まるのです。
中古車は1台ごとに年式や走行距離、状態が違うため、新車のようにまったく同じ条件の見積もりを複数の販売店で集めるのは難しいことがあります。値引きを相談するときは、車両本体の価格だけでなく、購入に最低限必要な費用まで含めた支払総額で比べると判断しやすくなります。中古車の広告や店頭では、2023年10月から支払総額の表示が求められるようになっています。
なお、一括払いはお金を借りない支払い方法のため、ローンのような審査はありません。代金を支払う時期は販売店によって異なるので、契約の前に確認しておきましょう。
銀行のマイカーローンも販売店から見ると一括払いと同じ
ディーラーで銀行のマイカーローンを使いたいと伝えたときに、あまり歓迎されないと感じる方もいます。銀行のマイカーローンは、銀行が購入者にお金を貸し、そのお金で販売店に車の代金を支払う仕組みです。販売店には代金がまとめて入金されるため、販売店から見ると現金での一括払いと同じ扱いになり、提携ローンを使ったときに入る手数料は発生しません。
一方で、銀行のマイカーローンは、ディーラーローンや自社ローンと比べて、金利が低い傾向にあります。金利や審査の条件は金融機関ごとに異なるため、販売店の提携ローンと銀行のマイカーローンの両方で、月々の返済額と支払総額を見積もって比べてから決めると安心です。
ローンの手数料以外にも理由がある
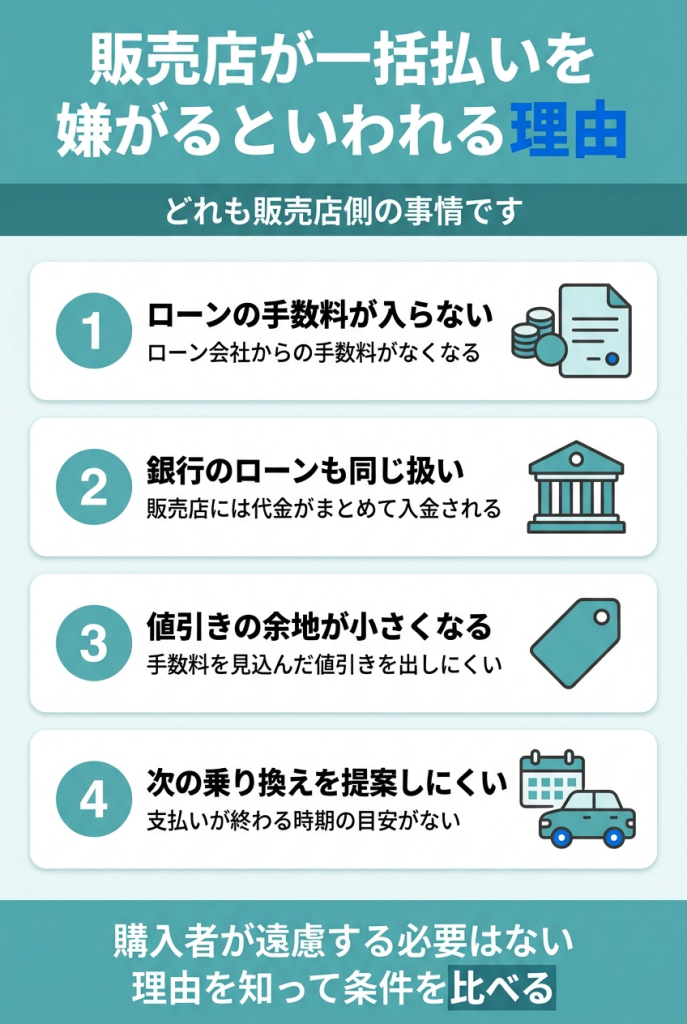
一括払いが嫌がられるといわれる理由は、ローンの手数料だけではありません。販売店によっては、次のような事情からローンを勧めることもあります。
- 値引きの余地が小さくなる
ローンの手数料が入る前提で値引き額を決めている場合、一括払いでは同じ値引きを出しにくくなります。 - 次の乗り換えを提案しにくい
ローンや残価設定型クレジットは支払いが終わる時期がはっきりしているため、販売店はその時期に合わせて乗り換えを案内できます。一括払いではその目安がつかみにくくなります。 - ローン契約の件数を目標にしていることがある
販売店や担当者によっては、ローン契約の件数を目標に置いている場合があります。
どれも販売店側の事情なので、購入者が一括払いを遠慮する必要はありません。理由を知っておけば、ローンを勧められたときにも落ち着いて条件を比べられます。
カーリースで迷ったら、総支払額で比べてください
月額の安さだけで選ぶと、契約年数やボーナス払いで総額が高くなることがあります。クルカは3年契約・頭金0円・ボーナス払いなし。総額をそのまま比較できます。返却時の追加精算もありません。

車の一括払いのメリット・デメリット
車は大きな買い物のため、支払い方法は慎重に検討しておきたいですよね。
そこで、車の一括払いとローン払い、それぞれのメリット・デメリットを把握しておきましょう。
まずは車の一括払いのメリットとデメリットを紹介します。
【メリット】支払い総額を抑えられる
一括払い1つ目のメリットは、支払い総額を抑えられることです。
車を購入する際は、ディーラーローンのほかに銀行ローンや自社ローンがあります。
それぞれのカーローンは支払い先や金利の高さなど、細かな部分に違いはありますが、どれを選んでも利息が発生することに違いありません。
とくに、ローン期間が長いほど利息分として追加での支払いが増え、結果的に支払い総額が高くなります。
その点、一括払いであれば利息はゼロで、余分な支払いをせずに済みます。
購入時に必要な金額を支払うだけでよく、ボーナス払いなども発生しないため、お財布にも心理的にも負担が少ない点は大きなメリットといえるでしょう。
【メリット】譲渡・売却できるまでの期間が短い
一括払い2つ目のメリットは、譲渡・売却できるまでの期間が短いことです。一括払いで車を購入すると、その時点で車の所有者になります。
そのため購入した車を譲渡したり売却したりなど、自由におこなうことが可能になります。
とくに短期間で車を乗り換えを予定している場合や、好きなタイミングで譲渡・売却したい場合には、一括払いがスムーズです。
【デメリット】値引き交渉しづらい
一括払いのデメリット1つ目は、値引き交渉しづらいことです。先ほども触れたように、車を一括払いするとなれば、ディーラーは車を販売することでの利益しか得ることができません。
当然ながら車の販売価格を下げてしまうと、その分ディーラーが得られる利益も減ることになります。
一方で、ローンを組む場合は車の販売価格以外での利益が確保できるため、値引き交渉にも応じやすくなるのです。
ただ、支払い総額はローンよりも抑えられるため、値引きした場合の金額とローン払いのトータル金額を比較してみるのがベストです。
【デメリット】まとまった資金が必要になる
一括払いのデメリット2つ目は、まとまった資金が必要になることです。
車の一括払いは購入時に口座への振り込みや現金支払いとなりますが、請求金額に足りるだけの資金を用意しておかなければなりません。
なかには、「毎月余裕がなく資金を用意できない」「貯金が減ると困る」という方もいると思います。
支払ったあとも生活費や急な出費に備えるお金が手元に残るかを確認し、貯金を崩すと生活に困る場合は、ローンなどほかの支払い方法も検討するとよいでしょう。
【デメリット】希望の車が選びにくい
一括払いのデメリット3つ目は、希望の車種を選びにくいことです。
潤沢な資金を用意できるのであれば問題ありませんが、そうでなければ予算の都合で希望の車に乗れない可能性もでてきます。
とくにこだわりの強い方や、乗りたい車がある方にとって、一括払いを選んだことで妥協しなければならない点は、大きなデメリットとなるでしょう。
現金一括で購入する人の割合や、現金一括払いが本当にお得なのかは、次の記事で詳しく解説しています。
車のローン払いのメリット・デメリット
次に、ローン払いのメリット・デメリットをみていきましょう。
一括払いと比較して、どのポイントを重視したいかを考えながら読み進めてみてくださいね!
【メリット】まとまった資金が必要ない
ローン払い1つ目のメリットといえるのが、まとまった資金が必要ないことです。
車を一括払いで購入するとなれば、車両代金に応じて数百万円といった大きな資金が必要になりますが、ローンを組めば頭金と月々数万円の支払いで済みます。
また、月々の返済額は収入や状況に応じて計画的に決められるので、生活を圧迫する心配もなくすことができます。
ローンを利用するとまとまった資金が必要なくなることから、貯金する余裕がない方でも車を購入するチャンスが生まれるのです。
【メリット】購入する車の選択肢が広がる
ローン払い2つ目のメリットとなるのが、車の選択肢が広がることです。
ローン払いであれば一括で数百万円などの大金を支払う必要がなくなるので、まとまった資金が用意できなくても、乗りたい車を選べるようになります。
その結果、車両代金の高い車種でも購入しやすくなったり、オプションをつけやすくなったりなどのメリットが得られます。
【デメリット】審査に通過する必要がある
ローン払いのデメリット1つ目は、審査に通過しなければならないことです。
審査では年収・年齢・雇用形態・勤続年数などがチェックされ、基準を満たせなければローンを組むことはできません。
また、カーローンの審査時点ですでに借入がある方や、借入額が大きい方は、審査に通りにくくなる場合があります。
審査に通ればローン払いは可能になりますが、申請者の状況によって利用できない点はデメリットといえるでしょう。
【デメリット】支払い総額が増える
ローン払いのデメリット2つ目は、支払い総額が増えることです。
一括払いであれば発生しなかった利息負担が増えることは、ローンを利用する最大のデメリットといえるかもしれません。
場合によっては、最終的な車の購入額が一括払いよりも数十万円以上高くなるケースもあります。
また、支払いが滞ると遅延損害金が発生し、さらに負担額が大きくなる可能性もあります。
滞納が続くと、信用情報機関に延滞の記録が残って今後のローンやクレジットカードの審査に影響したり、残りの金額をまとめて請求されたりすることもあるため、支払いが滞らないよう計画的に返済する必要があります。
借入額や返済期間によって月々の返済額と総額がどう変わるかは、次の記事のシミュレーションで確認できます。
【デメリット】譲渡・売却が不自由
ローン払いのデメリット3つ目は、譲渡や売却が自由にできないことです。
一括払いであれば購入時点で車の所有者になれますが、ローン払いを利用すると、所有者はディーラーかローン会社になることが多いです。
そのため基本的にはローンの返済中に車を譲渡・売却できませんし、契約内容に「譲渡・売却の禁止」と規定されるケースもあります。
ただ、禁止が規定されていない場合は、一括払いに切り替えて完済するか、買取業者が一度立て替えて相当額分のローンを組み直す方法「残債整理ローン」を活用するなどの方法で、ローン返済中でも譲渡・売却できるようになります。
一括払いとローン払いは結局どちらがおすすめ?
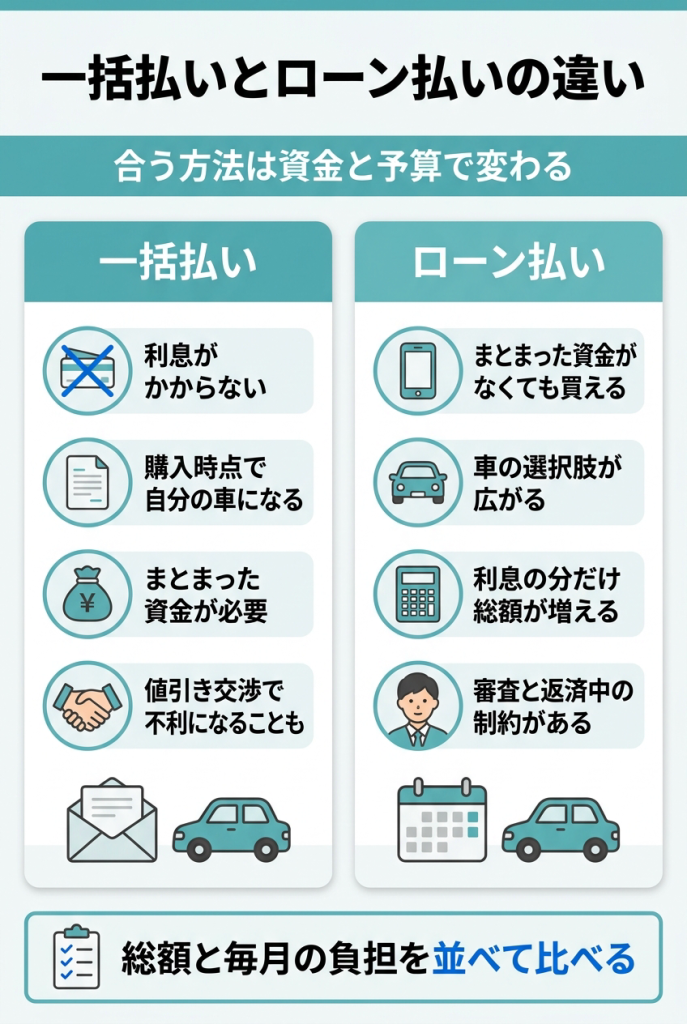
車の購入で一括払いとローン払い、結局どちらがよいのだろう?と悩む方も多いと思います。
貯金額やライフプランの考え方などには個人差があるため、どちらの支払い方法がよいのかは一概にいえません。
自分にとってベストな支払い方法を選択するには、支払い額や支払いのタイミングを把握し、しっかりと計画を立てておく必要があります。
一括払いとローン払いのどちらを選択しようか悩んでいる方は、以下の2つのポイントから検討してみてください。
支払い総額から考える
ここまで紹介してきたように、ローンを組むと利息が発生して支払い総額が高くなります。
最終的な支払い総額を抑えたい方で、なおかつまとまった資金が用意できる方であれば、一括払いのほうがよいかもしれません。
ただ、車を一括払いで購入したことによって生活費に困ったり、他に必要な出費が支払えなくなったりしないように、一括で支払っても問題ない程度に余裕があることが大切です。
出費額と支払い期間から考える
まとまった出費に困る方は、ローン払いを選ぶほうが負担を軽減させられます。
また、低金利の銀行ローンを選んだり、車両代金を値引き交渉しやすくなったりすることで、少しでも支払い総額を抑えることが可能です。
ただし、ローンを組むと一括払いのように一度で支払いを済ませることはできないため、長期的に毎月返済できるかを考慮しなければなりません。
なお、ローン払いでも頭金や諸費用などの「初期費用」は必要となりますので注意しましょう。
「月額1万円台から!」と宣伝しているカーリースも、実際は7年〜11年の長期契約が前提。その結果、支払総額は数百万円に膨らむケースもあります。クルカは最短3年契約で、支払総額を抑えながら常に最新の新車へ乗り換え可能。総合的に見て他社よりおトクです。
総支払額で選ぶなら
クルカが断然おトク!
車の一括払いを嫌がるディーラーに出会ったら?
もし、車の一括払いを嫌がりローン払いを無理に勧めてくるディーラーに出会ったら、即決するのはやめておく方がよいでしょう。
このタイプのディーラーは購入者にとって良い方法かどうかよりも、金利やバックマージンで得られる利益を優先していると考えられます。
そこで、一括払いでも条件を落とさないために、次の3つを順に進めてみましょう。
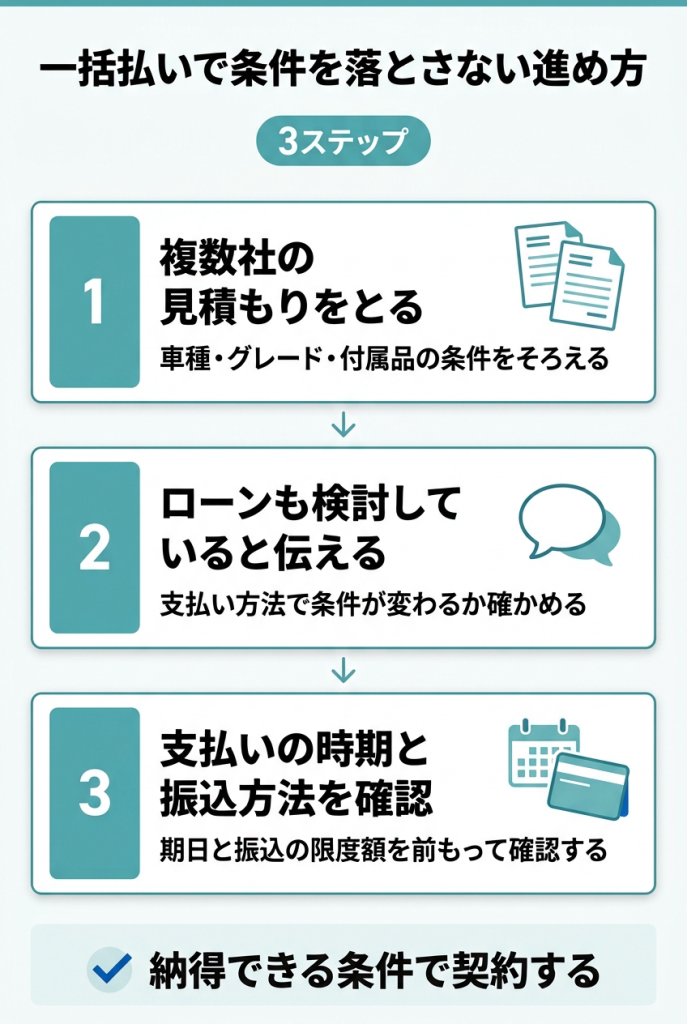
複数社の見積もりをとって価格交渉する
同じ車種・グレード・付属品の条件で、複数の販売店から見積もりをとりましょう。車両本体の値引き額だけでなく、付属品の値引き、下取り額、諸費用の内訳まで並べて比べると、どの販売店の条件が良いのかが分かりやすくなります。
ほかの販売店の見積もりがあることを伝えると、価格の相談にも応じてもらいやすくなります。値引きが難しいといわれた場合は、付属品のサービスや下取り額の上乗せで調整できないかも聞いてみましょう。
自動車マーケティング戦略研究員 飯野 貢司からのコメント
ローンも検討していると伝えて交渉する
一括払いを予定している方でも、「一応ローンも検討している」と伝えておくことで価格交渉に成功したり、より良い条件を引き出せることもあります。
また、一部のみローン払いにしたり、低金利キャンペーン期間中に申し込んだりなどの方法も検討してみましょう。
これらの方法をとることで、資金を手元に残しつつ金利負担を最小限にとどめられます。
ただし、ローンの利用を前提にした値引きの場合、あとで一括払いに切り替えると条件が見直されることがあります。支払い方法を変える可能性があるときは、契約前に担当者へ確認しておきましょう。
値引きを受けるためにローンを組み、あとで一括返済しようと考える方もいます。ローンによっては途中で一括返済できますが、手数料がかかる場合があり、返済するまでの利息は支払う必要があります。一括返済の条件は契約によって異なるため、契約前に内容を確認し、値引き後の価格に利息と手数料を足した総額で、一括払いの場合と比べてから決めましょう。
支払いの時期と振込の方法を確認する
一括払いで購入する場合、代金は販売店が指定する期日までに、指定の口座へ振り込むのが一般的です。契約から納車までのどのタイミングで支払うのかは販売店によって異なるため、見積もりの段階で確認しておくと安心です。
高額な振込では、ATMやインターネットバンキングの1日あたりの振込限度額を超えることがあります。限度額の変更や窓口での手続きが必要になる場合もあるので、利用する金融機関の条件を早めに確認しておきましょう。現金を持参して支払いたい場合も、事前に販売店へ相談しておくと手続きがスムーズです。
値引き交渉の進め方そのものに迷う方は、次の記事も参考にしてください。

車の一括払いとローン払い以外にも支払い方法はある!
車を購入する際、一括払いとローン払い以外にも支払い方法はあります。
具体的には「クレジットカード払い」「残価設定型クレジット」「カーリース」の3つが代表的で、それぞれ特徴やメリット・デメリットは異なります。
支払い方法ごとの特徴をまとめて比べたい方は、次の記事も参考にしてください。
クレジットカード払い
クレジットカードで支払える金額に上限を設けている販売店もあり、車の代金の全額をカードで支払えるとは限りません。
ポイント還元率の高いクレジットカードであれば大量のポイントを獲得できますし、手元に現金がなくても後から支払えるというメリットもあります。
ただ、分割払いやリボ払いにすると手数料がかかり、結果的に支払い総額が高くなる可能性があります。
また、利用限度額を超えたり、クレジットカード払いに対応していない販売店では使えないなどの注意点もあります。
車の購入でクレジットカードを使うときの注意点は、次の記事で詳しく解説しています。

残価設定型クレジット
残価設定型クレジットは、下取り価格をあらかじめ設定し、車両代金から差し引いた残りを月々返済していくローンです。
車両代金の一部が差し引かれることにより、一般的なカーローンよりも月々の返済額が抑えられるのが大きなメリットです。
ただし、据え置いた残価の部分にも利息がかかるため、支払総額は一般的なローンより多くなる場合があります。また、契約が終わるときには返却・乗り換え・残価を支払って買い取るといった選択が必要で、返却する場合は走行距離や車の状態によって追加の精算が発生することもあります。
残価設定型クレジットで損をするか得をするかは車種や状況によって変わるため、慎重に選択することが大切です。
残価設定型クレジットのデメリットと向いている人は、次の記事で整理しています。
カーリース
カーリースは、月々数万円の支払いでリース会社が所有する車に乗れるサービスです。
頭金やボーナス払いなしで契約できるカーリースも多く、利用開始から月々の定額料金を支払う形が基本です。
一括払いのように多くの資金を用意する必要はなく、リース会社が取り扱う車種の中から乗りたい車を選べます。
また、契約満了時には、返却や買取、乗り換えなどいくつかの方法を用意しているカーリースも多く、ライフプランや希望に応じて選択できるのもメリットです。
カーリースは月々の支払いを一定にしやすい
カーリースは、車の代金に税金や登録の手続き費用などを加えた金額を、契約期間の月数で分けて毎月支払う方法です。支払いの時期と金額がそろうため、家計の管理がしやすくなります。
月額に含まれる費用と別に必要な費用
月額にどこまで含まれるかは、リース会社やプランによって異なります。一般的には、車両の代金に加えて、自動車税(種別割)・自動車重量税・自賠責保険料や、登録に必要な手数料などが月額に含まれます。
一方で、任意保険、燃料代、駐車場代は別に必要になることが多く、車検やメンテナンスの費用はプランによって含まれるかどうかが分かれます。また、多くのカーリースには走行距離の上限があり、契約期間中の解約には精算が伴うのが一般的です。契約前に、月額に含まれる費用の一覧と約款を見比べておくと、あとから想定外の出費が出るのを防げます。
金利の扱いと総額の見方
カーリースはお金を借りる契約ではないため、ローンのように金利が表示されることは基本的にありません。ただし、月額にはリース会社の手数料や金利に相当する費用が含まれているのが一般的で、その分の負担がなくなるわけではありません。
比べるときは、月額に契約月数をかけた金額に、ボーナス払いやオプションの費用を足して総額を出します。そのうえで、購入した場合の総額や、契約満了時に車が手元に残るかどうかも含めて比べると、自分に合う方法を選びやすくなります。毎月の支払いを一定にしたい方や、まとまった資金を手元に残したい方にとって、カーリースは比較対象の一つです。
購入とカーリースの総額を条件別に比べた記事もあります。
新車カーリースクルカなら月々払いとリース料の一括払いを選べる
「新車カーリースクルカ」は、3年契約を基本とした新車カーリース です。
3年契約で新しい車に乗り換えられるので、常に新車に乗りたい方や、車検などの煩わしさをなくしたい方にもおすすめです!
頭金・ボーナス払いなしで月々払える
クルカのカーリースのリース料には、車両のリース料のほか、自動車税・重量税・自賠責保険料、登録や車庫証明の手続きにかかる費用などが含まれています。頭金・ボーナス払いなしで申し込めるため、月々の支払いをそろえやすいのが特徴です。
任意保険は別途加入が必要で、リース料に自動車保険の料金を含める方法も用意されています。月額は車種や契約内容によって異なるため、車種一覧で確認してください。

SUV・ミニバン・軽自動車など、クルカでは国内主要メーカーの人気車種を豊富にラインナップ。月々2万円台から選べる車種もあり、予算やライフスタイルに合わせて選びやすい構成になっています。
気になる新車を探してみよう
クルカは最低価格保証取扱車種をみる
リース料をまとめて支払う方法もある
まとまった資金を用意できる方は、リース料を一括で支払う方法も選べます。申し込みの際に、支払い方法の画面で現金一括またはクレジットカード一括を選び、車のナンバー登録の前に支払いを済ませる流れです。なお、契約を結んだあとで支払い方法を変更することはできないため、申し込みの前にどちらにするかを決めておきましょう。
審査の申し込みや書類の手続きはオンラインで完結し、自宅への納車も無料で行っています。
低価格で気軽に新車に乗りたい方は、ぜひ「新車カーリースクルカ」 をチェックしてみてください。
「車は現金一括購入が一番お得」と思っていませんか? 実際には、購入後にかかる 車検・税金・整備費用 を含めると、総支払額が想像以上に膨らむこともあります。クルカなら頭金0円・車検や税金もすべてコミコミの定額制。3年ごとに新車に乗り換えられるから、資産価値の下落や売却の手間も不要です。
総支払額で選ぶなら
クルカが断然おトク!
サービスの仕組みはこちら
車の一括払いに関するよくある質問
車の一括払いについて、検索でよく調べられている疑問をまとめました。値引きや税金など、購入前に確認しておきたい点を中心に答えます。
Q. 車を一括で買わない方がいいといわれるのはなぜ?
A. 一括払いで貯金の多くを使うと、急な出費や収入の変化に対応しにくくなるためです。また、販売店によってはローンの利用を前提に値引きを考えているため、一括払いでは値引きが小さくなることもあります。一括払いそのものが損なわけではないので、購入後に手元に残るお金と、ローンを使った場合の総額を比べて判断しましょう。
Q. 一括払いにすると値引きは受けられない?
A. 一括払いでも値引きを受けられることはあります。ローンを使う場合に比べて値引きの余地が小さくなることがあるため、複数の販売店で同じ条件の見積もりをとり、付属品や下取り額も含めて比べるのがおすすめです。
Q. 車を現金一括で買うと税金や税務署の心配はある?
A. 自分の収入や貯金から代金を支払う場合、一括払いにしたことを理由に贈与税がかかることはありません。贈与税は、個人から財産をもらったときにかかる税金だからです(国税庁のタックスアンサー No.4402)。注意したいのは、親などから購入資金をもらった場合です。1年間(1月1日から12月31日まで)にもらった財産の合計が110万円を超えると、贈与税がかかる可能性があります。借りたお金として返済する場合など、扱いは状況によって異なるため、個別の判断は税務署や税理士に相談してください。
Q. 一括払いとローンを組み合わせることはできる?
A. 頭金を多めに入れて、残りをローンで支払う方法があります。借りる金額が減るため、すべてをローンにするより利息を抑えやすく、手元にも一定の資金を残せます。頭金の額や返済期間で総額が変わるため、いくつかの組み合わせで見積もりを出してもらいましょう。
まとめ
車の一括払いが嫌がられるといわれるのは、ローンの手数料が入らないといった販売店側の事情によるもので、購入者が遠慮する必要はありません。
支払い方法を決めるときは、まず購入後に手元に残したいお金の額を決め、一括払いとローンの両方で見積もりを出してもらいます。次に、複数の販売店で同じ条件の見積もりを比べ、値引きだけでなく付属品や下取り額も確認します。最後に、支払いの時期と振込の方法を確かめてから契約すると安心です。
まとまった出費を避けたい、毎月の支払いをそろえたいという場合は、カーリースも比較対象の一つです。月額に含まれる費用と総額を確認し、自分の使い方に合う方法を選びましょう。
「料金についてもっと知りたい」「車種選びで迷っている」
そんな方におすすめなのがクルカの事前審査サービス!
事前審査に通過してから、じっくり車種やプランを選べます。もちろん事前審査は契約ではありませんので、ご安心ください。
気軽に相談できる!
クルカの公式LINEに登録はこちら
この記事の執筆者
関 秀紀
クルカ営業部 マネージャー
「大学卒業後に某大手自動車メーカー系のリース会社を経て、クルカに入社。 リースキャリアは前職から合わせて5年。普段は営業職としてお客様に最適な車選びをご提案しています。 前職時代には保険人募集の資格を取得。自動車保険の提案も経験しており、安心・安全なカーライフのサポート。車選びと保険の相談は、是非、関までご連絡ください! 一人ひとりのお客様に良いご提案ができるようがんばります。」
ちか
ライター
「日常使いは軽だけどクラシックカー好き。 近隣県までドライブ&ご当地グルメを堪能するのが休日の楽しみです!」






関連コラム


新車カーリースを探す
条件・用途から車を選ぶ
- 燃費性能で選ぶ
- 定員数で選ぶ
- おすすめ用途で選ぶ
CONTACTお問い合わせ
私達にお任せください!
分かりやすく丁寧にご案内いたします!
-
 LINEでのお問い合わせ
お友達追加をしていただくと、
友達追加
メッセージでの問い合わせが可能です
 フォーム

株式会社クルカCEO 早川 由紀夫からのコメント