

-

 新車カーリースクルカ
- カーリースお役立ちコラム
- カーライフ記事一覧
- 【シミュレーション付】300万円の車ローンは月々いくら?頭金別、借入期間別に返済金額を紹介
 カーライフ


この記事の監修者
早川 由紀夫
株式会社クルカCEO
新車販売、カーリース業界の第一人者。2005年に設立したジョイカルジャパンでは、創業以来Founder 兼 COOとして「0」から店舗開発、店舗支援を現場で一から推進し続けた。2021年10月1日よりジョイカルジャパン代表取締役社長 CEOに就任。新車ECサイトでの販売にもいち早く取り組み、オンライン完結のカーリースサービスを普及させた。2019年には、月額2万円台〜の業界最安値を実現した短期カーリース専門会社「クルカ」を設立。常に顧客ニーズを捉えたサービスを展開し、カーライフの進化を牽引している。
「所有から利用へ。カーリースは、車との関係を再定義する、時代の潮流です。月々定額で新車に乗れる手軽さだけでなく、車との付き合い方をもっと自由に、もっとスマートな新しいカタチに。このメディアが、皆様のカーリース選びの羅針盤となるように、最新情報や役立つ知識を発信していきます。」
この記事でわかること
- 300万円を頭金なしで借り、年2〜5%・返済3年から7年で試算すると、月々の返済額はおよそ約3万8,000〜9万円です。
- 月々の返済額は、借入額(頭金の有無・金額)、金利、返済期間の3つで決まります。期間を長くすると月々の返済額は下がりますが、利息が増えて返済総額は大きくなります。
- 車ローンには銀行系とディーラー系があり、金利は借入先・借入額・審査の結果で変わります。見積書の実質年率を確認しましょう。
- ローンの返済とは別に、税金・保険・車検などの費用がかかります。カーリースは月額に税金などを含められますが、車を借りて使う契約のため、契約満了時は返却または乗り換えが前提です。
300万円の車を購入する際、ローンを組みたいと考えている方も多いと思います。
しかし、車ローンを組むと数年にわたり毎月返済していくことになるため、月々の支払額を事前に把握しておきたいですよね。
そこで今回は、300万円の車をローンで購入すると、月々の返済額や総額がいくらになるのかをシミュレーションしていきます。
さらに、車ローンの種類や金利相場、300万円の車を購入する際の注意点も解説しているので、ぜひ参考にしてみてください。

SUV・ミニバン・軽自動車など、クルカでは国内主要メーカーの人気車種を豊富にラインナップ。月々2万円台から選べる車種もあり、予算やライフスタイルに合わせて選びやすい構成になっています。
気になる新車を探してみよう
クルカは最低価格保証取扱車種をみる
300万円の車を購入したらローンは月々いくらになる?
300万円の車をローンで購入した場合、月々の返済額はいくらになるのでしょうか。
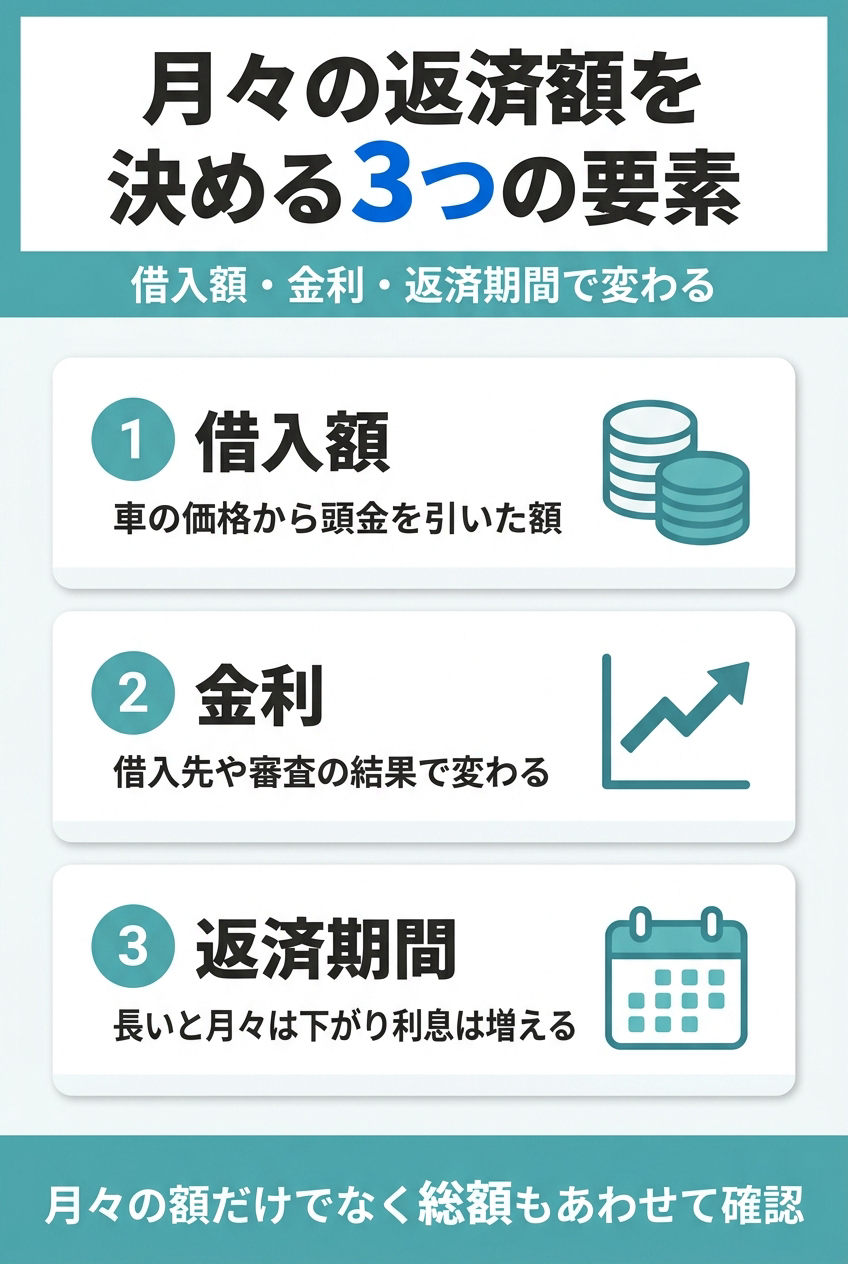
例えば、頭金なし・年5%・7年(84回)で借りると、月々の返済額は42,401円、返済総額は約356万円です。同じ7年でも、年2%なら月々38,302円になります。
試算は元利均等返済・ボーナス払いなしを基本とし、金利は年2%・3.5%・5%を仮定しています。返済額は円未満を切り捨てて表示しているため、実際の返済額とは異なる場合があります。
車の価格が300万円と違う場合
借入額が250万円や200万円の場合の月々の返済額は、次の節の頭金別の表で、頭金50万円・100万円の行が目安になります。年5%・7年なら、借入250万円で月々35,334円、借入200万円で月々28,267円です。
車の価格が300万円と違う場合は、次の記事も参考にしてください。車両価格のほかに諸費用やオプションをローンに含めると、借入額が増えて月々の返済額も増えます。
【頭金別】300万円の車ローンの月々の返済額と総額
| 頭金 | 借入額 | 月々の返済額 | 返済総額 | 頭金を含めた支払総額 |
|---|---|---|---|---|
| なし | 300万円 | 42,401円 | 3,561,684円 | 3,561,684円 |
| 30万円 | 270万円 | 38,161円 | 3,205,524円 | 3,505,524円 |
| 50万円 | 250万円 | 35,334円 | 2,968,056円 | 3,468,056円 |
| 100万円 | 200万円 | 28,267円 | 2,374,428円 | 3,374,428円 |
頭金は必ずしも決まった金額を用意しなければならないわけではなく、資金に応じて無理なく支払うことになります。
頭金別のシミュレーション条件は以下のとおりです。
- 車本体の価格:300万円
- 借入期間:7年(84回払い)
- ボーナス返済:なし
- 金利:年5%
金利が変わると月々の返済額も変わり、頭金なしの場合は年2%で月々38,302円、年3.5%で月々40,319円です(7年・ボーナス返済なし)。
頭金なし
まずは、頭金なしで300万円の車ローンを組む場合です。車を購入する際、まとまった資金を用意するのが難しい方も多いと思いますが、その場合は頭金なしでローンを組むことも可能です。
頭金なしで300万円の車ローンを組むと、月々の返済額は42,401円で返済総額は356万1,684円となります。
頭金を入れた場合と比較すると月額・総額のどちらも高くなりますが、代わりに「ボーナス払いあり」にするなどの方法をとることで、月々の返済額をおさえられます。
頭金30万円
頭金を30万円支払った場合、月々の返済額は38,161円で返済総額は320万5,524円となります。
少しでも頭金を用意しておけば借入金額を減らせるので、そのぶん利息の負担を減らせます。
ただ、無理に頭金を入れるよりも、支払える範囲にとどめておくことをおすすめします。
頭金50万円
頭金を50万円支払った場合は、月々の返済額が35,334円で返済総額は296万8,056円となります。
頭金の50万円と返済総額を合算すると346万8,056円となり、頭金なし(356万1,684円)と比べると9万円以上もトータルで安くなります。
ある程度まとまった資金を用意できる方は、先に頭金を支払っておくと利息軽減につながり、月々の返済額もおさえられます。
頭金100万円
頭金を100万円支払うと、残りの200万円をローンで返済していくことになります。
この場合は月々の返済額が28,267円で、返済総額は237万4,428円となり、今回のシミュレーションではもっとも利息負担を抑えられます。
ただし、頭金を増やしすぎて手元資金が不足しないよう、生活費を踏まえて計画を立てることが大切です。
【借入期間別】300万円の車ローンの月々の返済額と総額
| 借入期間 | 年2%の月々(返済総額) | 年3.5%の月々(返済総額) | 年5%の月々(返済総額) |
|---|---|---|---|
| 3年(36回) | 85,927円(3,093,372円) | 87,906円(3,164,616円) | 89,912円(3,236,832円) |
| 5年(60回) | 52,583円(3,154,980円) | 54,575円(3,274,500円) | 56,613円(3,396,780円) |
| 6年(72回) | 44,251円(3,186,072円) | 46,255円(3,330,360円) | 48,314円(3,478,608円) |
| 7年(84回) | 38,302円(3,217,368円) | 40,319円(3,386,796円) | 42,401円(3,561,684円) |
| 10年(120回) | 27,604円(3,312,480円) | 29,665円(3,559,800円) | 31,819円(3,818,280円) |
ここでのシミュレーションの条件は、次のとおりです。
- 借入金額:300万円
- 頭金・ボーナス返済:なし
- 金利:年2%・年3.5%・年5%(以下の解説は年5%の場合)
借入期間3年
車のローンは、期間が短いほど月々の返済額が高くなるのが一般的です。今回の条件下で3年で返済する場合、月々の返済額は89,912円で総額は323万6,832円となります。
毎月の支払額は大きくなりますが、早く返済することで利息負担が軽減されるため、返済総額はもっとも安くなります。
ただし、3年にわたり9万円ほどの金額を毎月車にあてられるかどうか、家計の収支やライフプランを踏まえて検討する必要があります。
借入期間5年
借入期間5年の場合、月々の返済額は56,613円で返済総額は339万6,780円です。毎月の支払いは3年で完済するよりも安くなりますが、返済総額は16万円ほど高くなります。
300万円の車は新車でも選択肢がかなり広がるため、乗りたい車と月々の返済額のバランスを考え、無理なく支払えるように期間を設定しましょう。
また、頭金を入れる・ボーナスでまとまった金額を返済するなどの工夫で、さらに月々の支払額をおさえられます。
借入期間6年
借入期間6年の場合、月々の返済額は48,314円で返済総額は347万8,608円です。5年より月々の返済額は8,299円下がり、7年より5,913円高くなります。
7年にすると月々の返済額はさらに下がりますが、6年なら返済総額を約8万3,000円おさえられます。月々5万円前後なら払えるという方は、5年と7年のあいだの6年も比べてみましょう。
金利が年2%なら月々44,251円、年3.5%なら月々46,255円です(ボーナス返済なしの場合)。
借入期間7年
借入期間7年の場合は、月々42,401円で返済総額は356万1,684円となります。
毎月の支払いはかなりおさえられますが、車を購入して7年となると車検のタイミングで乗り換えを検討する方も多くなるため、借入期間は慎重に検討する必要があります。
1台の車を長く乗りたいか、短期間で次の車に乗り換えたいかなど、車との付き合い方も踏まえて借入期間を検討しましょう。
借入期間10年
借入期間10年は、車ローンの中でも長い部類で、商品によっては最長が10年のものもあります。この場合、返済額は月々31,819円で返済総額は381万8,280円となり、380万円を超えます。
さらに、借入期間3年の場合は323万円で返済できるため、10年かけて返済すると単純に58万円ほど高くなる計算です。
また、同じ車に10年乗り続けていると修理が必要なパーツが増えたり、メンテナンスの機会が増えたりと何かと出費がかさむケースも少なくありません。
借入期間を10年に設定すると月々の支払いをおさえられますが、メンテナンス費用なども考慮したうえで慎重に検討することをおすすめします。
ボーナス払いを併用すると月々はいくらになる?
ボーナス払いを併用すると、毎月の返済額を下げられます。その分、ボーナス月にまとまった支払いが加わります。ボーナス返済に回せる金額には、借入先ごとに上限があります。例えば、三菱UFJ銀行のネットDEマイカーローンでは、借入額の50%以内です。
次の表は、借入額300万円のうち100万円をボーナス返済に回し、残り200万円を毎月返済とした場合の例です。年5%・5年で、ボーナス月は年2回とし、ボーナス返済分の金利は年利の半分を半年ごとにかける簡易計算にしています。
| 返済方法 | 月々の返済額 | ボーナス月の返済額(年2回) | 返済総額 |
|---|---|---|---|
| ボーナス払いなし | 56,613円 | なし | 3,396,780円 |
| 100万円をボーナス払い | 37,742円 | 114,258円 | 3,407,100円 |
月々の返済額は約1万9,000円下がります。一方で、ボーナス月に11万円台の支払いが加わり、返済総額は約1万円増えます。ボーナスが減ったときも、決めた金額の返済は続きます。ボーナス払いの額は、年間の収入の見込みに合わせて無理のない範囲で決めましょう。実際の計算方法は借入先によって異なります。
車の維持費、月々定額にまとめる方法があります
自動車税、車検、自賠責、諸費用。車を所有すると年に何度も想定外の出費が来ます。クルカは月額にすべて込み。3年以内の新車なので車検も来ません。
車ローンの種類と金利相場
車を購入する際に利用できるローンには、いくつかの種類があります。
- 銀行ローン
- ディーラーローン
- 残価設定ローン
銀行ローンと金利相場
銀行ローンは、大手銀行や地方銀行、信用金庫などの金融機関の融資サービスを活用する方法です。金利は商品や借入額によって異なります。
| 銀行(商品) | 借入額 | 金利(変動金利) |
|---|---|---|
| 三菱UFJ銀行(ネットDEマイカーローン) | 201万円〜500万円 | 年2.95% |
| 三菱UFJ銀行(ネットDEマイカーローン) | 200万円以下 | 年3.50% |
| 三井住友銀行(マイカーローン) | 10万〜300万円 | 年3.45% |
いずれも変動金利で、実際に適用される金利は借入時点の金利や審査で決まります。三菱UFJ銀行のように借入額の区分で金利が変わる商品では、頭金を入れて借入額が下の区分に入ると、金利が上がる場合があります。頭金の有無ごとに、借入額で見積もりを取りましょう。
銀行ローンは金利が低めの商品が多いため、第一候補とする方も多いですが、商品によっては審査が厳しめで、申請者の状況によっては審査に通らない可能性もあります。また、提出しなければならない書類が多く、融資を受けるまでに時間がかかる傾向にあります。三井住友銀行は、審査結果の連絡まで1か月以上かかる場合があると案内しています。
ディーラーローンと金利相場
ディーラーローンは、カーディーラーが取り扱うローンのことです。手続きをディーラーで進められ、審査から借入までの期間が短い場合もあります。
実際に審査するのはディーラーと提携している「信販会社」と呼ばれる会社で、車を担保に一時的に立て替えてくれる仕組みとなっています。審査の基準は会社ごとに異なり、誰でも審査に通過できるわけではありません。
金利は、販売店や信販会社、契約内容、審査の結果によって異なります。見積書に書かれた実質年率(手数料を含めた年間の金利)を確認し、銀行のマイカーローンと同じ借入額・期間にそろえて比べましょう。
参考までに、300万円を7年(84回)で借りる場合、年2%と年5%では返済総額に約34万円の差が出ます。
残価設定ローンの注意点
残価設定ローン(残クレ)は、車両本体価格の一部をあらかじめ残価として据え置き、残りを分割で支払う仕組みです。月々の支払い負担を軽くしやすい一方で、据え置いた残価をどう扱うかを契約前に確認する必要があります。
確認したいのは、次の3点です。内容は商品によって異なるため、契約書や見積書で確認してください。
- 契約満了時の選択肢(返却、乗り換え、残価の支払いなど)
- 走行距離や車の状態に関する条件
- 月々の金額に含まれる金利や手数料の内訳
300万円の車をローンで買う際の注意点
300万円の車をローンで購入する際、いくつか気をつけておきたいポイントがあります。
具体的な注意点は以下の3つです。
- 無理のない頭金を設定する
- 希望額で審査に通らない場合を想定しておく
- 諸費用や維持費を計画に加える
無理のない頭金を設定する
300万円のカーローンを組む場合、頭金をいくらにするかや返済期間を何年にするかで、月々の支払額が大きく変わります。
多くの方は3年以上にわたりローンを返済していくことになるので、できるだけ頭金を支払って借入金額を減らしておくのが安心です。
ただ、無理をして頭金を支払うと、その後の生活や返済に影響を及ぼす可能性もあり、金額の設定は慎重に検討したいところです。
途中で返済が滞ることがないように、カーローン以外の生活費や車の維持費なども含めて頭金を決めましょう。
頭金の相場と考え方
頭金の相場は、車両本体価格の2〜3割(20〜30%)といわれます。300万円なら60万〜90万円が目安です。ただし、頭金に決まった金額はなく、頭金なしでも契約できます。頭金は、契約時に手付金として一部を支払い、納車時に残りを支払うこともできます。
希望額が通らないことがある
審査で確認される項目
カーローンには審査がありますが、申請者の状況によっては希望額が通らず、満額の融資を受けられない可能性もあります。
審査基準は公表されていませんが、一般的に以下の項目が確認されます。
- 年収
- 職業
- 勤続年数
- 信用情報
- 現在の借入額
カーローンは「全額返済する」ことが前提になるため、年収が低かったり勤続年数が短く収入が不安定だったりすると、審査に通りにくくなります。
また、過去の返済状況や現在の借入額も確認されるため、年収に占める借入額が多い場合などは、審査に通りにくくなることがあります。
総量規制と返済負担率
年収の3分の1を超える貸付けを原則として禁止する総量規制は、貸金業者からの借入れが対象です。銀行のローンや、信販会社のショッピングクレジットは対象外です。自動車購入時の自動車ローンは、貸金業者の貸付けでも除外貸付けに分類されます(日本貸金業協会、2026年9月25日確認)。ただし、対象外でも返済能力は審査されます。金融機関は年収に占める年間返済額の割合(返済負担率)を見ており、北海道銀行の解説では、すべてのローンを合わせて25〜35%が上限の目安、車のローン単体では20%以内が理想とされています。カーローン以外に借入れがある方は、できるだけ返済してから審査に申し込むなどの工夫が必要です。
年収ごとの返済負担率の目安は、次の記事でくわしく解説しています。

諸費用や維持費を計画に加える
車を購入するとなれば、本体の費用以外に各種税金や手数料、保険料などの諸費用も必要となります。
さらに、維持費として車検代やメンテナンス代、ガソリン代や駐車場代などもかかります。また、長く車に乗り続けると、パーツ交換や故障時の修理費用なども発生します。
当然ながら、これらの費用はカーローンの返済とは別で用意することになります。
ローンの返済額だけでなく、その他の費用もすべて含めて購入する車を考えておきましょう。
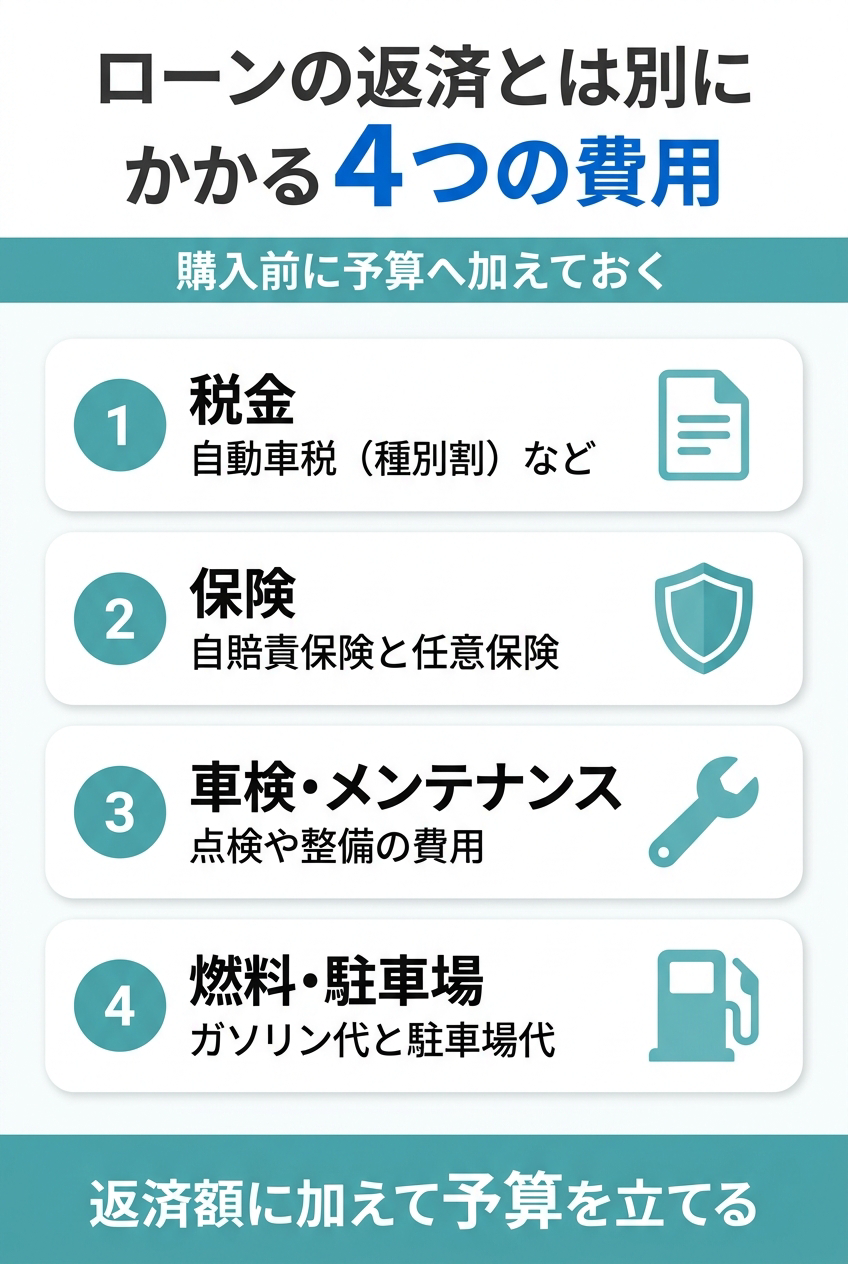
金額を確認できた費用は、出典の時点の金額です。
| 費用 | 内容 | 目安・確認先 |
|---|---|---|
| 自動車税(種別割) | 毎年かかる税金で、排気量で決まる | 自家用乗用車で、1.5リットル超2リットル以下なら年36,000円、2リットル超2.5リットル以下なら年43,500円(令和元年10月1日以後に初めて新規登録した車) |
| 自賠責保険料 | 加入が義務づけられた保険で、車検の期間に合わせて加入する | 自家用乗用自動車の36か月契約で23,690円。2026年11月1日以降に始まる契約は24,690円(いずれも離島と沖縄県を除く地域) |
| 任意保険料 | 補償の内容や年齢、等級で決まる | 保険会社の見積もりで確認 |
| 車検・点検・メンテナンス費用 | 新車は購入から3年後に初回の車検を受け、その後は2年ごと | 整備工場やディーラーの見積もりで確認 |
| ガソリン代・駐車場代 | 走行距離や住む地域で変わる | 月々の予算を見積もって加える |
カーリースなら月々いくらで乗れる?ローンとの違いと月額の例
車を購入する際、カーローン以外の手段として悩む方も多いのが「カーリース」です。カーリースはリース会社が所有する好きな車を選び、契約期間中のみ定額料金で利用できるサービスです。
ローンとカーリースの違い
ローンは車を買う契約で、カーリースは車を借りて使う契約です。国民生活センターも、カーリースは賃貸借契約で、車の所有者はリース会社になると説明しています。月々の金額の裏にある条件を、次の図と表で比べてみましょう。
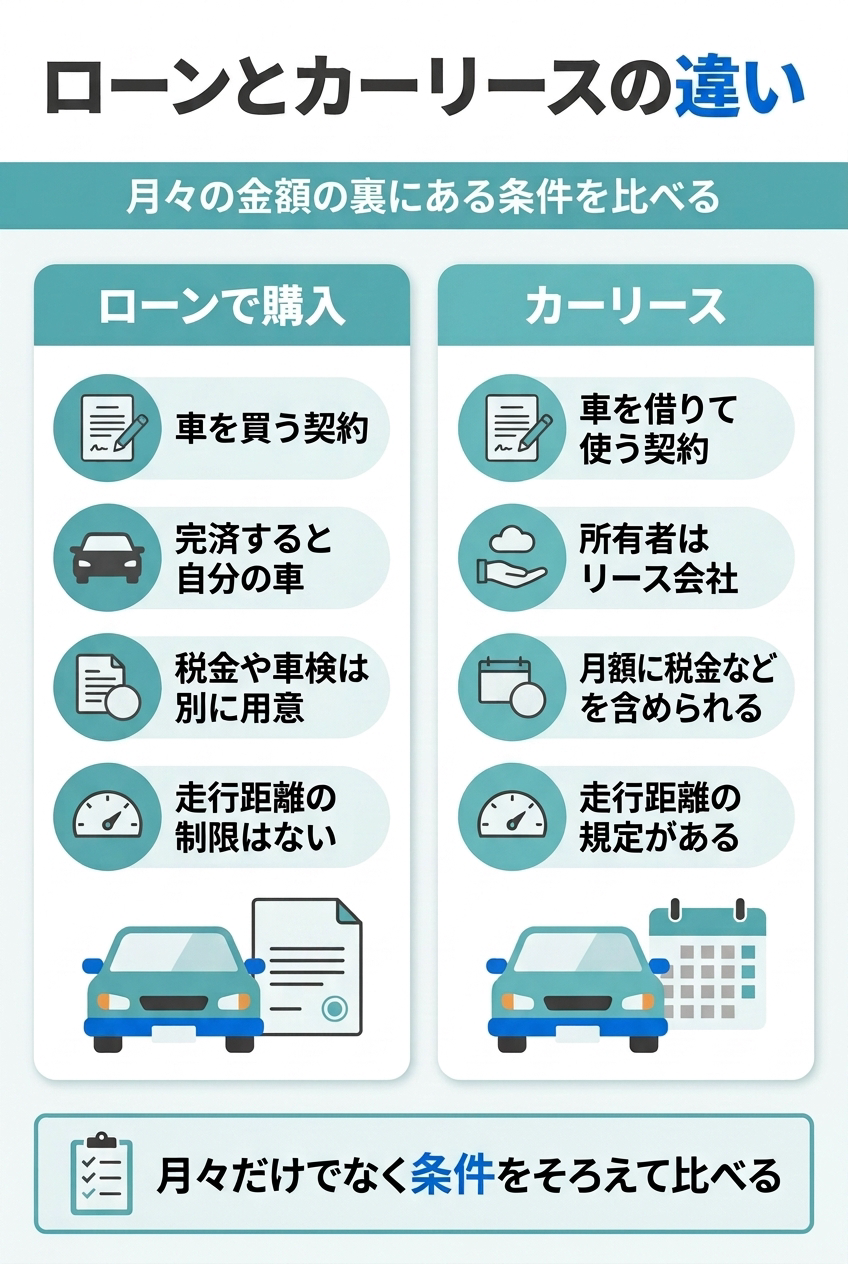
| 項目 | ローンで購入 | カーリース |
|---|---|---|
| 契約の種類 | 車を買う契約。完済すると自分の車になる | 車を借りて使う契約。所有者はリース会社 |
| 頭金 | 必要に応じて入れる。なしでも契約できる | クルカは、頭金0円・ボーナス払い0円で申し込める |
| 月々に含まれるもの | 元金と利息。税金や保険、車検の費用は別に用意する | クルカは、車両のリース料、自動車税、重量税、自賠責保険料、登録費用などを含む。任意保険は含まれず、別に加入する |
| 契約満了時 | 完済後も乗り続けられる | クルカは、返却または乗り換え。契約期間中の買い取りはできない |
| 走行距離 | 制限なし | 規定の走行距離がある(クルカの車種ページでは3年で36,000km)。傷や凹みなどは別途支払う場合がある |
| 中途解約 | 繰り上げ返済で完済できる | 原則としてできず、解約できる場合も解約料などが生じる。クルカの解約条件は契約内容で確認する |
自動車マーケティング戦略研究員 飯野 貢司からのコメント
カーリースに金利がかかるのか、総支払額をどう見ればよいかは、次の記事でくわしく解説しています。
クルカの月額の例
クルカの車種ページに表示されている月額の例です。3年(36回)契約で、頭金・ボーナス払いなし、税込の金額です。表示されるグレードや月額は、車種ごとの受注状況などで変わります。
| 車種(グレード) | 月額(税込) | 3年間の総額(税込) |
|---|---|---|
| プリウス(G・ハイブリッド・2WD) | 49,500円 | 1,782,000円 |
| ハリアー(G・ハイブリッド・2WD) | 55,000円 | 1,980,000円 |
| セレナ(e-power HWS-V・2WD) | 66,000円 | 2,376,000円 |
任意保険は含まれません。契約満了時は車を返却する前提のため、ローンの返済額とは前提が異なり、金額だけを並べて比較できません。デリカD:5は、メーカーの受注停止に伴い、2026年9月25日時点でオーダーを停止しています。

「月額1万円台から!」と宣伝しているカーリースも、実際は7年〜11年の長期契約が前提。その結果、支払総額は数百万円に膨らむケースもあります。クルカは最短3年契約で、支払総額を抑えながら常に最新の新車へ乗り換え可能。総合的に見て他社よりおトクです。
総支払額で選ぶなら
クルカが断然おトク!
カーリースとローンのどちらが向いているか
カーリースを検討しやすいのは、次のような場合です。
- 頭金を用意せず、毎月の支払いを一定にしたい場合
- 数年ごとに新しい車へ乗り換えたい場合
- 走行距離が規定の範囲におさまる見込みの場合
ローンを検討しやすいのは、次のような場合です。
- 契約満了後も同じ車に乗り続けたい場合
- 走行距離が規定を超えそうな場合
- 頭金を入れて、総額をおさえたい場合
どちらが向いているかは、車の乗り方と資金計画で変わります。契約の条件は、契約書や見積書で確認してください。
SUV・ミニバン・軽自動車など、クルカでは国内主要メーカーの人気車種を豊富にラインナップ。月々2万円台から選べる車種もあり、予算やライフスタイルに合わせて選びやすい構成になっています。
気になる新車を探してみよう
クルカは最低価格保証取扱車種をみる
よくある質問
Q. 300万円の車を買うには年収はいくら必要ですか?
A. 年収に決まった基準はありません。金融機関は、年収に占める年間の返済額の割合(返済負担率)などを見て判断します。北海道銀行の解説では、すべてのローンを合わせて25〜35%が上限の目安、車のローン単体では20%以内が理想とされています。維持費を含めて家計に無理がないかも確認してください。
年収の目安やおすすめ車種は、次の記事でくわしく解説しています。
Q. 新車300万円のローンは月々いくらですか?
A. 頭金なし・ボーナス払いなしで借りる場合、年2%から5%・3年から7年の試算で、月々はおよそ3万8,000円から9万円です。年5%・7年なら月々42,401円です。金利と期間、頭金で変わるため、前の章の表で近い条件を確認してください。ボーナス払いを併用する場合は、あとの質問の試算が参考になります。
Q. 300万円の車の頭金はいくら用意すればよいですか?
A. 相場は車両本体価格の2〜3割で、300万円なら60万〜90万円が目安です。ただし決まった金額はなく、頭金なしでも契約できます。頭金は、契約時と納車時に分けて支払う方法もあります。貯金の大半を頭金にせず、車検や保険などの支払いに備えた資金を手元に残しましょう。
Q. ボーナス払いを使うと月々はいくら下がりますか?
A. 借入額300万円のうち100万円をボーナス払いにする試算(年5%・5年)では、月々の返済額は56,613円から37,742円に下がります。その代わり、ボーナス月に114,258円の返済が加わります。実際の計算方法は借入先によって異なります。
Q. 300万円の車ローンは10年で組めますか?
A. 商品によって異なります。例えば三菱UFJ銀行のネットDEマイカーローンは、借入期間が6か月以上10年以内です。期間を長くすると月々は下がりますが、年5%の場合、3年より返済総額が約58万円多くなります。期間は、車に乗り続ける年数や維持費も考えて決めましょう。
【まとめ】300万円の車ローンは月々の額だけでなく総額と維持費で選ぶ
300万円の車をローンで購入する場合、頭金の有無や借入期間によって支払い金額は大きく変わりますが、もっとも重要なのは「無理なく全額支払えるか」という点です。
- 月々の返済額は、頭金・金利・返済期間の3つで変わる。期間を長くすると総額は増える
- 金利は、見積書の実質年率を同じ条件で比べる。借入額の区分で変わる場合がある
- 頭金は、貯金を使いすぎず、手元に資金を残して決める
- ローンの返済に、税金・保険・車検などの費用を加えて考える
- 所有にこだわらないなら、頭金なしで月額が一定になるカーリースも選択肢になる
新車カーリースの『クルカ』は、頭金・ボーナス払い0円で申し込め、月額に自動車税や登録費用などを含む3年契約のサービスです。審査までの手続きをネットで進められます。まずは取扱車種と月額を確認してみてください。
「料金についてもっと知りたい」「車種選びで迷っている」
そんな方におすすめなのがクルカの事前審査サービス!
事前審査に通過してから、じっくり車種やプランを選べます。もちろん事前審査は契約ではありませんので、ご安心ください。
気軽に相談できる!
クルカの公式LINEに登録はこちら
この記事の執筆者
関 秀紀
クルカ営業部 マネージャー
「大学卒業後に某大手自動車メーカー系のリース会社を経て、クルカに入社。 リースキャリアは前職から合わせて5年。普段は営業職としてお客様に最適な車選びをご提案しています。 前職時代には保険人募集の資格を取得。自動車保険の提案も経験しており、安心・安全なカーライフのサポート。車選びと保険の相談は、是非、関までご連絡ください! 一人ひとりのお客様に良いご提案ができるようがんばります。」
ちか
ライター
「日常使いは軽だけどクラシックカー好き。 近隣県までドライブ&ご当地グルメを堪能するのが休日の楽しみです!」






関連コラム




新車カーリースを探す
条件・用途から車を選ぶ
- 燃費性能で選ぶ
- 定員数で選ぶ
- おすすめ用途で選ぶ
CONTACTお問い合わせ
私達にお任せください!
分かりやすく丁寧にご案内いたします!
-
 LINEでのお問い合わせ
お友達追加をしていただくと、
友達追加
メッセージでの問い合わせが可能です
 フォーム
株式会社クルカCEO 早川 由紀夫からのコメント