-

 新車カーリースクルカ
- カーリースお役立ちコラム
- カーリース記事一覧
- カーリースと購入はどちらが得?比較表で条件別に解説
更新日 2026.10.15(公開日 2024.10.16)
 カーリース
カーリースと購入はどちらが得?比較表で条件別に解説
この記事の監修者
早川 由紀夫
株式会社クルカCEO
新車販売、カーリース業界の第一人者。2005年に設立したジョイカルジャパンでは、創業以来Founder 兼 COOとして「0」から店舗開発、店舗支援を現場で一から推進し続けた。2021年10月1日よりジョイカルジャパン代表取締役社長 CEOに就任。新車ECサイトでの販売にもいち早く取り組み、オンライン完結のカーリースサービスを普及させた。2019年には、月額2万円台〜の業界最安値を実現した短期カーリース専門会社「クルカ」を設立。常に顧客ニーズを捉えたサービスを展開し、カーライフの進化を牽引している。
「所有から利用へ。カーリースは、車との関係を再定義する、時代の潮流です。月々定額で新車に乗れる手軽さだけでなく、車との付き合い方をもっと自由に、もっとスマートな新しいカタチに。このメディアが、皆様のカーリース選びの羅針盤となるように、最新情報や役立つ知識を発信していきます。」
この記事でわかること
- 車のリースと購入のどちらが得かは、乗る年数と、契約満了時に車を返却するか手元に残すかで変わる
- カーリースは初期費用と維持費を月額にまとめやすく、購入は走行距離やカスタマイズの自由度が高い
- 総額は、乗る年数と含まれる費用をそろえ、契約満了時に手元に残るものまで含めて比べる
- 法人・個人事業主は、事業に使った分をリースでも購入でも経費にできる。計上のしかたが違うため、税理士に確認する
「車欲しいんだけど、カーリースってどうなんだろう?購入と比べて結局お得なのかな?知恵袋見ても意見が色々で…」
「カーリースって、月々の支払いは楽そうだけど、デメリットが多いって聞くけど実際どうなの?」
「会社で使う場合とか個人事業主だと、カーリースのメリット・デメリットって変わってくるの?」
車の入手方法、迷いますよね。
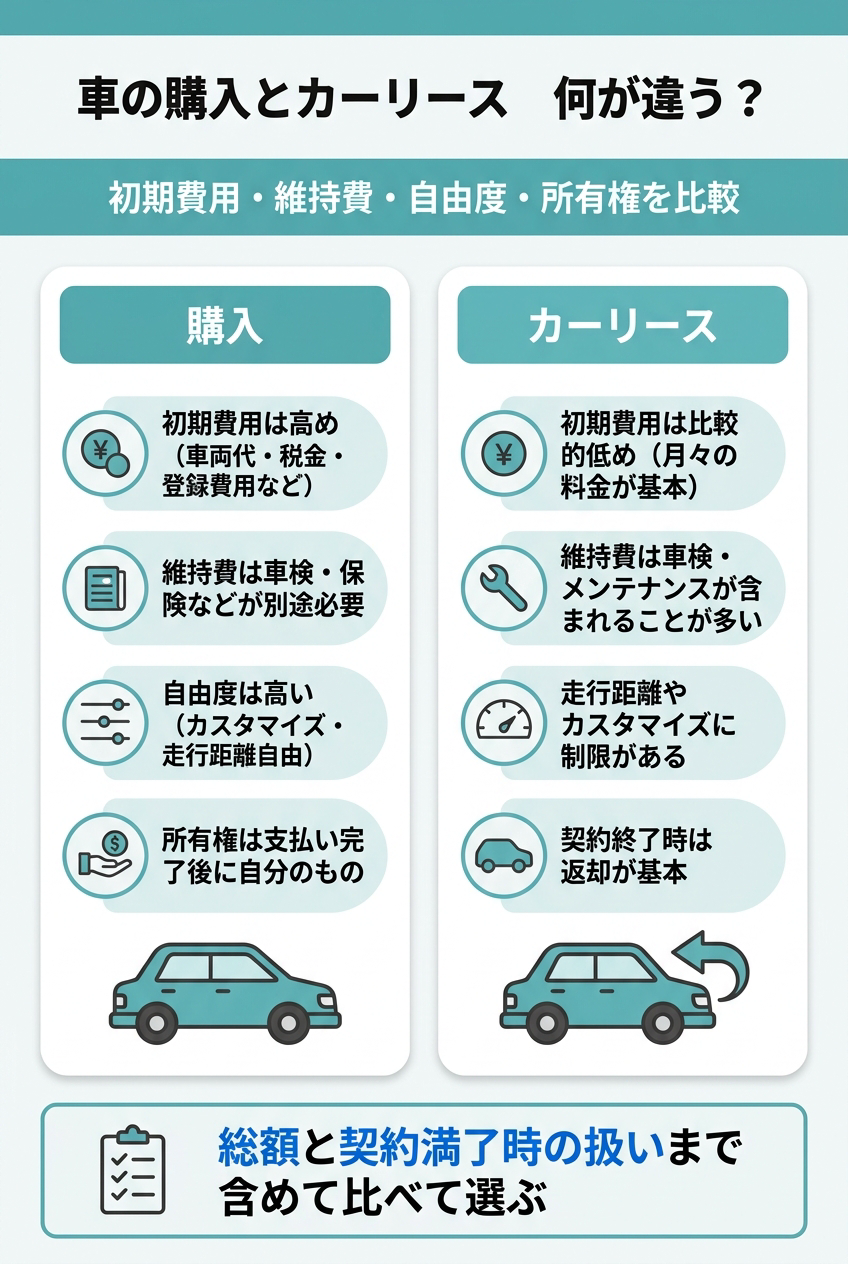
車のリースと購入のどちらが得かは、一律には決まりません。数年ごとに乗り換えたい、初期費用と維持費を月々の支払いにまとめたいという場合はカーリースが、長く乗りたい、走行距離やカスタマイズの自由を重視したいという場合は購入が向いています。総額で比べるときは、支払総額だけでなく、契約満了時に車を返却するのか、売却して代金が手元に入るのかまで含めて確認すると良いでしょう。
カーリース・現金一括購入・ローン購入の比較早見表
| カーリース | ローン購入 | 現金一括購入 | |
| 支払い方法 | 毎月定額のリース料金を支払う | 頭金や諸費用を支払い、残りの代金をローンで支払う | 車の購入代金を一括で支払う |
| 初期費用 | 比較的抑えやすい。頭金不要のプランもあるが、契約内容によって異なる | 頭金や登録諸費用などが必要になる場合がある | 車両代金や税金、登録諸費用などをまとめて支払う |
| 維持費 | 税金や自賠責保険料などが月額料金に含まれることが多い。車検・メンテナンス費用はプランによって異なる | 税金、保険、車検、メンテナンス費用などを別途負担する | 税金、保険、車検、メンテナンス費用などを別途負担する |
| 自由度 | 走行距離やカスタマイズなどに制限が設けられる場合がある | 所有状況やローン契約の条件によるが、比較的自由に利用しやすい | 走行距離やカスタマイズなどの制限が基本的にない |
| メリット | 初期費用を抑えやすく、毎月の支出を把握しやすい。税金などの支払いをまとめやすい | 現金一括購入より初期負担を抑えながら車を購入できる。完済後は車が手元に残る | 金利負担がなく、走行距離や利用方法の制限も基本的にない |
| デメリット | 走行距離制限が設けられる場合がある。中途解約が原則できない契約もあり、返却時に追加費用が発生する場合がある | 金利によって支払総額が増える。ローン審査があり、完済まで所有権が留保される場合もある | 購入時にまとまった資金が必要となり、手元資金が大きく減る |
| 契約満了時 | 車両返却が基本。プランによっては買い取りや車をもらえる選択肢がある | 完済後は車が手元に残り、売却もできる | 購入時から自分の車として保有し、売却もできる |
| 向いている人 | 初期費用を抑えたい人、毎月の支出を一定にしたい人、数年ごとに乗り換えたい人 | 手元資金を残しながら車を購入したい人、長く所有したい人 | まとまった資金があり、金利負担を避けたい人、車を自由に使いたい人 |
現金一括購入の場合
現金一括購入の場合は、以下の費用を一括で支払います。
- 車両代金
- 税金
- 自賠責保険料 など
車の所有者になれるため自由に使用・改良・処分できる点や、一括購入のため金利が発生しない点がメリットです。
逆に初期費用が高額になること、購入後の車の価値が減価償却により下がっていくことがデメリットとして挙げられます。
※減価償却:車などの固定資産は、使用年数の経過とともに価値が徐々に減少していくという会計上の考え方
ローン購入の場合
初期費用を抑えて車を手に入れることができますが、総支払額が割高になる可能性があるため注意が必要です。
ローン購入では、まず頭金を支払い、残りの金額を分割で毎月返済していきます。一括購入と比べて、最初に用意する金額を少なくできるのがメリットです。
しかし、支払い期間が長くなるほど金利がかさみ、結果的に車の本体価格よりも多くの金額を支払うことになります。
また、万が一、返済が滞ると、契約によっては車を引き揚げられる場合もあるため、無理のない返済計画が必要です。
カーリースの場合
初期費用を抑えて月々定額で車に乗れる手軽な方法ですが、契約内容をよく理解しておくことが大切です。
カーリースでは、契約期間を決めて月々一定の金額を支払うことで、車を借りることができます。初期費用を安く抑えられ、毎月の支払額も一定なので、維持費の管理がしやすいのがメリットです。また、契約期間が終われば新しい車に乗り換えることも可能です。
しかし、車はあくまでリース会社からの借り物なので、自分のものにはなりません。走行距離に制限があり、超過すると追加料金が発生する場合があります。また、契約終了時には車を元の状態に戻す必要があり、傷やへこみなどがあると修理費用を請求されることもあります。
中古車購入や残価設定クレジット(残クレ)との比較は、次の記事で整理しています。

カーリースで迷ったら、総支払額で比べてください
月額の安さだけで選ぶと、契約年数やボーナス払いで総額が高くなることがあります。クルカは3年契約・頭金0円・ボーナス払いなし。総額をそのまま比較できます。返却時の追加精算もありません。

カーリースのデメリット
カーリースの主なデメリットとして、以下の3点が挙げられます。
- 走行距離には要注意
- 途中解約は原則NG
- 解約時に追加請求の可能性がある
【デメリット①】走行距離には要注意
多くのカーリース契約では、年間または月間の走行距離に上限が設定されており、上限を超えると超過料金が発生します。
そのため、普段から走行距離を意識して運転する必要があります。ただし、車の返却時に総走行距離で判断されるため、一時的に上限を超えても、別の月で走行距離を抑えれば相殺できる場合もあります。
走行距離の上限はリース会社やプランによって異なるため、ご自身のライフスタイルや利用頻度に合わせて、最適なプランを選ぶことが大切です。
【デメリット②】途中解約は原則NG
カーリースは原則として契約期間中の解約ができません。もし解約せざるを得ない状況になった場合、残りの期間分のリース料金を一括で支払う必要が生じたり、違約金が発生したりすることがあります。そのため、カーリースを契約する際には、契約期間を慎重に検討することが重要です。
【デメリット③】解約時に追加請求の可能性がある
カーリースでは、契約満了時に車を返却する際、車の状態が重要になります。
もし、通常の使用による劣化を超える傷や汚れなどがある場合、修理費用や清掃費用などが請求されることがあります。
例えば、目立つ傷やへこみ、タバコの焦げ跡、ペットの臭いなどが該当します。
国民生活センターは、カーリースについて、原則として中途解約ができず、解約できる場合でも解約料などが生じること、多くの場合に走行距離などの利用制限があることを示しています(2025年9月17日発表)。契約前に、契約期間、支払総額と支払時期、走行距離制限の有無、中途解約の可否と解約料、契約満了時の車の返却や残価の精算方法を確認しましょう。
参考:国民生活センター カーリースに関する消費者トラブルにご注意!(https://www.kokusen.go.jp/news/data/n-20250917_1.html)
後悔しないために契約前に確認したい4つのポイント
カーリースはデメリットだらけと言われることがあるのは、契約の仕組みを十分に理解しないまま契約し、あとから想定していなかった費用や制約に気づく人がいるためです。国民生活センターが紹介している相談事例には、次のようなものがあります。
- ローンと同じと説明されて契約したが、走行距離の制限や中途解約料がある契約だった
- 契約期間の途中で解約を申し出たところ、解約料を請求された
- 契約満了後、残価を支払わないと車を受け取れないと言われた
- 契約満了後に車が自分のものになると思って契約したが、実際は違った
いずれも、契約の内容と、自分が思っていた車の持ち方がずれていたことが原因と考えられます。
契約書の確認に加えて、自分の使い方が契約に合うかを、次の4点で確かめておきましょう。
- 通勤や送迎、帰省も含めた1か月の走行距離が、契約の上限に収まるか
- 契約期間中に、転勤や家族構成の変化など、車の使い方が変わる予定がないか
- 契約満了時に、車を返して乗り換えたいのか、手元に残したいのか
- 月額に含まれない任意保険や駐車場代などを足しても、無理なく払い続けられるか
走行距離が契約の範囲に収まり、数年ごとに乗り換えたい人にとっては、月々の支払いを一定にしやすい方法です。後悔した人の体験談や、カーリースが向いている人の特徴は、次の記事で解説しています。

カーリースのメリット
カーリースのメリットは以下です。
- 初期費用を抑えられる
- 手続きがスムーズに行える
- 支払いの手間が少ない
- 予算オーバーの車にも手が届く
【メリット①】初期費用を抑えられる
カーリースの最大の魅力は、なんといっても初期費用を大幅に抑えられる点です。車を購入する場合、頭金はもちろん、車両の登録費用、自動車税、自動車重量税、自賠責保険料など、購入時に様々な費用が発生し、まとまった資金が必要になります。
しかし、カーリースの場合、頭金や登録費用などの初期費用が不要なプランが多く、必要な場合も少額で済むプランがあります(契約内容によって異なります)。さらに、毎月のリース料金には、多くの場合、自動車税や自賠責保険料が含まれているため、これらの費用を別途用意する必要もありません。
つまり、カーリースを利用すれば、「現在は手元に十分な貯金がないが、どうしても車が必要」という方でも、まとまった初期費用を用意せずに新車に乗り始められます。初期費用を抑えたい方にとって、カーリースは有力な選択肢です。ただし、月々の支払いを続けられるかどうかは、契約前に自分の家計で確認しておきましょう。
【メリット②】手続きがスムーズ
カーリースは、車の購入につきものの、めんどうな手続きから解放されたい人にぴったりの選択肢です。
通常、車の購入時には、ローンの審査、登録手続き、税金の支払いなど、時間と手間のかかる作業がたくさんありますが、カーリースならこれらの手続きをすべてリース会社が代行してくれます。
忙しい毎日でも、手間なくスムーズに車に乗り始めることができます。さらに、オンラインで手続きが完結するカーリースを選べば、自宅にいながら、もっと手軽にカーライフをスタートできます。
【メリット③】支払いの手間が少ない
車を購入する場合、ローンの返済、保険料、税金など、複数の支払いを管理しなければなりません。その点、カーリースでは、月々の支払いにこれらの費用が含まれていることが多いため、支払いを1つにまとめることができます。
また、リース会社によっては、口座振替やクレジットカード払いなど、豊富な支払い方法から自分に合ったものを選択できます。
このように、カーリースでは支払いの手間を省くことができ、煩雑な支払い管理から解放されるのです。うっかり支払いを失念してしまった、というミスも未然に防げるでしょう。
【メリット④】予算オーバーの車にも手が届く!
カーリースなら、これまで予算の関係で諦めていた車に乗れるチャンスが広がります。車を購入する場合、どうしても予算の制約があり、「本当はもっといい車に乗りたいけど、予算的に厳しい…」という経験をした方もいるのではないでしょうか。
しかし、カーリースは、購入に比べて月々の支払いを抑えられるため、これまで予算オーバーだった憧れの車種も、無理なく選択肢に入れることができるかもしれません。
カーリースは、車両本体価格だけでなく、税金や保険料なども月額料金に含まれているため、維持費を平準化できるからです。
さらに、カーリースの契約期間は通常数年単位で設定されており、契約満了時には、最新モデルに乗り換えることも可能です。常に新しい車に乗りたいという方にとって、これは大きな魅力となるでしょう。
SUV・ミニバン・軽自動車など、クルカでは国内主要メーカーの人気車種を豊富にラインナップ。月々2万円台から選べる車種もあり、予算やライフスタイルに合わせて選びやすい構成になっています。

SUV・ミニバン・軽自動車など、クルカでは国内主要メーカーの人気車種を豊富にラインナップ。月々2万円台から選べる車種もあり、予算やライフスタイルに合わせて選びやすい構成になっています。
気になる新車を探してみよう
クルカは最低価格保証取扱車種をみる
車を購入するデメリット
カーリースと比較検討できるよう、車を購入する際のデメリットを確認してみましょう。
購入のデメリットは以下です。
- 初期費用が高額になる
- 購入手続きに手間暇がかかる
【デメリット①】初期費用が高額になる
車を購入する際の大きな壁となるのが、初期費用の高さです。
一括購入であれば、車両本体価格に加えて、自動車税、自動車重量税、自賠責保険料、登録費用などの諸費用を、数百万円単位で一括で支払う必要があります。ローン購入の場合でも、頭金を用意する場合が多い上、同様に税金や諸費用も発生します。
例えば、200万円の車を購入する場合、一括購入なら200万円以上、ローン購入でも頭金と諸費用としてまとまった現金が必要になる場合が一般的です。このように、車を購入する際にはまとまったお金が必要となるため、事前にしっかりと資金計画を立てておくことが大切です。
【デメリット②】購入手続きに手間暇がかかる
車を購入する場合、リース会社がすべての手続きを代行するカーリースと比べると、自分で対応する手続きが多くなります。
まず、車両の登録手続きや自賠責保険の加入手続きは、販売店に代行を依頼できる場合もありますが、別途代行費用がかかることがあります。自分で行う場合は、書類の準備や窓口での手続きの手間がかかります。
ローンを利用する場合は、さらに金融機関での審査や契約手続きも必要となり、書類の準備や提出、審査結果の待ち時間など、多くの時間と手間がかかります。
また、購入後も自動車税の納付や車検時の手続きなど、維持費に関する手続きが毎年発生します。
車を購入するメリット
購入のメリットは以下です。
- 走行距離や使用目的に制限がない
- 支払い総額が安くなる
【メリット①】走行距離や使用目的に制限がない
車を購入する最大のメリットは、走行距離や使用目的を気にせず、自由に使える点です。
購入した車は自分の所有物なので、どれだけ遠くまで走っても、どんな用途に使っても追加費用が発生することはありません。
通勤やレジャー、買い物など、自分のライフスタイルに合わせて、自由に車を活用できます。さらに、自分の車だからこそ、好みに合わせて改造したり、カスタマイズしたりすることも可能です。
【メリット②】支払い総額が安くなる
車の購入は、カーリースと比較して、長期的には支払い総額を抑えられる可能性があります。
カーリースの場合、リース料には車両の減価償却費や金利、手数料などが含まれているため、数年間の契約期間満了時の総支払額が、同程度の車を購入するよりも高くなることがあります。
ただし、長期的に乗り続ける場合は購入の方が総額を抑えられるケースがある一方、契約プランによってはリースの方が安くなる場合もあり、一概には言えません。
購入した車は売却して代金を受け取れる場合があるため、総額を比べる際は売却額も含めて考慮する必要があります。
カーリースと購入それぞれに向いている人は?
メリット・デメリットを踏まえたうえで、カーリースに向いている人と購入に向いている人の特徴を整理しました。
カーリースが向いている人
- 数年ごとに新しいモデルに乗り換えたい人
- 月々の支払いを一定にしたい人
- 車のメンテナンスや保険料を一手に任せて手間を省きたい人
- 大きな初期投資(頭金・初期費用)を避けたい人
- 短期間で様々な車を試したい人
- EV対応車に手軽に乗りたい人
数年ごとに新しいモデルに乗り換えたい人
カーリースならリース期間終了時に返却・乗り換えができるため、常に最新のモデルへ手軽に乗り換えたい人に適しています。
月々の支払いを一定にしたい人
毎月のリース料が基本的に一定のため、出費の波を抑えて家計管理を楽にしたい人に向いています。
車のメンテナンスや保険料を一手に任せて手間を省きたい人
車のことはよくわからない…自分で管理するのは面倒…そんなあなたにおすすめです。
カーリース契約によっては、メンテナンス費用や保険料が月額料金に含まれているため、煩雑な手続きや支払いを一元化できます。
大きな初期投資(頭金・初期費用)を避けたい人
今まとまったお金はないけど、すぐに車が必要!そんなあなたにピッタリです。
カーリースは、車の購入に比べて頭金や諸費用が大幅に抑えられるため、まとまった出費を避けたい方にとって経済的な選択肢となります。
短期間で様々な車を試したい人
いろいろな車に乗ってみたいけれど購入はハードルが高いと感じる方に、カーリースは手軽に試せるチャンスを提供します。
数年ごとに異なる車種に乗り換えることで、様々なカーライフを体験できます。
EV対応車に手軽に乗りたい人
環境に優しいEVに興味があるけれど高額な購入費用がネックという方に、カーリースは初期費用を抑えて最新のEVに乗れる魅力的な選択肢です。
補助金や税制優遇などのメリットも受けられる場合があります。
※補助金・税制優遇の適用条件は年度で変わるため、経済産業省などの現行の案内で確認してください。
カーリースに向いている人・向いてない人について詳しくみる
購入が向いている人
- まとまった資金がある人
- 将来的に車を売却する可能性がある人
- 特定の車種に強いこだわりがある人
- 長期的に車を所有したい人
- カスタマイズを楽しみたい人
- 走行距離が多い人
十分なまとまった資金がある人
車両代金、税金、保険料などの初期費用を、一括で支払えるだけの十分な資金がある方には、購入がおすすめです。
ローンを組む必要がないため、利息を支払う必要もありません。
将来的に車を売却する可能性がある人
いつか車を売って、そのお金を別のことに使いたいと考えているなら、所有権のある購入がおすすめです。
売却によって得たお金を、次の車の購入資金に充てることもできます。
特定の車種に強いこだわりがある人
どうしてもこの車に乗りたい!という強い思い入れがあるなら、購入して長く大切に乗るのが一番です。
カーリースでは、取り扱い車種が限られている場合もあります。
長期的に車を所有したい人
車を長く所有し、愛着を持って乗りたい人にとって、購入は適しています。
リースとは異なり、返却の必要がないため、自分のものとして自由に使うことができます。
カスタマイズを楽しみたい人
購入した車は自由にカスタマイズできるため、自分好みの一台に仕上げたい人にとって、購入は魅力的な選択肢です。
カーリースでは、改造が禁止されている場合がほとんどです。
走行距離が多い人
カーリースには走行距離制限が設けられることが多いため、長距離走行が多く制限を気にせず車を使いたい場合は購入が適しています。
契約年数や走行距離など、自分の条件に合うかを相談したい場合は、次のボタンから問い合わせできます。
「料金についてもっと知りたい」「車種選びで迷っている」
そんな方におすすめなのがクルカの事前審査サービス!
事前審査に通過してから、じっくり車種やプランを選べます。もちろん事前審査は契約ではありませんので、ご安心ください。
気軽に相談できる!
クルカの公式LINEに登録はこちら
車のリースと購入の総額を比べるときの見方
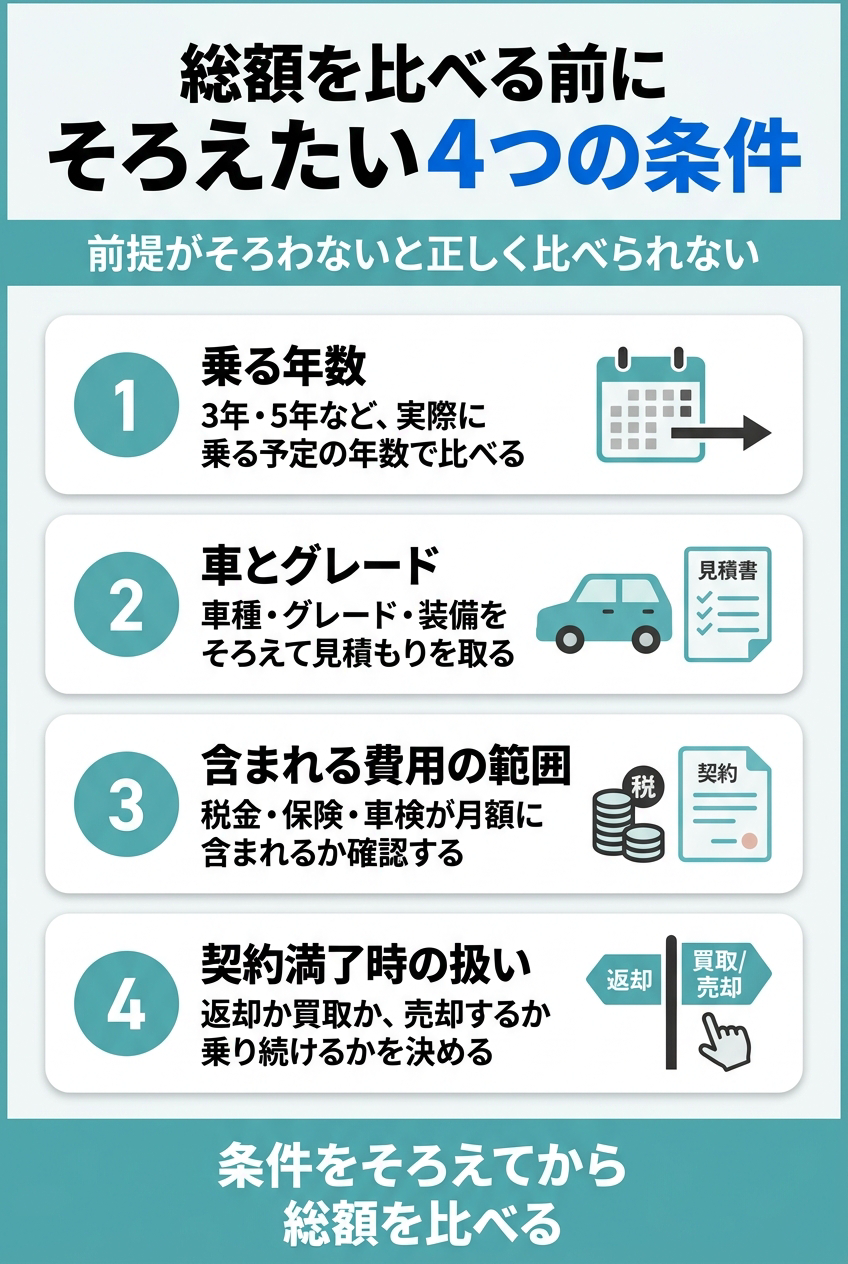
支払総額の数字だけを並べても、どちらが得かは決まりません。前提のそろっていない数字を比べると、実際とは違う結論になることがあるためです。次の順で、条件をそろえて計算しましょう。
総額を比べる前にそろえる4つの条件
- 乗る年数:3年、5年など、実際に乗る予定の年数で比べます。
- 車とグレード:車種、グレード、装備を同じにして、見積もりを取ります。
- 含まれる費用の範囲:自動車税、自賠責保険、車検、メンテナンスなどが月額に含まれるか、別にかかるかを確認します。
- 契約満了時の扱い:リースは返却か買い取りか、購入は売却するか乗り続けるかを決めます。
駐車場代や燃料代のように、リースでも購入でも同じようにかかる費用は、比較から外しても差は変わりません。任意保険は、リース料に含まれるかどうかがプランによって異なるため、見積書で確認しましょう。
費用の項目ごとの違い
| 項目 | カーリース | ローン購入 | 現金一括購入 |
|---|---|---|---|
| 車両代金 | リース料に含まれる | 分割で支払う | 一括で支払う |
| 金利・手数料 | リース料に含まれる(内訳の表示は会社による) | 分割払いの金利がかかる | かからない |
| 自動車税・重量税・自賠責保険 | リース料に含まれるプランが多い | 購入時と毎年、別にかかる | 購入時と毎年、別にかかる |
| 車検・メンテナンス | プランによってリース料に含まれる | 自己負担 | 自己負担 |
| 任意保険 | プランによる。含まれない場合は別に加入 | 別に加入 | 別に加入 |
表は一般的な傾向です。含まれる費用の範囲は会社とプランで異なるため、見積書と契約書で確認してください。
乗る年数によって結果を左右するポイントが変わる
| 乗る年数の目安 | 購入で結果を左右するもの | リースで結果を左右するもの |
|---|---|---|
| 3年前後の短い期間 | 売却(下取り)額が、支払総額のどれだけを補えるか | 月額と、返却時の精算条件(走行距離や傷など) |
| 5年前後 | 車検や消耗品の交換など、維持費の増え方 | 契約年数に対する月額と、契約中に生活が変わったときの対応 |
| 7年以上の長い期間 | ローン完済後は維持費が中心になり、乗るほど1年あたりの負担が下がる | 契約が長くなるため、事情が変わったときの負担と、原則として中途解約できない点 |
この表は考え方の整理で、年数ごとの有利不利を示す数字ではありません。自分が乗る年数で見積もりを取り、計算して確かめましょう。
契約満了時に手元に残るものまで含めて比べる
購入は、乗り終えたあとに車を売却できる場合があります。リースは、契約満了時に車を返却するのが基本で、売却額は手元に入りません。そのため、実質的な負担は次のように考えます。
- 購入:購入時の支払総額(金利と諸費用を含む)と乗っている間の維持費を足し、売却できた額を引いた金額
- リース:リース料の総額に、返却時に精算が生じた場合はその金額を足した金額
売却額は、車種、年式、走行距離、車の状態、市場の状況で変わり、事前には確定できません。見積もりの段階では、複数の販売店や買取店の査定を参考に見込みを置きましょう。契約方式によっては、満了時に残価の精算が生じる場合があるため、契約書で確認します。
契約満了後にリース車を買い取れるかどうかは、次の記事で解説しています。
法人・個人事業主はリースと購入どちらが得?経費の考え方の違い
法人や個人事業主が事業で車を使う場合、どちらの方法でも、事業に使った分は経費として処理できます。違いは、その処理の方法です。カーリース会社を比較するときも、法人・個人事業主の場合は、月額の条件だけでなく経費処理の方法も含めて見る必要があります。
購入とリースで経費処理の方法が違う
購入した車は、車両代金を一度に経費にするのではなく、耐用年数にわたって減価償却として少しずつ費用にします。国税庁の耐用年数表では、一般用の自動車は6年、総排気量0.66リットル以下の小型車は4年です。
多くのカーリースは、法人税法上の所有権移転外リース取引に当たると考えられます。この場合、税務上はリース期間にわたって償却する方法とされていますが、リース料を賃借料として損金経理した金額は、償却費として損金経理した金額に含まれるとされています(国税庁)。契約内容によって扱いが異なるため、自社の契約が該当するかは税理士に確認してください。
リースにすれば節税になるとは限らない
経費にできる金額は、実際に支払った費用で決まります。リースでも購入でも、事業に使った車の費用が経費になる点は同じです。リース料の総額が購入より高ければ、経費の総額も大きくなりますが、支払う現金も多くなります。
法人の場合、軽減される税額は、所得にかかる税率で決まります。国税庁によると、資本金1億円以下の中小法人の税率は、年800万円以下の所得の部分が15%、800万円を超える部分が23.2%です(令和7年4月1日現在)。たとえば、年800万円以下の部分に15%が適用される中小法人で経費が100万円増えると、法人税額は15万円減りますが、支払った100万円は戻りません。税額は法人の状況で変わり、地方法人税や事業税などは別に計算します。
消費税の扱いと個人事業主の場合
消費税では、課税事業者が事業のために支払ったリース料や購入代金は、課税仕入れとして仕入税額控除の対象になります。購入でもリースでも対象になる点は同じですが、リース料に利子相当額が区分して示されている場合など、処理によって控除の扱いが分かれることがあります(国税庁)。免税事業者や、簡易課税制度を選んでいる場合は、扱いが変わります。
個人事業主が事業と私用の両方で車を使う場合は、事業に使った割合だけを経費にする家事按分が必要になります。詳しくは、次の記事で解説しています。
参考:国税庁 No.5702 リース取引についての取扱いの概要(https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5702.htm)
参考:国税庁 No.5759 法人税の税率(https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5759.htm)
参考:国税庁 No.6163 リース取引についての消費税の取扱いの概要(https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6163.htm)
参考:国税庁 確定申告書等作成コーナー 耐用年数(車両・運搬具)(https://www.keisan.nta.go.jp/r5yokuaru/aoiroshinkoku/hitsuyokeihi/genkashokyakuhi/taiyonensusharyo.html)
法人・個人事業主向けのカーリースは、次のボタンから案内しています。

「社用車の管理に手間がかかる」「経費計上しやすい仕組みを探している」――そんな法人・個人事業主様に最適です。クルカの新車リースなら月額定額で経費処理がシンプル。頭金ゼロで新車を導入できるから、キャッシュフローにも優しい仕組みです。
他社が5年〜7年契約を前提とする中、クルカは3年契約。短期で入れ替えられるので、事業の変化に合わせて無理なく利用できます。
経費で新車に乗れる!
法人・個人事業主様向け新車リースをチェック
カーリース会社を比較するときのポイント
カーリースは、会社やプランによって、月額に含まれる費用や契約の条件が異なります。同じ車でも、契約年数や含まれる費用が違えば、月額も支払総額も変わります。リースと購入のどちらにするかを決めたら、次はカーリース会社どうしを同じ項目で比べましょう。
比較するときに見る7つの項目
比べる項目と、確認するときに見落としやすい点を表にまとめます。
| 項目 | 確認すること | 見落としやすい点 |
|---|---|---|
| 月額に含まれる費用 | 自動車税、自賠責保険、登録費用、車検、メンテナンス、任意保険のうち、どれが月額に含まれるか | 月額が安く見えても、メンテナンスや保険が別料金になっている場合がある |
| 支払総額 | 月額に支払回数をかけ、頭金、ボーナス払い、オプション料金を足した合計 | 月額だけで比べると、ボーナス払いや長い契約年数で総額が大きくなっていることに気づきにくい |
| 契約期間 | 選べる契約年数と、その年数での月額 | 契約年数が長いほど月額は下がりやすい一方、途中で生活が変わったときの影響が大きくなる |
| 走行距離 | 月間や契約期間全体の上限と、超えた場合の料金 | 通勤や送迎、帰省を含めた実際の走行距離で確認する |
| 中途解約 | 途中で解約できるか、解約金はどう計算されるか | 原則として中途解約できない契約が多い。解約できるプランも条件を確認する |
| 契約満了時の扱い | 返却、乗り換え、買い取り、車がもらえるプランなどの選択肢と、残価の精算があるか | 残価の精算がある契約では、返却時の車の状態や価値によって追加の支払いが生じることがある |
| 選べる車種 | 新車か中古車か、取り扱うメーカーと車種、グレードやオプションを選べるか | 乗りたい車種や希望のグレードを扱っていない場合がある |
各社の公式サイトや見積書をもとに、この7つの項目を書き出して並べると、月額だけでは分からない違いが見えてきます。見積もりは、同じ車種、グレード、契約年数でそろえて取りましょう。
各社の料金や契約期間を並べた比較や、カーリース会社の選び方は、次の記事で詳しく解説しています。

クルカのカーリースの主な条件
月額に含まれるものと含まれないもの
クルカの公式サイトでは、頭金0円、ボーナス払い0円で、自動車税、自賠責保険、諸費用が月額に含まれると案内されています。一方、駐車場代、任意保険、車両保険は月額に含まれません(任意保険の料金は、希望すればリース料に含めることも可能です)。自動車税や自賠責保険を別に用意する必要がなく、月々の支払いが一定になる点は、購入との違いです。ただし、任意保険や駐車場代は別途負担が必要です。
契約期間と走行距離
契約期間は基本の3年プランです。12か月経過後に途中解約できる自由解約型プラン「KURUCA FREE」もあります。走行距離は月1,000kmを基本に計算し、超過した場合は1kmあたり20円(税抜)が請求されます。契約方式はクローズドエンド方式で、車両返却時の価値の減少に伴う精算はありません。
契約満了時の扱いと取り扱う車
契約満了時は、車を返却するか、新しい車に乗り換えるかを選びます。契約期間中や満了時に車を買い取ることや、同じ車で再リースすることはできません。返却時に、傷やへこみ、修復歴、規定の走行距離の超過などがあった場合は、別途支払いが生じます。
取り扱う車は新車で、車種一覧に掲載されている国内外のメーカーの車から選びます。3年プランの場合は新車登録から3年以内に契約が満了するため、契約期間中に車検の時期は来ません。中古車のリースは、別途相談となっています。
車のリースと購入に関するよくある質問
Q. 車のリースと購入では結局どちらが得ですか?
A. 乗る年数や、契約満了時に車を返却するか売却するかによって変わるため、一律には言えません。数年ごとに乗り換えたい場合や月々の支払いを一定にしたい場合はカーリースが、長く乗りたい場合や走行距離の制限を避けたい場合は購入が向いています。自分の条件で見積もりを取り、総額を比べて判断しましょう。
Q. カーリースとローン購入ではどちらが得ですか?
A. ローン購入は金利がかかる一方、完済後は車が手元に残り、売却もできます。カーリースは月額に税金などが含まれるプランが多い一方、契約満了時に車を返却するのが基本です。総額は、乗る年数と含まれる費用をそろえて比べます。ローンの返済額の例は、次の記事で確認できます。
Q. 知恵袋などで意見が分かれるのはなぜですか?
A. 比べている前提が、投稿ごとに違うためと考えられます。乗る年数、車種、契約内容、購入時の売却額の見込みが異なると、結論も変わります。たとえば、3年で乗り換える人と10年乗る人では、比べるべき総額の範囲が違います。他の人の意見は参考にとどめ、自分の条件で見積もりを取って計算しましょう。
Q. カーリースの車は見た目でリース車だと分かりますか?
A. クルカの場合、リース車は3ナンバーや5ナンバーなどの自家用車として登録され、レンタカーのようなわナンバーにはなりません。車検証では、所有者がリース会社、使用者が契約者になります。
Q. 個人事業主や会社の場合はリースと購入のどちらが得ですか?
A. 事業に使った分は、どちらの方法でも経費にできます。違いは計上のしかたで、購入は減価償却、リースは支払ったリース料を経費として処理する方法が中心です。リースなら節税になるとは限らないため、税理士に確認してください。個人事業主が事業と私用の両方で車を使う場合は、事業に使った割合だけを経費にする家事按分も必要です。
Q. カーリース会社を比較するときは、どこを見ればいいですか?
A. 会社名やランキングの順位だけで決めず、月額に含まれる費用、支払総額、契約期間、走行距離、中途解約、契約満了時の扱い、選べる車種を同じ項目で並べて比べる方法をおすすめします。見積もりは、同じ車種、グレード、契約年数でそろえて取ると、違いが分かりやすくなります。それぞれの項目の見方は、カーリース会社を比較するときのポイントの章で解説しています。
Q. リースの契約満了後に車を買い取れますか?
A. 契約内容によります。買い取りできるプランもあれば、返却が基本のプランもあります。満了時に残価の精算が生じる契約もあるため、買い取りの可否、買い取り価格の決め方、精算の方法を契約書で確認してください。なお、リース車の所有者は契約者ではなくリース会社です。
Q. リース契約の途中で車を手放したい場合はどうなりますか?
A. カーリースは原則として中途解約ができず、解約できる場合でも解約料などが生じます(国民生活センター)。購入した車は、売却して手放せます。生活の状況が変わりやすい場合は、契約年数の短いプランや、中途解約できるプランを選ぶ方法もあります。契約前に、解約料の考え方を確認しておきましょう。
まとめ:リースと購入は条件をそろえて比べて選ぶ
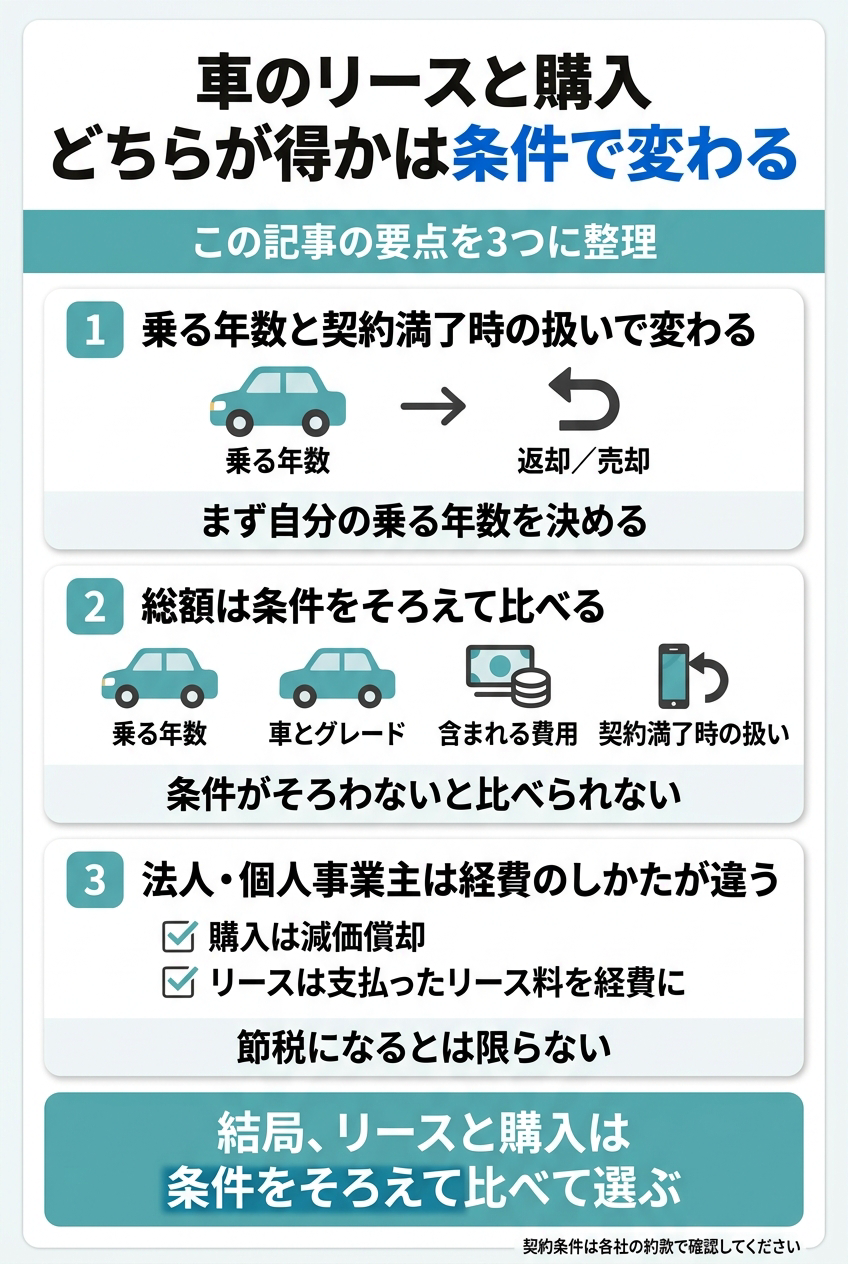
ここまで、カーリース、ローン購入、現金一括購入を比べてきました。判断の順に整理します。
- 数年ごとに乗り換えたい、初期費用と維持費を月額にまとめたい場合は、カーリースを含めて検討する
- 長く乗りたい、走行距離やカスタマイズの自由を重視する場合は、購入を含めて検討する
- 総額は、乗る年数と含まれる費用をそろえ、契約満了時に手元に残るものまで含めて比べる
- カーリース会社は、月額に含まれる費用、契約期間、走行距離、契約満了時の扱いを同じ項目で並べて選ぶ
- 法人・個人事業主は、経費処理のしかたと消費税の扱いを税理士に確認する
自分の条件でリース料の総額を確認したい場合は、次のボタンからクルカの料金を確認できます。
「月額1万円台から!」と宣伝しているカーリースも、実際は7年〜11年の長期契約が前提。その結果、支払総額は数百万円に膨らむケースもあります。クルカは最短3年契約で、支払総額を抑えながら常に最新の新車へ乗り換え可能。総合的に見て他社よりおトクです。
総支払額で選ぶなら
クルカが断然おトク!
この記事の執筆者
小嶋 啓意
クルカ事業部 統括マネージャー
「新卒から自動車業界一筋15年のキャリアがあります! 大学卒業後、某大手国内ディーラーの営業職を経て、クルカに入社しました。 自動車業界のキャリアの長さは社内屈指。「車といえば、小嶋さん」と社内で言われるレベルの車好き。車は三度の飯より大好きです! ディーラーや現職の営業経験を生かした車選びのご提案が得意です。長年の経験から、お客様にとって最適な1台をご用意いたします。 営業時代は商品のスペックを理解し、お客様に提案することをモットーにしましたので、自動車のスペックに精通しています。 弊社Youtubeチャンネルでは、車選びの知識やクルカで取り扱っている車種の解説もしています。 ぜひ車選びの参考にしてみてください! →YouTubeクルカ公式チャンネル」
ちか
ライター
「日常使いは軽だけどクラシックカー好き。 近隣県までドライブ&ご当地グルメを堪能するのが休日の楽しみです!」






関連コラム



新車カーリースを探す
条件・用途から車を選ぶ
- 燃費性能で選ぶ
- 定員数で選ぶ
- おすすめ用途で選ぶ
CONTACTお問い合わせ
私達にお任せください!
分かりやすく丁寧にご案内いたします!
-
 LINEでのお問い合わせ
お友達追加をしていただくと、
友達追加
メッセージでの問い合わせが可能です
 フォーム