

-

 新車カーリースクルカ
- カーリースお役立ちコラム
- カーリース記事一覧
- 車の一括払いはお得?現金とクレジットカードの違い・メリットとデメリットを解説
 カーリース
この記事の監修者
水野 崇
宅地建物取引士 / 1級ファイナンシャル・プランニング技能士 / CFP認定者 / 水野総合FP事務所 代表
東京理科大学理学部卒業。中学、高校、大学、専門学校で金融経済教育を行うほか、テレビ朝日『グッド!モーニング』、BSテレ東『マネーのまなび』、TOKYO MX『堀潤激論サミット』などにTV出演。2024年秋放送のNHK土曜ドラマ『3000万』家計監修。独立系FPとしての活動は、相談、執筆・監修、講演・講師、取材協力、メディア出演など多岐にわたる。
公式ホームページこの記事でわかること
- 一括払いには「現金一括」と「クレジットカード一括」があり、判断の軸は総額・手元資金・上限額の3つです
- 現金一括は総支払額を抑えやすい一方、手元資金が大きく減るため、生活防衛資金を残す計画が必要です
- クレジットカードの一括払いはポイント還元が魅力ですが、上限額・手数料・対象外条件を事前に確認したい支払い方法です
- 現金一括の支払いは銀行振込が中心で、残金は登録前から納車日までに支払う流れが一般的です
まとまった貯金があり、車を現金やクレジットカードで一括払いするか、ローンやカーリースにするか迷う場面で、判断の軸になるのが「総額」「手元に残るお金」「上限額」の3つです。車の一括払いには、代金をそのまま現金で支払う方法と、クレジットカードでまとめて支払う方法があり、それぞれ条件や注意点が異なります。
一括払いとは?現金一括とクレジットカード一括の違い
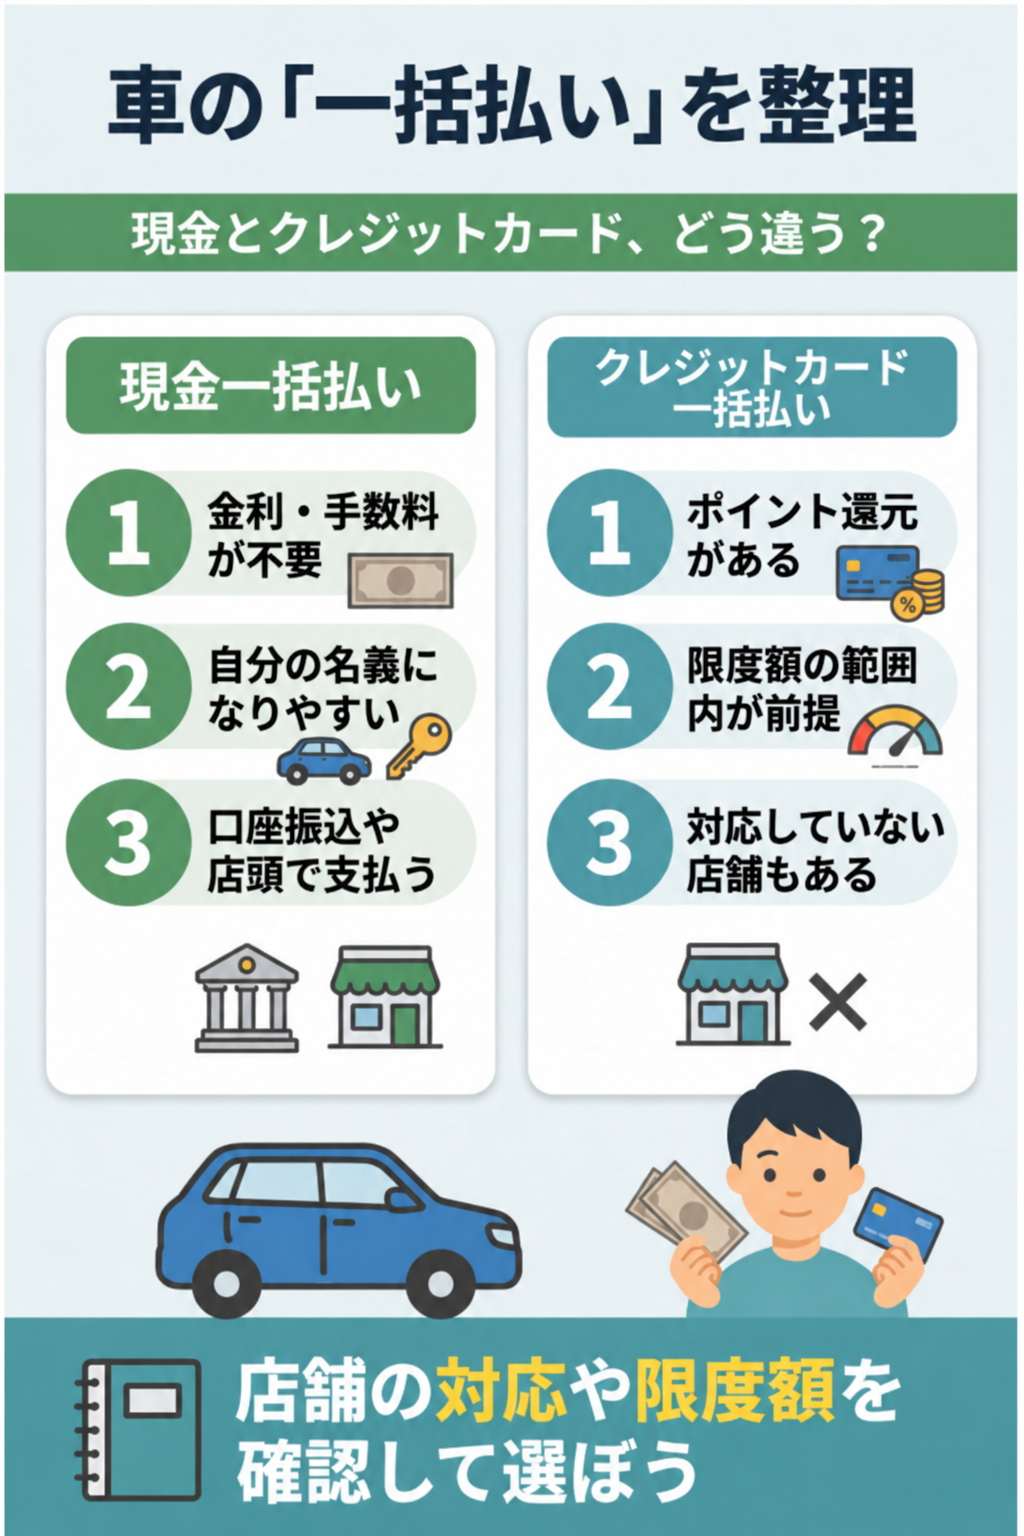
新車を現金一括で購入した人は6割台半ばにのぼるという調査もあり、一括払い自体は珍しい選択ではありません
現金一括とクレジットカード一括は、どちらも購入時に代金をまとめて支払う点は同じですが、使う手段によって手数料の発生条件や販売店側の対応が変わります。ローンのように毎月の返済が続くわけではない点は共通しています。
現金一括払いの特徴
現金一括払いは、販売店の口座へ代金を振り込む、または店頭で支払う方法です。金融機関やクレジットカード会社を介さないため、金利や手数料がかからず、支払いが完了した時点で車の名義が自分になるという特徴があります。
クレジットカード一括払いの特徴
クレジットカード一括払いは、車の代金をクレジットカードでまとめて支払う方法です。カードの利用限度額の範囲内であることが前提で、販売店がクレジットカード払いに対応しているかどうかによっても可否が変わります。ポイント還元を受けられる一方、販売店側に決済手数料の負担が発生するため、対応していない販売店や、対応していても一部の金額に限られる販売店もあります。
一括払いを選ぶ人はどれくらいいる?
一般社団法人日本自動車工業会の「2025年度乗用車市場動向調査」(2026年4月公表)によると、直近2年以内に新車を購入した人のうち、現金一括で購入した人は65%で最も多く、一般のローン・クレジットは16%、残価設定型のローン・クレジットは15%でした。高齢期の世帯では77%が現金一括を選んでいます。なお、この年度から調査方法が訪問調査からWeb調査に変わったため、前回の2023年度調査(現金一括58%)とは単純に比較できません。一括払いは、資金に余裕がある人だけでなく、ローンを組みにくい事情がある人にも選ばれています。
一括払いのメリット
車を数年おきに乗り換える人にとっても、一括払いは「利息を払わない」という選択そのものが、総額の差になって表れます。分割払いでは金利分の負担が上乗せされますが、一括払いであれば車両価格と諸費用だけで支払いが完了します。
総支払額を抑えやすい
ローンを利用する場合、金利や手数料が上乗せされるため、同じ車でも総支払額はローンより一括払いのほうが少なくなる傾向があります。差額は借入額や金利、返済期間によって変わるため、ローンを検討している場合は事前に見積もりを比較しておくと判断しやすくなります。
ローンと一括払いの差額はどれくらい?
たとえば300万円を借りて5年(60回)の元利均等返済にした場合、金利が年3%なら月々の返済は約5万3,900円、利息の合計は約23万円です。金利が年6%になると、月々は約5万8,000円、利息の合計は約48万円に増えます。現金一括で支払えば、この利息分はかかりません。ここでの金利と期間は説明のための仮定で、実際の金利や手数料は金融機関や販売店によって異なります。
一方で、現金一括はもったいないという意見もあります。まとまった資金を手元に残しておけば、急な出費に備えやすくなるという考え方です。利息は借りた時点で確実に増える費用なので、手元に残したい金額と利息の負担を見比べて判断するとよいでしょう。借入額や期間ごとの返済額は「【シミュレーション付】300万の車ローンは月々いくら?頭金別、借入期間別に返済金額を紹介」の記事で解説しています。
名義が自分になり、処分や売却が自由
現金一括払いやクレジットカード一括払いで支払いを終えた車は、基本的に購入者本人の名義になります。一方、ディーラーローンを利用した場合は、完済するまで車の所有者が販売店や信販会社になっていることが一般的です(銀行のマイカーローンは、購入者本人の名義になるのが一般的です)。名義が自分にあれば、転勤や家族構成の変化などで車を手放す必要が生じたときも、比較的スムーズに売却や譲渡ができます。
一括払いのデメリット
貯金に余裕があっても、車の代金として数百万円規模の支出が一度に発生する点は、一括払い特有の負担です。車両価格に加えて諸費用もまとめて支払うため、貯金の多くを使うことになる場合があります。
手元資金が大きく減るリスク
一括払いをすると、急な医療費や転職、冠婚葬祭などの出費が重なったときに対応しづらくなる可能性があります。一括払いを検討する際は、支払い後にどれくらいの資金が手元に残るかを事前に確認しておくことが大切です。
値引き交渉がしにくい傾向がある
販売店によっては、ローンを組んでもらうことで信販会社などから手数料を受け取れる仕組みがあり、一括払いだとその分の利益が見込めないため、値引き交渉に応じてもらいにくい傾向があります。一方で、ローン審査に通らず契約が取り消される心配がない点から、現金一括を歓迎する販売店もあります。新車・中古車を問わず、支払い方法は見積もりや値引きの条件がまとまった段階で伝えるという方法もあります。値引きの可否は販売店ごとに異なるため、一括払いを希望する場合は早めに相談しておくとよいでしょう。
くわしい理由や対処法は「車の一括払いが嫌がられる理由は?ローンとの違いやメリット・デメリットを解説」の記事で解説しています。
クレジットカードで一括購入はできる?上限額とポイント還元の考え方

高額な決済になるクレジットカード一括払いは、対応の可否や上限額が販売店ごとにばらつきやすい支払い方法です。すべての販売店がクレジットカード払いに対応しているわけではなく、対応していても金額の上限を設けている場合があります。
クレジットカードでの支払いが可能かは販売店次第
クレジットカードでの一括払いに対応していない販売店や、車両価格の一部のみカード払いを認める販売店もあります。購入を検討している販売店がどこまで対応しているかは、契約前に確認しておきましょう。
利用限度額を超えそうなときの選択肢
車の代金は高額になりやすく、通常の利用限度額を超えてしまうケースもあります。その場合は、事前にカード会社へ利用枠の一時的な増額を申請できることがありますが、可否や増額できる金額はカード会社の審査によるため、希望どおりに認められるとは限りません。
※注釈: 利用枠の増額は各カード会社の審査によるため、事前に余裕を持って相談することをおすすめします。
ポイント還元の考え方
クレジットカードで一括払いをすると、利用額に応じたポイントを受け取れる場合があります。たとえば還元率1%のカードで200万円の車を購入すると、単純計算で2万円相当のポイントが得られます。ただし、還元率やポイントの上限、車の購入が対象外になる条件はカード会社や車種によって異なるため、実際の還元額は事前に確認してください。
見落としやすい注意点
販売店側がカード会社に支払う決済手数料を車両価格に上乗せしている場合や、現金払いを条件に値引きに応じている場合もあります。ポイント還元だけで得か損かを判断するのではなく、値引き額とあわせて比較することが大切です。くわしい損得の考え方は「車購入のクレジットカード一括払いは損?店舗が断る裏事情と現金を残す新常識」の記事で解説しています。
現金一括で買うときの流れと支払い方法
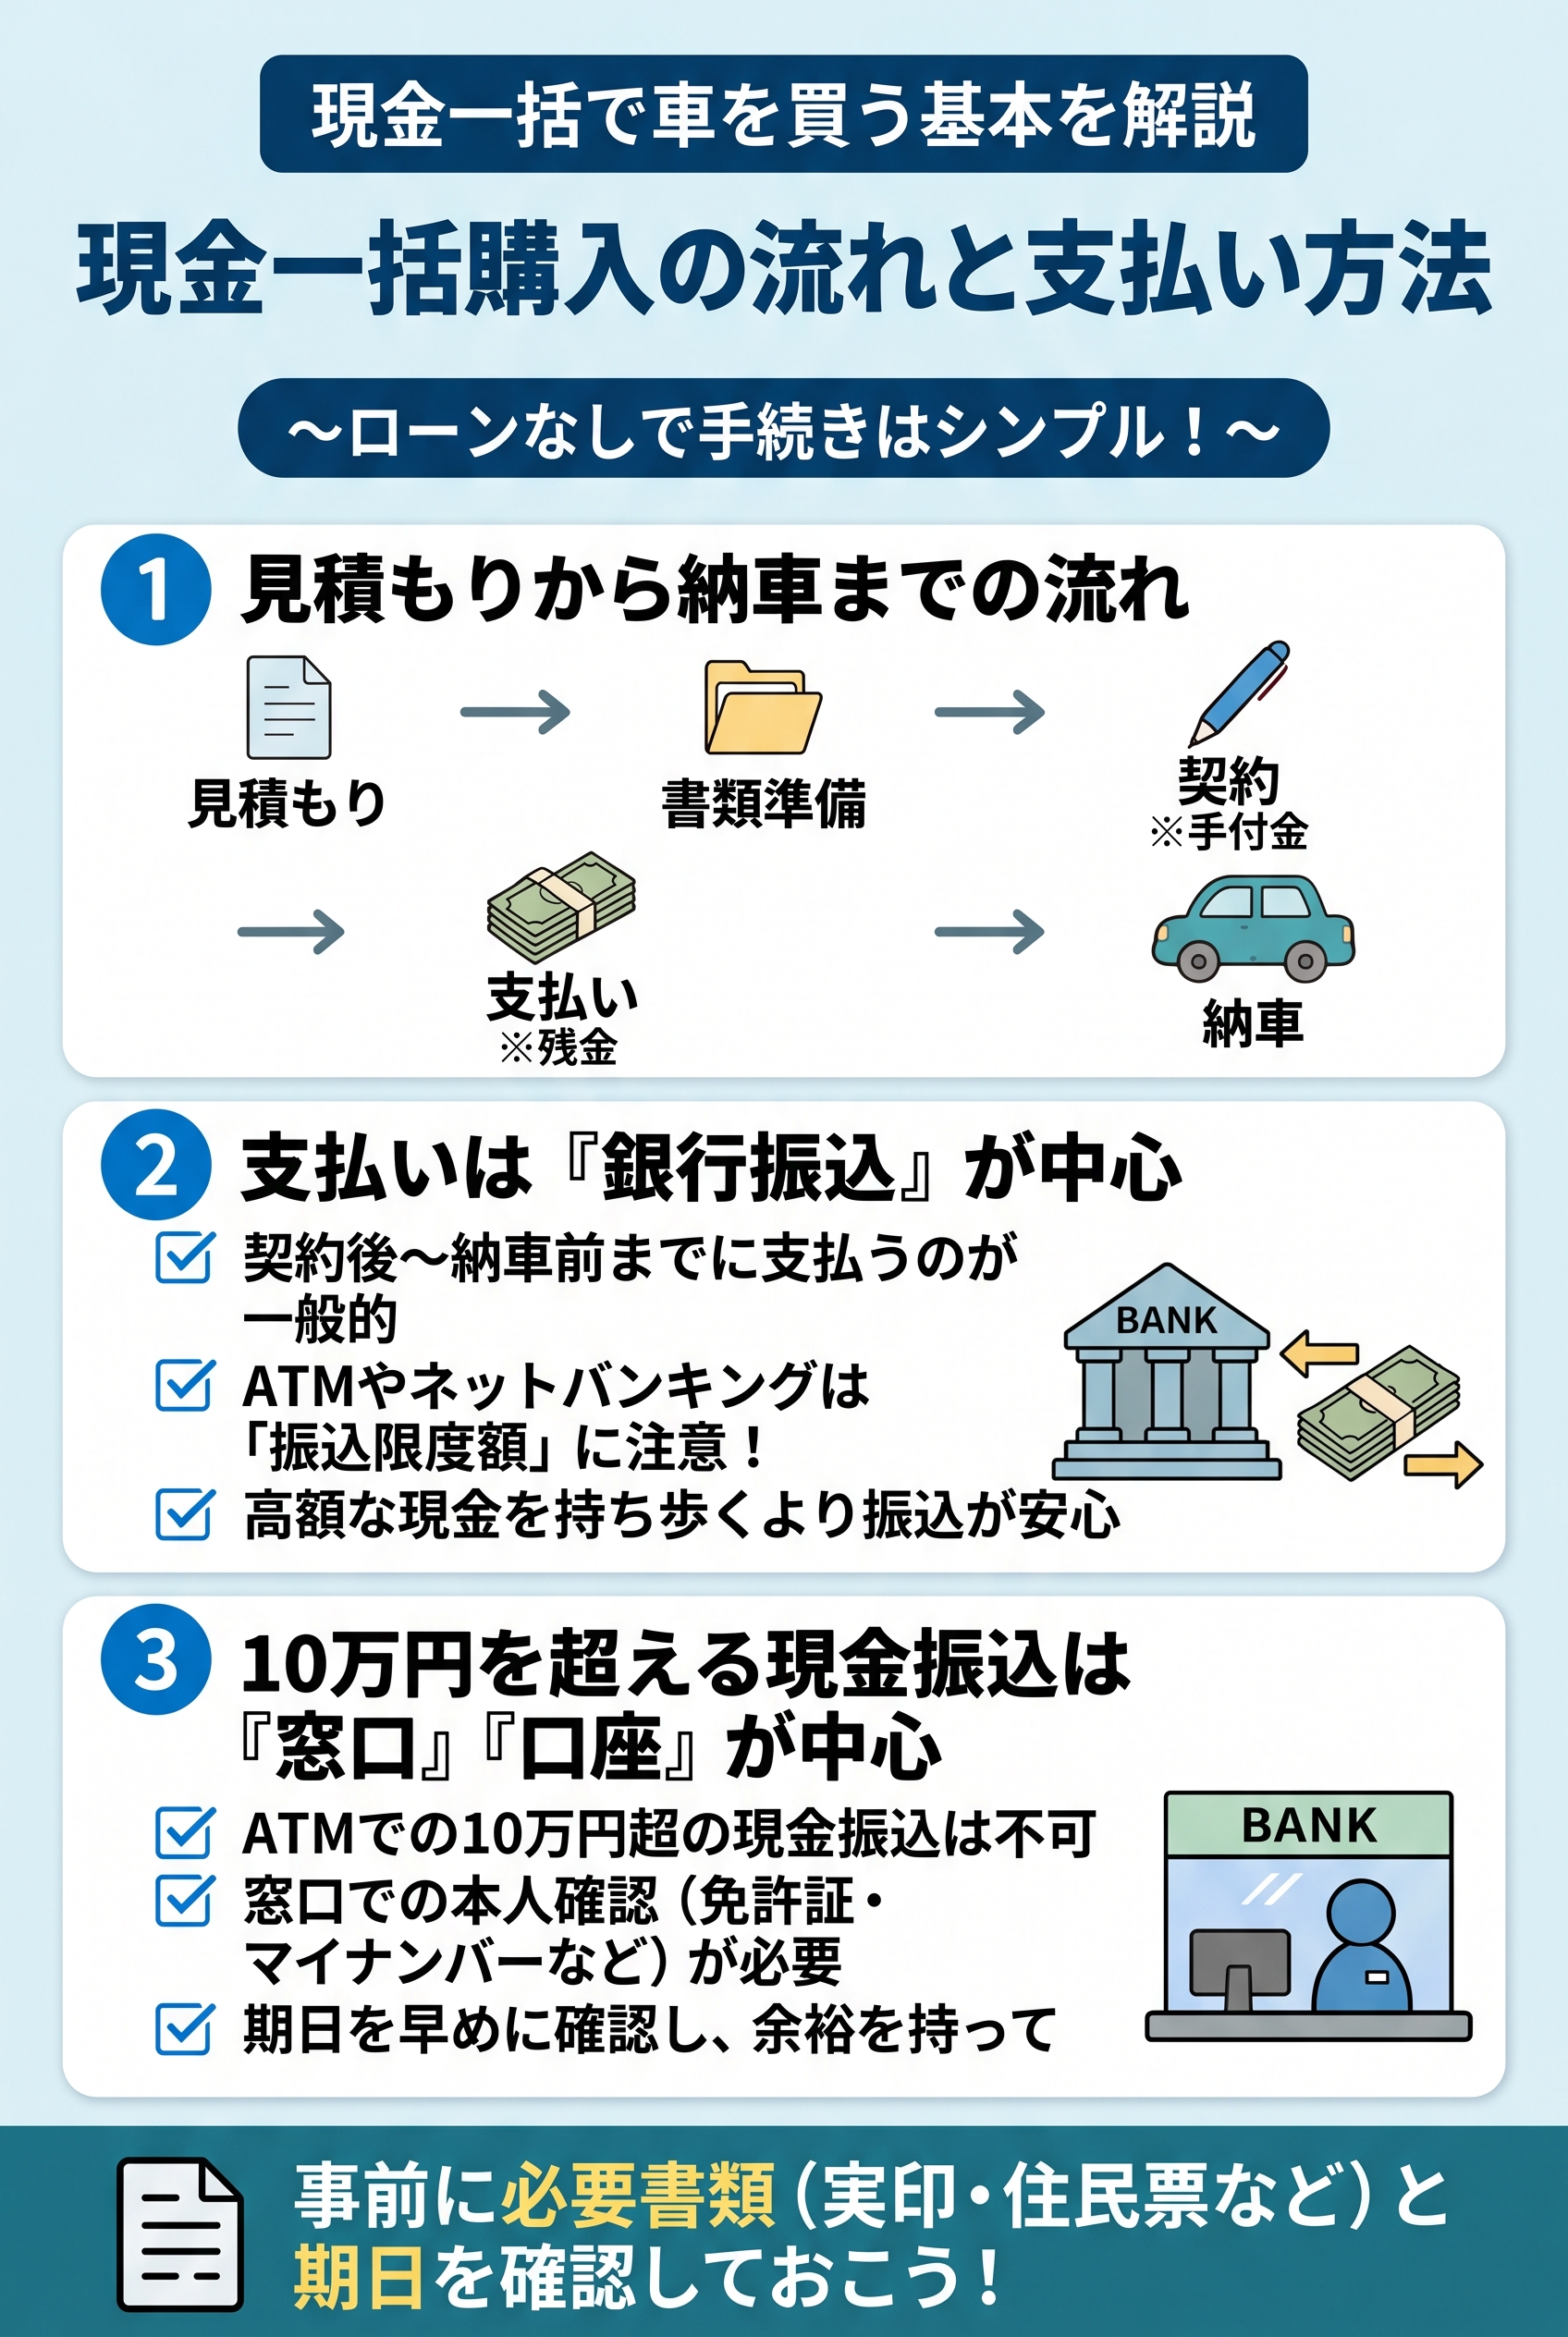
10万円を超える現金の振込は窓口での本人確認が必要になるため、振込の方法と期日を早めに確認しておきましょう
現金一括といっても、現金を店頭に持ち込むケースは多くありません。購入の流れと、高額な代金をどの方法で、いつまでに払うのかを知っておくと、契約後に慌てずに済みます。
見積もりから納車までの流れ
販売店によって多少異なりますが、現金一括で買う場合は一般的に次の流れで進みます。ローン審査がない分、手続きはシンプルです。
- 見積もりと価格交渉:オプションや諸費用を含めた総額の見積もりをもらいます
- 必要書類の準備:車の登録に必要な書類をそろえます
- 契約:注文書に署名・捺印します。販売店によっては手付金が必要です
- 代金の支払い:指定された期日までに残金を支払います
- 納車:車両の状態や付属品を確認して受け取ります。任意保険は納車日までに加入しておきましょう
支払い方法は銀行振込が中心
現金一括の代金は、販売店が指定する口座へ振り込む方法が一般的で、店頭で現金を受け付けている販売店もあります。振込は、ネットバンキングやATM、銀行窓口などで行えます。ただし、ネットバンキングやATMの振込には1日あたりの限度額が設けられていることが多く、車の代金をまとめて振り込めない場合があります。限度額の変更には手続きが必要になることもあるため、振込の前に確認しておきましょう。高額の現金を持ち歩くと盗難や紛失のリスクがあるため、店頭へ持参するより振込のほうが安心です。振込手数料は購入者の負担になることが多いものの、販売店が負担する場合もあります。
現金を銀行に持ち込んで振り込む場合、犯罪収益移転防止法により、10万円を超える現金の振込には本人確認書類の提示が必要です。ATMでは10万円を超える現金の振込はできないため、窓口を利用することになります。運転免許証やマイナンバーカードなどを用意し、時間に余裕を持って手続きしましょう。
支払うタイミングは契約後から納車前まで
現金一括の場合、契約後に登録にかかる諸費用などを先に支払い、残金は登録前から納車日までに支払う流れが一般的です。納車まで数か月かかる場合でも、契約時に全額を求められるとは限りません。具体的な期日や手付金の有無は販売店によって異なるため、注文書や契約書で振込期日を確認しておくと安心です。中古車の場合も、振込期日の決め方は販売店ごとに異なるため、同じように確認しておきましょう。
事前に準備しておく書類
現金一括でも、車の登録に必要な書類はローンで買う場合と同じです。普通自動車の場合は、実印と印鑑証明書(発行から3か月以内)、車庫証明書を用意します。軽自動車の場合は、住民票の写し(発行から3か月以内)と認印を用意し、地域によっては車庫の届出も必要です。車検証や自賠責保険証明書、委任状などは販売店が用意するのが一般的です。車庫証明書の取得は販売店に代行を頼むこともでき、その場合は代行費用がかかります。
一括払いに必要な資金の考え方
車両価格だけを基準に一括払いの予算を決めると、諸費用や購入後の生活資金が不足しやすくなります。
車両価格に諸費用を上乗せして考える
現金一括で購入する場合は特に、車両本体価格のほかに、自動車税や自動車重量税、自賠責保険料、リサイクル料金などの法定費用、登録手続きにかかる諸費用が発生することを見込んでおく必要があります。これらの費用は車両価格に対して一定割合かかるため、車両価格だけでなく諸費用分の資金もあわせて準備しておきましょう。
※注釈: 自動車取得時にかかっていた環境性能割は2026年3月31日で廃止されており、それ以降に登録する車には課税されません。最新の税制・課税条件は国土交通省や自治体の案内でご確認ください。
| 費目 | 内容 |
|---|---|
| 車両本体価格 | 車そのものの価格(オプション含む) |
| 自動車税・自動車重量税 | 車の保有・使用にかかる法定の税金 |
| 自賠責保険料 | 加入が義務づけられている保険の保険料 |
| リサイクル料金 | 車を将来廃棄する際の処理費用としてあらかじめ支払う費用 |
| 登録・車庫証明などの諸費用 | 登録手続きやナンバー取得などにかかる費用 |
生活防衛資金を残しておく考え方
一括払いをする場合も、支払い後の生活費として、急な出費に備えるための資金(生活防衛資金)を残しておく必要があります。一般的には、生活費の3〜6か月分程度を目安に手元に残す考え方が多くの金融機関で紹介されています。金額の目安は家族構成や収入によって変わるため、無理のない範囲で計画することが大切です。
株式会社クルカCEO 早川 由紀夫からのコメント
一括払い・ローン・カーリースを比較する
同じ車でも、支払い方法によって「総額」「名義」「毎月の負担」という3つの条件が大きく変わります。
総額・所有権・毎月の支払いの違い
| 観点 | 一括払い(現金・カード) | ローン | カーリース |
|---|---|---|---|
| 利息・手数料 | 原則かからない(カードは条件により手数料が発生する場合あり) | かかる | 月額料金に含まれる場合が多い |
| 支払い後の名義 | 購入者本人になることが一般的 | ディーラーローンは完済まで販売店や信販会社が所有者になることが一般的(銀行のマイカーローンは本人名義が一般的) | 契約期間中はリース会社が所有者 |
| 手元資金への影響 | 購入時にまとまった資金が必要 | 月々の返済に分けられる | 頭金なしで利用できるプランもある |
| 毎月の支払い | 原則なし | あり(元金+利息) | あり(月額定額) |
どんな人にどの方法が向いているか
まとまった資金があり、総支払額を抑えたい人には一括払いが選択肢になります。一方で、手元の資金をあまり減らしたくない人や、月々の支払いを一定にして家計管理をしやすくしたい人には、ローンやカーリースという選択肢も考えられます。どの方法にも一長一短があるため、総額だけでなく、手元に残る資金や契約期間中の使い方も含めて比較することが大切です。
手元に資金を残したい人の選択肢
一括払いのメリットとデメリットを比べると、「総額は抑えたいが、手元の資金はできるだけ残したい」という状況に行き着く人も少なくありません。
「全額を一括で払わない」という考え方
一括払いは総支払額を抑えやすい一方、手元の資金が大きく減ることとのバランスが課題になります。そこで、車両代金を一度に払い切るのではなく、月々の定額払いに置き換えることで、まとまった資金を手元に残すという考え方もあります。
クルカなら月々の定額払いで資金を残せる
新車カーリース「クルカ」は、頭金・ボーナス払い0円で新車に乗れる月額定額のサービスです。一括払いで手元の資金を大幅に減らすことなく、月々定額の負担で新車に乗ることができます。
また、まとまった資金がある場合は、リース料金を月々ではなく、現金やクレジットカードで一回払いにすることもできます。一部のプランやカードブランドは一回払いの対象外となるため、条件は車種ページや見積もりの際に確認してください。
※注釈: 月額料金には任意保険料は含まれず別途契約が必要です。また、走行距離が契約の上限を超えた場合や、返却時に通常の使用範囲を超える傷・汚れがある場合は、別途費用が発生することがあります。詳しい条件は契約前に確認してください。
株式会社クルカCEO 早川 由紀夫からのコメント
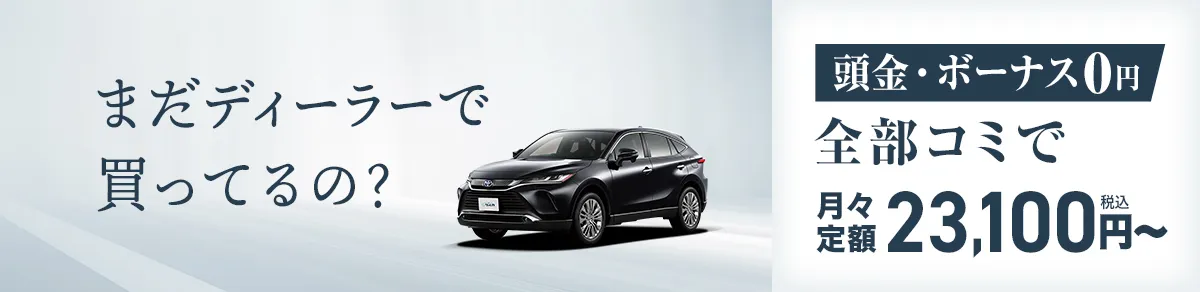
「車は現金一括購入が一番お得」と思っていませんか? 実際には、購入後にかかる 車検・税金・整備費用 を含めると、総支払額が想像以上に膨らむこともあります。クルカなら頭金0円・車検や税金もすべてコミコミの定額制。3年ごとに新車に乗り換えられるから、資産価値の下落や売却の手間も不要です。
総支払額で選ぶなら
クルカが断然おトク!
サービスの仕組みはこちら
よくある質問
Q. クレジットカードで車を一括購入できますか?
A. 車種や販売店によって対応が異なり、一括払いに対応しているとは限りません。高額な決済になるため、事前に販売店とカード会社の両方へ確認しておくことをおすすめします。くわしくは『車購入のクレジットカード一括払いは損?店舗が断る裏事情と現金を残す新常識』で解説しています。
Q. 一括払いにはいくら貯金があれば安心ですか?
A. 車両価格に諸費用を加えた金額に加えて、生活防衛資金として生活費の3〜6か月分程度を手元に残しておくという考え方があります。金額の目安は家庭の状況によって変わるため、無理のない範囲で計画することが大切です。
Q. ローンを組んだ後に一括返済することはできますか?
A. 契約内容によっては、返済の途中でまとまった資金ができた際に、残りを一括で返済できる場合があります。ただし、契約によっては手数料がかかることがあるため、事前に契約先へ確認しておくと安心です。
Q. 一括払いだと値引きしてもらえませんか?
A. 一括払いは値引き交渉がしにくい傾向があるといわれています。理由や対処法は『車の一括払いが嫌がられる理由は?ローンとの違いやメリット・デメリットを解説』で詳しく解説しています。
Q. 車を現金一括で買うと税金面で注意することはありますか?
A. 自分の貯金から支払う場合、一括払いを選んだことで税金が増えることは通常ありません。注意したいのは、親などから購入資金の援助を受けた場合です。贈与税は、1年間(1月1日から12月31日)に受けた贈与の合計が110万円を超えると課税の対象になり、110万円以下であれば贈与税はかからず申告も不要です。日本自動車工業会の調査では、社会人の若年層が初めて車を持ったとき、半数が購入資金の援助を受けていました。援助を受ける場合は、国税庁の案内を確認するか、税務署や税理士に相談しておくと安心です。
まとめ
現金一括とクレジットカード一括は、どちらも利息がかからず総額を抑えやすい方法ですが、購入時にまとまった資金が必要になる点は共通しています。車両価格だけでなく諸費用や生活防衛資金まで含めた総額を確認したうえで、無理なく支払えるなら一括払い、手元の資金を減らしたくない場合はローンやカーリースを検討しましょう。どの方法にも一長一短があるため、総額だけでなく支払ったあとの暮らしまで見据えて、自分やご家族の状況に合った方法を選んでみてください。
この記事の執筆者
小嶋 啓意
クルカ事業部 統括マネージャー
「新卒から自動車業界一筋15年のキャリアがあります! 大学卒業後、某大手国内ディーラーの営業職を経て、クルカに入社しました。 自動車業界のキャリアの長さは社内屈指。「車といえば、小嶋さん」と社内で言われるレベルの車好き。車は三度の飯より大好きです! ディーラーや現職の営業経験を生かした車選びのご提案が得意です。長年の経験から、お客様にとって最適な1台をご用意いたします。 営業時代は商品のスペックを理解し、お客様に提案することをモットーにしましたので、自動車のスペックに精通しています。 弊社Youtubeチャンネルでは、車選びの知識やクルカで取り扱っている車種の解説もしています。 ぜひ車選びの参考にしてみてください! →YouTubeクルカ公式チャンネル」
ちか
ライター
「日常使いは軽だけどクラシックカー好き。 近隣県までドライブ&ご当地グルメを堪能するのが休日の楽しみです!」






関連コラム




新車カーリースを探す
条件・用途から車を選ぶ
- 燃費性能で選ぶ
- 定員数で選ぶ
- おすすめ用途で選ぶ
CONTACTお問い合わせ
私達にお任せください!
分かりやすく丁寧にご案内いたします!
-
 LINEでのお問い合わせ
お友達追加をしていただくと、
友達追加
メッセージでの問い合わせが可能です
 フォーム
株式会社クルカCEO 早川 由紀夫からのコメント