

-

 新車カーリースクルカ
- カーリースお役立ちコラム
- カーリース記事一覧
- カーリースで事故を起こしたら解約?かかる費用や対処法をわかりやすく解説
更新日 2026.10.15(公開日 2025.5.16)
 カーリース
カーリースで事故を起こしたら解約?かかる費用や対処法をわかりやすく解説
この記事の監修者
早川 由紀夫
株式会社クルカCEO
新車販売、カーリース業界の第一人者。2005年に設立したジョイカルジャパンでは、創業以来Founder 兼 COOとして「0」から店舗開発、店舗支援を現場で一から推進し続けた。2021年10月1日よりジョイカルジャパン代表取締役社長 CEOに就任。新車ECサイトでの販売にもいち早く取り組み、オンライン完結のカーリースサービスを普及させた。2019年には、月額2万円台〜の業界最安値を実現した短期カーリース専門会社「クルカ」を設立。常に顧客ニーズを捉えたサービスを展開し、カーライフの進化を牽引している。
「所有から利用へ。カーリースは、車との関係を再定義する、時代の潮流です。月々定額で新車に乗れる手軽さだけでなく、車との付き合い方をもっと自由に、もっとスマートな新しいカタチに。このメディアが、皆様のカーリース選びの羅針盤となるように、最新情報や役立つ知識を発信していきます。」
この記事でわかること
- 修理して走れる状態なら契約を続けられるのが一般的です。全損や修理不能の場合は契約が途中で終了し、精算が必要になります。
- 修理費は基本的に契約者の負担です。相手のいる事故では、相手の保険から支払われる部分もあります。
- 全損のときは、残りのリース料などの精算を保険金でまかなえるとは限りません。車両保険とリース車向けの特約の有無で、負担が変わります。
- 事故直後は、安全の確保と警察への届出を終えたあとに、保険会社とリース会社へ連絡します。修理は自己判断で始めないようにしましょう。
▼事故を起こしてしまった方は、焦らずにこちらのフローに従って対応してください。
「カーリースで事故を起こしてしまったら契約はどうなるの?」
「修理費や契約への影響が心配…」
という疑問を抱えている方も多いのではないでしょうか?
カーリースは手軽に車に乗れるサービスとして人気ですが、事故を起こしたときの対応や費用について詳しく知っている方は少ないと思います。
しかし、カーリースは購入とは異なる性質をもつサービスのため、契約上のルールやリスクを理解しておくことが大切です。
今回の記事では、カーリースの利用中に事故を起こした場合の対応や、費用負担、契約への影響を解説します。
【結論】事故のあと契約はどうなる?修理できる場合と全損の場合
カーリースの車は、所有者がリース会社で、契約者は契約期間のあいだ借りて使う仕組みです。そのため事故のあとは、契約者だけで修理や解約を決められず、車の状態とリース会社の判断、契約内容によって扱いが変わります。全体の分かれ道を、次の図で確認してください。
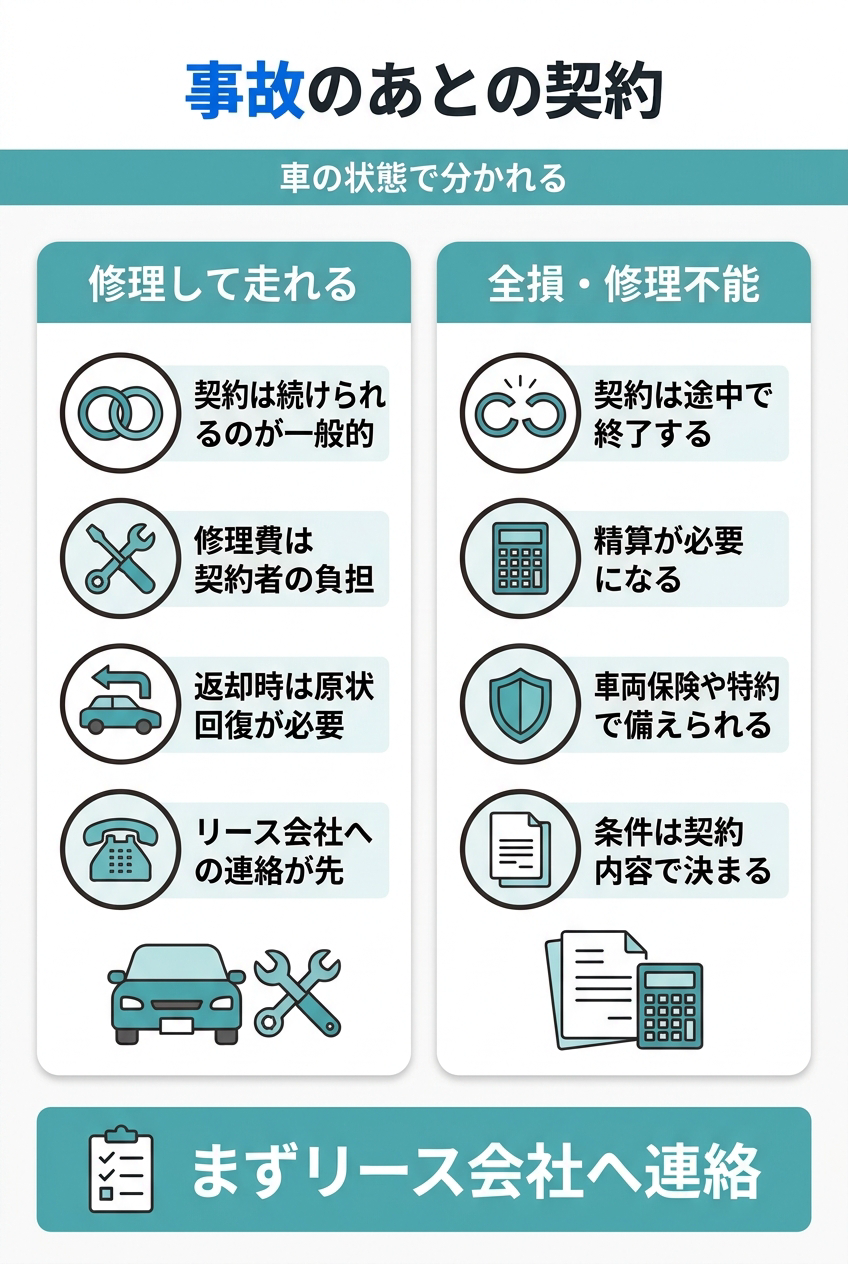
修理して走れる状態なら契約は続けられるのが一般的
バンパーの破損や軽いボディの凹みなど、修理すれば走行に問題がない状態に戻せる場合は、リース契約を続けられるのが一般的です。続けられるかどうかの最終的な判断は、事故の程度や保険の適用範囲、リース会社の方針によって異なります。
契約を続けられるかどうかの目安は、次の4つです。
- 修理が可能であること
- 全損ではないこと
- 原状回復に必要な費用を、保険などでまかなえること
- 修理後の車が、リース会社の定める車両基準を満たしていること
事故歴がついたことで車の価値が大きく下がると判断された場合は、契約内容の見直しを求められることもあります。自己判断で決めず、まずリース会社へ相談しましょう。
全損や修理不能なら契約は途中で終了し精算が必要になる
全損とは、事故による損傷が大きく、修理して乗り続けることが難しい状態を指します。修理はできても、修理費が事故前の車の時価額と買い替えの諸費用の合計を上回る場合は、経済的全損として扱われます。
全損や修理不能になると、契約は途中で終了し、中途解約の扱いになります。クルカでも、事故などで廃車になった場合は強制解約となり、損害金などの負担も発生すると案内しています。カーリースは原則として中途解約ができず、解約できる場合でも解約料などが生じると、国民生活センターも注意を呼びかけています。
自分に過失がないもらい事故でも、全損になれば同じ扱いです。
自損事故・もらい事故・当て逃げで負担と注意点は変わる
事故の種類ごとの、修理費などの負担と注意点をまとめました。
| 事故の種類 | 修理費などの負担 | 注意点 |
|---|---|---|
| 自損事故 | 車両保険の補償に含まれる事故なら、保険金で修理費をまかなえる。未加入や対象外なら、全額が契約者の負担になる | 自損事故が補償される車両保険かどうかを確認する |
| もらい事故 | 相手側の保険から支払われるのが基本。過失割合によっては自己負担が出る | 全損になると、過失がなくても契約は途中で終了する |
| 当て逃げ | 加害者が分からない場合は、自損事故に近い扱いになることがある | 警察への届け出と証拠の保存が出発点になる |
自損事故は、自分の運転ミスで壁やガードレールにぶつけた場合などが該当します。もらい事故は、相手の過失によって被害を受けた事故のことです。当て逃げは、加害者が特定できなければ、補償の有無が自分の契約している保険の内容で決まります。
カーリースで迷ったら、総支払額で比べてください
月額の安さだけで選ぶと、契約年数やボーナス払いで総額が高くなることがあります。クルカは3年契約・頭金0円・ボーナス払いなし。総額をそのまま比較できます。返却時の追加精算もありません。

【事故直後の対応】いざという時の5ステップ
カーリース中に事故を起こした際は、焦らず冷静に対応することが大切です。ここでは、事故発生直後に取るべき行動を5つのステップで解説します。
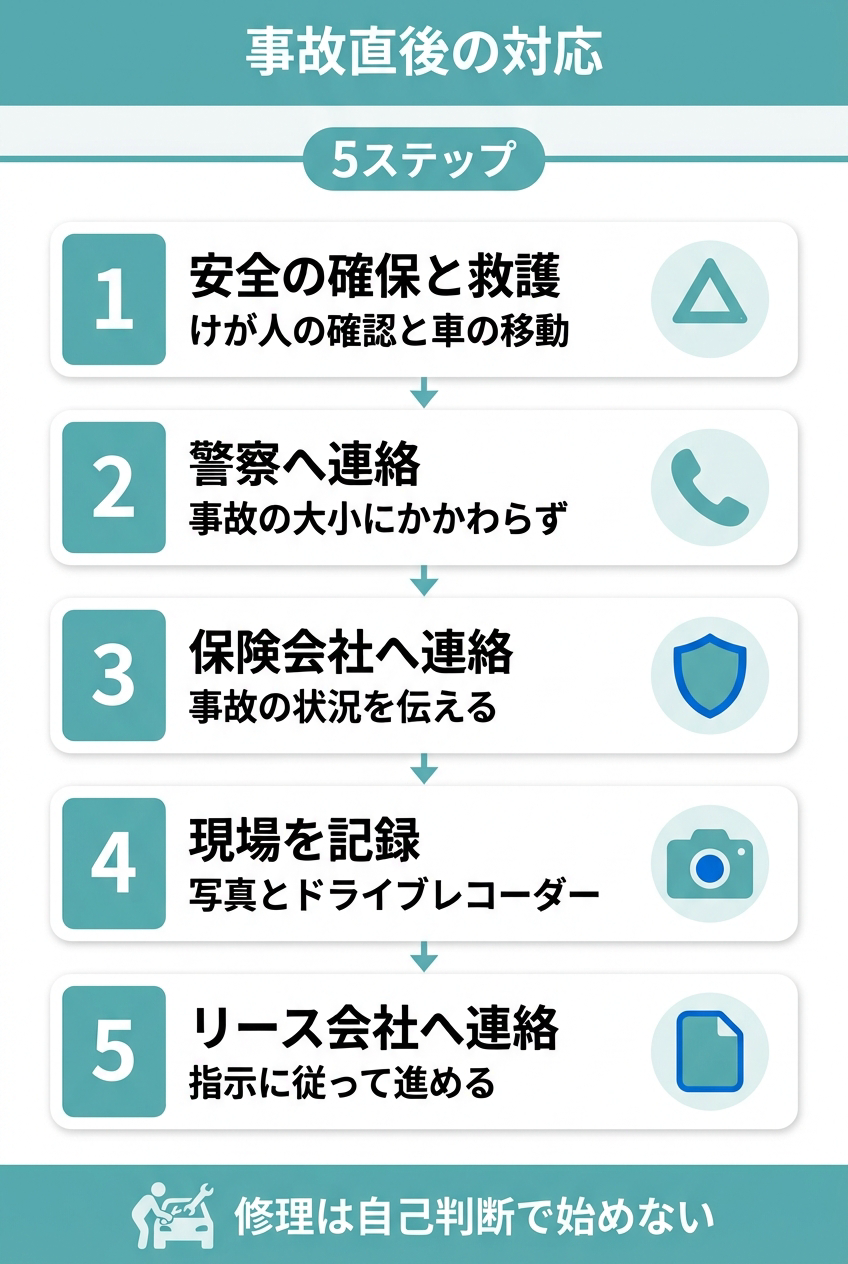
安全の確保と警察への連絡
事故の直後は、次の2つを順番に行います。
1. 負傷者の救護・安全確保
まず優先すべきは、人の安全です。自分自身はもちろん、同乗者や相手方、通行人にケガがないかを確認しましょう。
事故が起きた場所が他の車や歩行者の邪魔になるようであれば、安全な場所に車を移動します。
後続車に事故を知らせるために、ハザードランプを点灯させ、三角表示板があれば設置しておきます。
2. 警察へ連絡(事故証明の取得)
事故の大小にかかわらず、警察(110番)へ連絡しましょう。交通事故があったときの警察への報告は、運転者の義務として道路交通法に定められています。相手のいない自損事故でも同じです。
警察への届出のない事故については交通事故証明書が発行されません。保険金の請求やリース会社への説明で事故証明書の提出を求められることもあるため、注意が必要です。相手がいないから大丈夫と自己判断せず、届け出るようにしてください。
保険会社への連絡と現場の記録
加入している保険会社へ連絡し、現場の状況を記録に残します。
3. 保険会社に連絡
次に、加入している保険会社に事故発生の連絡をします。
任意保険に加入している場合は、契約者番号や事故状況を伝えることで、補償の対象になるか、どのような対応が必要かを案内してもらえます。
なお、保険会社によっては、WebサイトやLINEなどから事故を報告できる場合もあります。電話での連絡が難しい場合は、加入している保険会社の受付方法を確認しましょう。
4. 証拠を記録する
現場の状況記録は、後のトラブル防止や保険対応においてとても重要な要素となります。
そこで、以下のような証拠を記録しておきましょう。
- 損傷した車の写真(複数の角度から)
- 相手車両との位置
- ブレーキ痕など
- ドライブレコーダーの映像
上記のような状況を記録しておくことで、警察や保険会社、リース会社とのやり取りもスムーズになります。
リース会社への連絡と修理を始める前の確認
5つ目のステップは、車の所有者であるリース会社への連絡です。
5. カーリース会社への連絡
最後に、リース契約をしている会社に連絡を入れましょう。
契約者名やナンバー、事故が起きた日時や状況を伝えたうえで、今後の対応についての案内を受けます。
修理や代車の有無、契約継続の可否などの案内を聞いて、リース会社の指示に従いましょう。
リース車の所有者はリース会社です。軽い傷に見えても、修理の進め方や費用の扱いに関わることがあるため、修理工場に持ち込む前に連絡してください。クルカでも、リース期間中に事故を起こしたときは、まずクルカへ相談するよう案内しています。
リース車に限らず、車をぶつけたときの一般的な対処は、次の記事でもまとめています。

【かかる費用】修理費と違約金は何で決まる?
事故の費用は、金額を決め打ちで考えるより、何で決まるのかを押さえておくと見通しを立てやすくなります。
修理費は誰が負担する?
リース車の所有者はリース会社で、返却の際は原状回復が求められるのが原則です。そのため、相手のいない自損事故でも、車の傷や凹みをそのままにはできず、修理費は契約者の負担になるのが基本です。
相手のいる事故では、過失割合に応じて、相手側の対物賠償保険から修理費が支払われます。自分の過失分は、自己負担になるか、加入している車両保険で補償されます。
修理費は、損傷の程度や部品、修理の内容で変わります。金額はリース会社や修理工場の見積もりで確認してください。リース会社によっては修理工場が指定されることもあるため、見積もりを取る前に連絡しておくと安心です。
全損のときの精算は何で決まる?
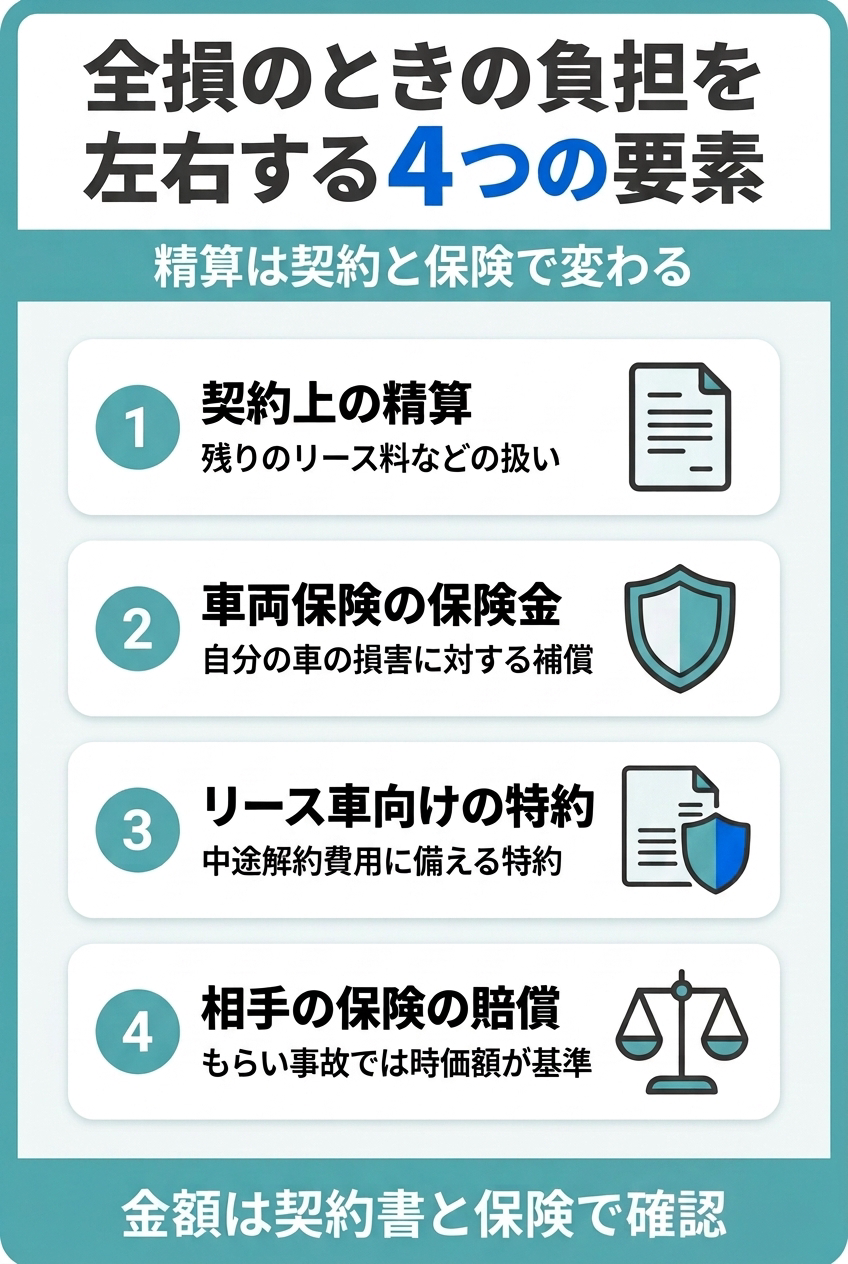
全損で契約が終了するときの負担は、次の4つの要素で決まります。
- 契約上の精算
全損で契約が途中で終了すると、契約に基づいて、残りのリース料などの精算が必要になることがあります。何が含まれるかは契約によって異なるため、契約書や約款で確認してください。 - 車両保険の保険金
自分の車の損害に備える保険です。全損の場合は、保険金額を限度に保険金が支払われます。 - リース車向けの特約
保険会社によって、リースカー特約などの名前で、リース契約の中途解約費用に備える特約が用意されています。 - 相手の保険の賠償
もらい事故では、相手の対物賠償保険から賠償を受けますが、金額は事故時点の車の時価額が基準になります。
車両保険の保険金や相手の保険からの賠償額と、契約上の精算額との間に差が生じることがあります。この差に備えるのが、リース車向けの特約です。
残価設定型リースでは残価の扱いに注意する
カーリースの中には、残価設定型という契約の仕組みを採用しているものがあります。契約終了時の車の価値を残価として設定し、その金額を差し引いた費用を毎月支払っていく仕組みです。
この型は月額を抑えやすい一方で、事故で車の価値がなくなった場合の扱いは、契約によって異なります。契約によっては、残価に関わる金額が負担になることもあります。
契約する前に、全損になったときの精算の方法と、残価がどのように扱われるかを契約書で確認しておくと、事故のあとに慌てずにすみます。
クルカは、契約満了時の残価を示さないクローズドエンド方式を採用しており、満了時に残価を精算する必要はないと案内しています。ただし、事故などで廃車になった場合は強制解約となり、損害金などの負担が発生すると案内しているため、精算の中身はクルカへ確認してください。
【保険で備える】自賠責保険・任意保険・車両保険・特約の役割
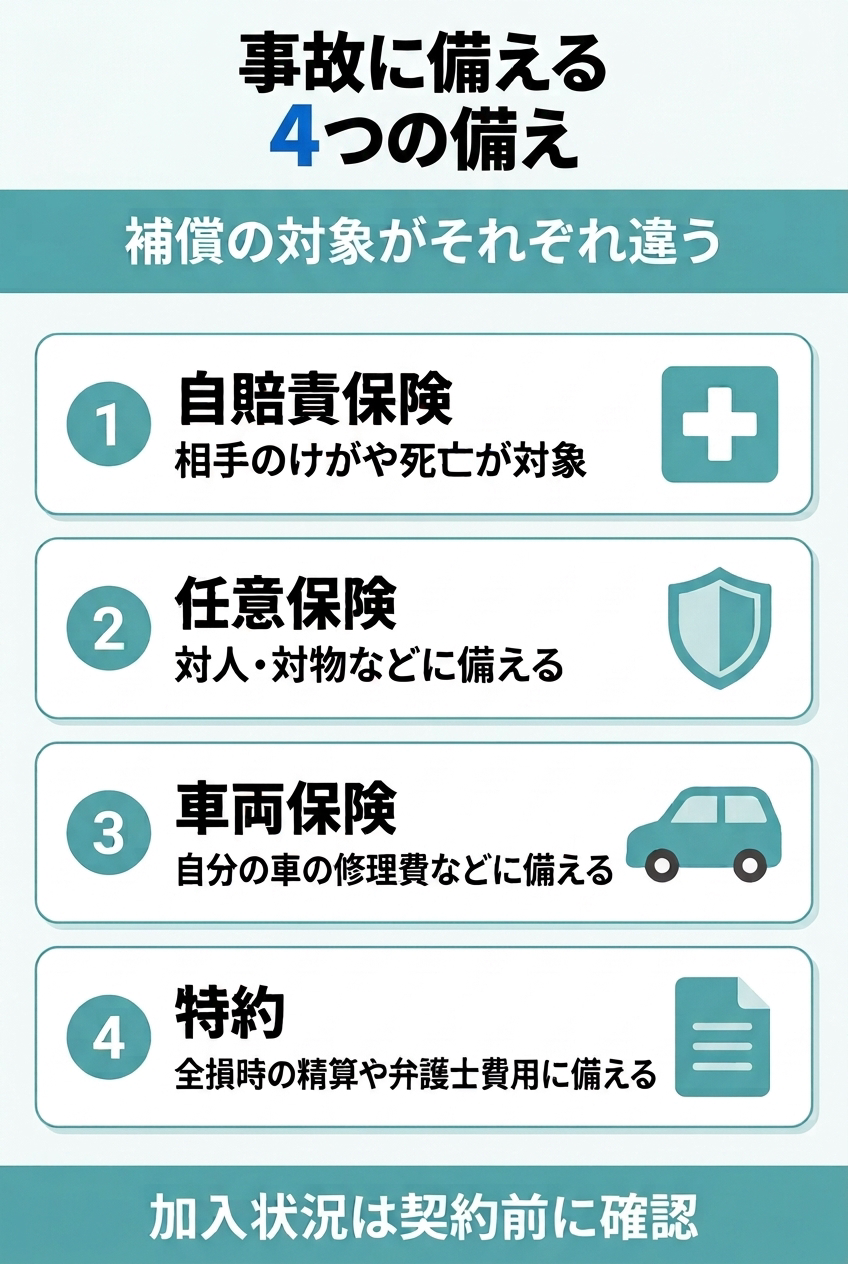
事故の費用は、どの保険に入っているかで大きく変わります。主な保険の備えが、それぞれ何を対象にしているかを次の表で確認してください。
自賠責保険と任意保険と車両保険の違い
保険ごとの補償の対象と、加入の扱いをまとめました。
| 保険の種類 | 補償の対象 | 加入の扱い |
|---|---|---|
| 自賠責保険 | 事故の相手のけがや死亡(人身事故の対人賠償のみ)。物損や自分の車の損害は対象外 | すべての自動車に加入が義務づけられている |
| 任意保険 | 対人賠償の上乗せや対物賠償など。内容は保険会社と商品で異なる | 自分で加入する。月額に含まれるかはリース会社で異なる |
| 車両保険 | 自分の車の修理費など。補償の対象になる事故は、保険のタイプで異なる | 任意保険にセットして加入する |
自賠責保険では、国土交通省が案内しているとおり、物損事故は補償の対象になりません。そのため、対物の賠償や自分の車の修理費は、任意保険や車両保険で備えることになります。リース車でも、購入した車と同じように、任意保険と車両保険への加入を検討しましょう。
車両保険のタイプと使ったときの等級への影響
車両保険には、幅広い事故を補償するタイプと、補償の範囲を限定して保険料を抑えたタイプがあります。たとえば、運転中にガードレールへ衝突して車を傷つけた自損事故は、幅広く補償するタイプでは対象になりますが、範囲を限定したタイプでは対象外になる保険会社があります。
車両保険を使うと、通常は翌年度の等級が下がり、保険料が上がります。修理費の大きさと、保険料への影響を比べて、使うかどうかを判断しましょう。補償の対象と等級の扱いは、保険会社や商品ごとに異なります。
全損への備えともらい事故で役立つ特約
全損への備えには、リース車向けの特約があります。保険会社によって名前は異なり、リースカー特約やリースカー車両費用特約などがあります。リース契約の中途解約費用に備えるもので、車両保険の保険金との差額に対応します。クルカのよくある質問でも、リースカー特約への加入をお勧めしています。
もらい事故では、自分に過失がない場合、保険会社が相手との示談交渉を行えないため、自分で交渉することになります。弁護士費用特約をセットしておけば、弁護士への相談や依頼の費用を補償してもらえます。
保険が使えない・使いにくいケース
保険の内容や条件によっては、事故のときに保険が使えず、自己負担になることがあります。
- 任意保険に加入していない
- 運転者の範囲や年齢の条件から外れた人が運転していた
- 飲酒運転などの重大な法令違反があった
運転者を本人や家族などに限定する特約をつけている場合は、範囲外の人が運転して起こした事故に保険金が支払われません。飲酒運転では、運転した本人の損害に保険金は支払われません。リース料に任意保険が含まれず、自分でも任意保険に入っていない場合は、修理費や賠償金がすべて自己負担になります。
【事故の種類別】自損事故・もらい事故・当て逃げの違い
カーリース中の事故には、責任の所在や費用の負担が異なる3つのパターンがあります。
自損事故の場合は自分の車両保険の内容が決め手になる
自損事故でいちばん気をつけたいのは、車両保険に入っていない、または自損事故が補償の対象外の場合、修理費が全額自己負担になる点です。
そのため、単独事故であっても原状回復のための修理を行わずにそのまま乗り続けたり返却したりすることはできません。車両保険に加入していれば、補償の対象となる範囲で修理費が支払われます。
もらい事故の場合は過失がなくても契約への影響がある
もらい事故では、修理費は相手側の対物賠償保険から支払われるのが基本です。ただし、過失割合によっては自己負担が出ます。
車が修理不能や全損になれば、自分に非がなくても契約は途中で終了し、中途解約の扱いになります。相手の保険から支払われる賠償は事故時点の時価額が基準のため、契約上の精算との間に差が出ることがあります。また、過失がない事故では自分の保険会社が示談交渉を行えないため、弁護士費用特約の有無も確認しておきましょう。
クルカでも、事故の被害に遭った場合を含め、トラブルが発生した際は速やかに事務局へ相談するよう案内しています。
もらい事故の対応の順番や、備えておきたい契約条件は、次の記事でくわしく解説しています。
当て逃げの場合は警察への届け出が出発点になる
当て逃げをされたときは、まず警察へ届け出て、事故の事実を記録に残します。届け出は、保険金の請求の手続きでも求められることがあります。ドライブレコーダーの映像や目撃者の証言など、証拠になるものは保存しておきましょう。
加害者が見つからない場合は、自損事故に近い扱いになり、修理費の負担は自分の車両保険で補償されるかどうかによります。当て逃げが補償の対象になるかどうかは保険の内容で異なるため、加入している保険の補償範囲をあらかじめ確認しておきましょう。
【契約は続ける?】事故のあとの継続・解約・乗り換えの判断基準
事故のあとは、このまま続けられるのか、解約するしかないのか、判断に迷います。
まずリース会社に状況を伝えて選択肢を確認する
リース会社への連絡では、次の4点を確認しましょう。
- 修理の可否や指定工場の有無
- 契約継続の可否
- 全損の場合の精算の見込み
- 代車の有無
解約するときに確認したい費用と手続き
車が修理不能や全損と判断されると、契約は中途解約になります。中途解約のときは、契約によって次のような費用が発生することがあります。
- 残りのリース料
- 車の残価に関わる金額
- 解約の手数料(事務手数料)
- 廃車や車の引き上げにかかる費用(必要な場合のみ)
クルカでも、途中で解約する場合はクルカ事務センターへ連絡するよう案内しており、別途見積もりが提示されます。見積もりが出たら、上記の費用のどれが含まれているか、内訳を確認しましょう。
事故のあとに別のカーリースへ切り替えたいとき
事故のあとに、補償が手厚いカーリースへ切り替えたいと考える方もいます。新しいリース会社と契約する場合は、改めて申し込みと審査が必要で、結果は各社の基準や申込者の状況によって異なります。
株式会社クルカCEO 早川 由紀夫からのコメント
クルカには、契約から12か月経過後は、途中解約金が0円で解約できる自由解約型プランのKURUCA FREEがあります。対象車種は限られ、月額は年ごとに変わります。事故で車が使えなくなった場合の扱いは、プランごとの契約条件で確認してください。
「急に転勤になったら…」「子どもが生まれて車を替えたい…」「引っ越し先では車が不要になった…」カーライフには予想できない変化がつきものです。一般的なカーリースは途中解約が難しく、高額な違約金が発生するケースもあります。クルカなら頭金0円・車検や税金もすべてコミコミの定額制。3年ごとに新車に乗り換えられるから、資産価値の下落や売却の手間も不要です。
解約金ゼロで
安心して始められる!
詳細はこちら
【事故経験者のリアルな声】口コミ・知恵袋から学ぶ教訓
カーリース中の事故は、想定外の出費やトラブルを招くこともあります。
実際に事故を経験した方の体験談や、知恵袋などで共有されている事例を紹介します。
実際に「事故を起こした人」の体験談
追突されて修理した方の声
“先日車を運転していた際、右折しようと待っていたら後ろから車に追突されてしまいました。10:0で私は被害者です。
私が乗っていた車はカーリースで、契約終了まであと一年のところでした。今回の事故で故障した部分を修理してこれから一年乗ったとして、一年後車を乗り換える際に20万円(自己負担)ほどの査定額がついてしまいます。”
出典:Yahoo!知恵袋
全損で途中解約になった方の声
“カーリース契約中の車が全損事故(過失割合私2:8相手)となり途中解約(リース会社には連絡済)の運びとなりました。
次の車が必要なため解約手続きをする前に同じリース会社に審査をお願いすると否決となりました。”
出典:Yahoo!知恵袋
会社のリース車をこすった方の声
”会社のリース車(軽自動車)を縁石にこすってしまいました(><)走行8万くらいです。10年も借りて(毎月2万)きたのに、最後のこの時期にこんな事やらかして、車ともども凹んでいます・・・・
車ってちょっとぶつけても 10万とかすぐじゃないですか。
査定もつかないような ボロ車に・・・と思うとなんだか複雑です。”
出典:Yahoo!知恵袋
これらの声から分かること
これらの体験談からは、被害事故でも返却時の査定で自己負担が出るという不安や、全損解約後に同じリース会社への再申し込みが否決された事例、契約終了間際の小さな事故でも修理費を気にする実態がうかがえます。状況や契約によって異なり、一般化はできません。
よくあるトラブルと予防策
カーリース中の事故で起こりやすいトラブルは、次のとおりです。
保険未加入で修理費が高額に
任意保険や車両保険に入っていない状態で事故を起こすと、修理費は契約者の負担になります。小さな接触事故でも、損傷の程度や部品によっては高額になることがあります。契約のプランに保険が含まれていない場合は、別に加入しているかを確認しておきましょう。
契約や保険のルール違反
運転できる人の範囲や年齢の条件を超えて運転させていた、飲酒運転をしていたなど、契約や保険のルールに反していた場合は、保険金が支払われないなど、補償が大きく制限されます。予防策は、契約内容と保険の条件を確認し、ルールを守ることです。
事故連絡の遅れ
軽い擦り傷だからといって警察や保険会社に連絡せずに放置すると、あとから損傷が大きいと分かったときに、事故との関係や保険の手続きの確認が難しくなるおそれがあります。事故の大小にかかわらず、警察や保険会社、リース会社へ連絡することが、損害を小さくするポイントです。
【契約前に確認】事故に備えるカーリース選びのチェックポイント
カーリースは便利なサービスですが、事故のときの負担は、保険の扱いと契約条件で変わります。契約前に必ず確認しておきたいポイントは以下のとおりです。
任意保険が月額料金に含まれるかを確認する
カーリースの中には、月額料金に任意保険が含まれるプランがあります。含まれる場合は、契約と同時に手続きを終えられ、手間が少なくなります。ただし、不要な補償がついていないか、料金が高すぎないかは、契約前に確認しておきましょう。
任意保険を自分で選んで加入する仕組みで、すでに条件のよい保険に入っている場合は、その保険を続けて使えます。クルカでは、任意保険への加入を求めたうえで、リースカー特約への加入を勧めています。リース料金に自動車保険の料金を含めることもできますが、取り扱う保険会社は限られます。くわしい条件はクルカへ相談して確認してください。
任意保険が必要な理由と補償内容の選び方は、次の記事でくわしく解説しています。
契約前に見ておきたい4つの確認点
| 確認する点 | 見る場所 | なぜ大切か |
|---|---|---|
| 任意保険の扱い | 契約書や料金の案内 | 月額に含まれるか、自分で加入するかで手続きが変わる |
| 車両保険の付け方 | 保険会社の案内 | 自損事故や全損で、補償される範囲が変わる |
| リース車向けの特約 | 保険会社の案内 | 全損のときの精算との差額に備えられる |
| 全損や中途解約のときの精算 | 契約書や約款 | 事故のあとの負担の中身を先に知っておける |
カーリース専用の保険や特約で中途解約の費用に備える
一部の保険会社やリース会社では、リース車向けの特約や専用の保険を用意しています。全損で契約を解約することになったときに、中途解約にかかる費用まで補償の対象にできるものもあります。
補償の範囲と条件は、商品ごとに異なります。加入する前に、対象になる費用と、保険金が支払われない場合を確認しておきましょう。
「料金についてもっと知りたい」「車種選びで迷っている」
そんな方におすすめなのがクルカの事前審査サービス!
事前審査に通過してから、じっくり車種やプランを選べます。もちろん事前審査は契約ではありませんので、ご安心ください。
気軽に相談できる!
クルカの公式LINEに登録はこちら
【よくある質問】カーリース事故に関するQ&A
カーリースは購入した車両とは異なる部分も多いため、細かな疑問も解消しておきましょう。
Q. リース車で事故を起こしたらどうなりますか?
A. 修理費の負担や契約の扱いは、保険の加入状況や契約内容によって変わります。
事故の大きさによっては、自己負担が発生したり、契約が途中で終了したりするケースもあります。
Q. もらい事故でリース車が全損になった場合は?
A. 自分に過失がなくても、リース契約上は車が使えなくなった時点で中途解約となり、残債や違約金の請求が発生することがあります。
Q. リース車をぶつけたらバレますか?
A. 外装の傷や修理歴は返却時の査定でチェックされるため、リース会社に内緒で直しても見抜かれることがあります。
多くのカーリースでは原状回復が必要なため、隠さず正直に申告しましょう。
クルカでも、満了後に車の返却を確認した際に、傷や凹み、修復歴などがあった場合は、別途支払いが必要になると案内しています。
Q. 法人契約で事故を起こした場合の責任は?
A. 基本的には運転していた人の過失に応じた保険が適用されますが、契約自体は法人名義のため、会社側に責任が及ぶ可能性もあります。
万が一に備えて、社内ルールや管理体制の見直しも検討しましょう。
Q. 社用のリース車をぶつけたら、自分で修理を手配してもよいですか?
A. 自分の判断で修理工場へ持ち込まず、まず会社の車両管理の担当者へ報告しましょう。社用のリース車は、所有者がリース会社で、契約者は会社です。修理の進め方や費用の扱いは、リース会社や会社が加入している保険の手続きに関わるため、会社からリース会社と保険会社へ連絡する流れが一般的です。修理代を誰が負担するかは、社内の規程によって異なります。
Q. 修理費用が高額になるのが心配です
A. 保険に加入していれば、修理費用の大部分を補償してもらえることが多いです。
逆に未加入だと、すべて実費負担になる可能性があるため、契約時に補償内容をしっかり確認しておくことが大切です。
Q. カーリースで自損事故を起こしたらどうなりますか?
A. 自損事故でも、修理費は契約者の負担が基本です。車両保険に加入していて、自損事故が補償の対象であれば、保険金で修理費をまかなえます。未加入や対象外なら、全額が自己負担になります。
Q. リース車をぶつけたときの修理代は誰が負担しますか?
A. 相手のいない事故では、契約者が負担するのが基本です。相手のいる事故では、過失割合に応じて相手側の対物賠償保険から支払われ、自分の過失分は自己負担か車両保険で対応します。
Q. 修理せずにそのまま返却できますか?
A. 原状回復が求められるため、事故による傷や凹みを直さずに返却すると、返却時に精算を求められることがあります。修理の進め方は、自己判断せずリース会社に確認してください。
Q. 事故で保険を使うと保険料は上がりますか?
A. 車両保険を使うと翌年度の等級が下がり、保険料が上がることがあります。修理費用と値上がりする保険料の影響を比較して利用を検討しましょう。
Q. 違約金の支払いが難しいときはどうすればよいですか?
A. 支払いの方法や時期は契約によって異なります。請求の内訳を確認したうえで、早めに契約先へ相談してください。
Q. 車のサブスクで事故を起こしたらどうなりますか?
A. 呼び名が新車サブスクでも、車を借りて月々の料金を支払って使う契約なら、事故のあとの考え方はカーリースと同じです。事故の程度によって契約を継続できるか中途解約になるかが異なり、それに伴い修理費や精算金の負担が発生します。保険の扱いと精算の内容は契約によって異なるため、契約書や約款で確認してください。
【まとめ】カーリース×事故対応で後悔しないためのチェックポイント
事故のあとは、修理して走れるかどうかで契約の扱いが分かれます。事故時の対応や費用負担について、ポイントをチェックリストで整理しました。
- 任意保険が月額料金に含まれるかを契約前に確認する
- 自損事故・もらい事故・当て逃げの各対応方法を理解しておく
- 修理費用や違約金の条件、自己負担の範囲を把握しておく
- 保険会社とリース会社の連絡・手続き方法を確認しておく
- 事故が起きたときの対応フローを確認・準備しておく
上記のポイントを押さえておけば、事故が起きても落ち着いて行動でき、想定外のトラブルを防ぐことにつながります。
なお、『新車カーリース クルカ』のよくある質問では、任意保険への加入と、リースカー特約への加入をお勧めしています。事故のときは、まずクルカへ相談してください。手軽に新車に乗りながら、事故への備えも進めたい方は、ぜひ『新車カーリース クルカ』をチェックしてみてくださいね。

SUV・ミニバン・軽自動車など、クルカでは国内主要メーカーの人気車種を豊富にラインナップ。月々2万円台から選べる車種もあり、予算やライフスタイルに合わせて選びやすい構成になっています。
気になる新車を探してみよう
クルカは最低価格保証取扱車種をみる
この記事の執筆者
関 秀紀
クルカ営業部 マネージャー
「大学卒業後に某大手自動車メーカー系のリース会社を経て、クルカに入社。 リースキャリアは前職から合わせて5年。普段は営業職としてお客様に最適な車選びをご提案しています。 前職時代には保険人募集の資格を取得。自動車保険の提案も経験しており、安心・安全なカーライフのサポート。車選びと保険の相談は、是非、関までご連絡ください! 一人ひとりのお客様に良いご提案ができるようがんばります。」
ちか
ライター
「日常使いは軽だけどクラシックカー好き。 近隣県までドライブ&ご当地グルメを堪能するのが休日の楽しみです!」






関連コラム



新車カーリースを探す
条件・用途から車を選ぶ
- 燃費性能で選ぶ
- 定員数で選ぶ
- おすすめ用途で選ぶ
CONTACTお問い合わせ
私達にお任せください!
分かりやすく丁寧にご案内いたします!
-
 LINEでのお問い合わせ
お友達追加をしていただくと、
友達追加
メッセージでの問い合わせが可能です
 フォーム

自動車マーケティング戦略研究員 飯野 貢司からのコメント