

-

 新車カーリースクルカ
- カーリースお役立ちコラム
- カーライフ記事一覧
- 手取り15万円の一人暮らしで車は持てる?費用やおすすめの車種・乗り方を解説
 カーライフ
この記事の監修者
早川 由紀夫
株式会社クルカCEO
新車販売、カーリース業界の第一人者。2005年に設立したジョイカルジャパンでは、創業以来Founder 兼 COOとして「0」から店舗開発、店舗支援を現場で一から推進し続けた。2021年10月1日よりジョイカルジャパン代表取締役社長 CEOに就任。新車ECサイトでの販売にもいち早く取り組み、オンライン完結のカーリースサービスを普及させた。2019年には、月額2万円台〜の業界最安値を実現した短期カーリース専門会社「クルカ」を設立。常に顧客ニーズを捉えたサービスを展開し、カーライフの進化を牽引している。
「所有から利用へ。カーリースは、車との関係を再定義する、時代の潮流です。月々定額で新車に乗れる手軽さだけでなく、車との付き合い方をもっと自由に、もっとスマートな新しいカタチに。このメディアが、皆様のカーリース選びの羅針盤となるように、最新情報や役立つ知識を発信していきます。」
この記事でわかること
- 車選びでは、維持費を抑えやすい軽自動車やコンパクトカーを中心に、購入とカーリースの月額負担や契約条件を比較しましょう。
- 手取り15万円で車を持てるかは、家賃・駐車場代・車両代によって変わります。軽自動車の維持費を月約25,000円とした試算では、手取りの約17%を占めます。
- 軽自動車の税金・自賠責保険料は年23,430円。任意保険料や駐車場代、ガソリン代などは地域や使い方によって異なります。
- 車両代は維持費とは別に発生します。試算では車両代がなければ月15,000円が残る一方、月25,300円のリース料を加えると月8,300円の不足となります。
手取り15万円で一人暮らしをしていると、「車を持つのは無理ではないか」と感じる方も多いでしょう。
確かに、手取り15万円の一人暮らしは収入に対する生活費や家賃の割合が大きいため、無計画に車を購入すれば家計がすぐに圧迫されてしまいます。
本記事では、一人暮らしのリアルな家計シミュレーションや車の維持費について詳しく解説します。
さらに、手取り15万円でも無理なく乗れるおすすめ車種や、安心してカーライフを始められる方法も紹介します。生活を圧迫せずに車を持ちたい方は、ぜひ参考にしてください。
手取り15万円の一人暮らしでも車は持てる!ただし計画性が重要
手取り15万円で車を持てるかどうかは、車両代を含めた月々の車のお金を、生活費の中から出せるかで決まります。地方都市で家賃5万円・駐車場代月8,000円の軽自動車を前提にした試算では、維持費は月約25,000円で手取りの約17%です。ここに車両代が加わると月4万円台になる場合があり、その金額を出せるかが分かれ目になります。
持てるかどうかより無理なく維持できるかを考える
手取り15万円で車を持つ際は、「どうすれば無理なく維持できるか」を軸に考えることが重要です。
そこで意識しておきたいのが、次の2つのポイントです。
・維持費の安い車を選ぶ
・ライフスタイルに合った車の持ち方を選ぶ
軽自動車やコンパクトカーは、税金や燃費の面で負担が少なく、限られた収入でも維持しやすい車種といえます。また、新車の購入だけにこだわらず、中古車やカーリースなどの選択肢も検討することで、無理のない資金計画を立てやすくなります。
車を持つと暮らしがどう変わるか
このように工夫することで、限られた収入でも車を所有することは現実的になります。実際に車を持つと、行動範囲が広がり休日の楽しみが増える、買い物や通勤が楽になる、天候に左右されず移動できるなど、日常生活にさまざまなメリットを感じられるでしょう。
ただし、こうした変化を得られるかどうかは、車のお金を無理なく払い続けられるかにかかっています。
手取り15万円の家計は平均より余裕が小さくなりやすい
総務省の家計調査(2025年)では、単身世帯(平均年齢58.6歳)の消費支出は1か月平均173,042円です。手取り15万円は、この平均より月に約23,000円少ない金額です。年齢や住まい(持ち家か賃貸か)が違うため単純には比べられませんが、家賃・食費・光熱費などの生活費に、車のお金を上乗せする余裕が大きくないことは確かです。
そのため、車を持つ前に、次の章の試算に自分の条件を当てはめて、車にかかるお金の合計を確認しておくことが大切です。
車の維持費、月々定額にまとめる方法があります
自動車税、車検、自賠責、諸費用。車を所有すると年に何度も想定外の出費が来ます。クルカは月額にすべて込み。3年以内の新車なので車検も来ません。
車の維持費と一人暮らしの生活費シミュレーション
軽自動車を購入済みで維持する場合の維持費は月約25,000円、コンパクトカーは月約28,000円です。ここに車両代が加わるかどうかで、家計の余裕は大きく変わります。
車を持ち続けるには、税金や保険料、駐車場代、ガソリン代などのランニングコストが発生します。ここでは、車の種類別の維持費と、一人暮らしの家計に組み込んだ場合の収支シミュレーションを解説します。
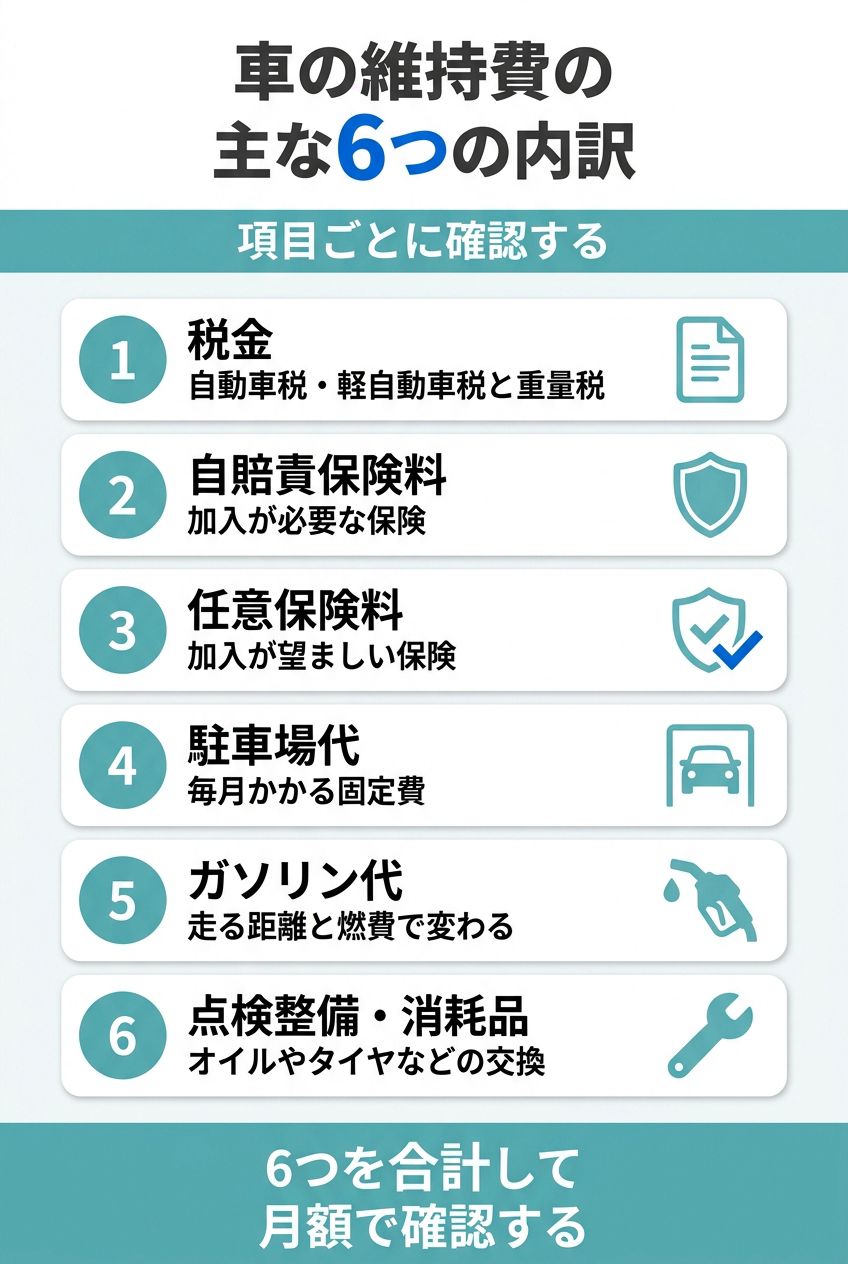
車の種類でこれだけ違う!年間・月間の維持費内訳
維持費の主な内訳
車の維持費の主な内訳は以下の通りです。
- 税金:自動車税・軽自動車税、自動車重量税
- 保険料:自賠責保険は必須、任意保険も加入が望ましい
- 固定費:駐車場代など
- 変動費:ガソリン代、メンテナンス代、高速道路料金など
- 車検費用:新車登録日から3年後、その後は2年に1度
試算の前提
次の前提で、軽自動車とコンパクトカーの維持費を試算しました。
- 軽自動車:排気量660ccの検査対象軽自動車(自家用乗用)
- コンパクトカー:排気量1.0リットル超1.5リットル以下、車両重量1トン超1.5トン以下(自家用乗用)
- 走行距離:年6,000km(月500km)。通勤には使わず、休日の利用が中心
- 燃費:軽自動車は17km/L、コンパクトカーは15km/L(仮の値)
- ガソリン代:1リットルあたり169.9円(2026年9月14日のレギュラーガソリン全国平均)
- 任意保険料:月5,000円(年60,000円)。仮の金額で、年齢や等級などで大きく変わります
- 駐車場代:月8,000円(地方都市を想定した仮の金額)
- 点検整備・消耗品:年60,000円(仮の金額。故障の修理費は含まない)
- 税金・重量税・自賠責保険料:公式の金額(重量税は減税なし、自賠責は2026年11月以降の料金)
軽自動車とコンパクトカーの維持費の表
これらの前提で、軽自動車とコンパクトカー(排気量1,000〜1,500cc)それぞれの年間・月間維持費を試算すると、以下のようになります。
| 項目 | 軽自動車 | コンパクトカー | 計算のもと |
|---|---|---|---|
| 税金(軽自動車税・自動車税) | 10,800円/年 | 30,500円/年 | 軽自動車税の税率、排気量1.0リットル超1.5リットル以下の自動車税の税率 |
| 重量税(年あたり) | 3,300円/年 | 12,300円/年 | 3年分の9,900円と36,900円を3で割った金額(エコカー減税なし) |
| 自賠責保険料(年あたり) | 9,330円/年 | 9,280円/年 | 24か月の保険料18,660円と18,560円を2で割った金額 |
| 任意保険料 | 60,000円/年 | 60,000円/年 | 月5,000円×12か月(仮) |
| 駐車場代 | 96,000円/年 | 96,000円/年 | 月8,000円×12か月 |
| ガソリン代 | 60,000円/年 | 68,000円/年 | 6,000km÷燃費×169.9円(百円未満を四捨五入) |
| 点検整備・消耗品 | 60,000円/年 | 60,000円/年 | 仮の金額 |
| 合計(年間) | 299,430円 | 336,080円 | 上の7項目の合計 |
| 月間平均 | 24,953円 | 28,007円 | 合計÷12(円未満を四捨五入) |
参考:自動車税種別割|東京都 主税局、自動車重量税額について|国土交通省
そのほかの参考:総務省 自動車税・軽自動車税/国土交通省 2026年5月1日からの自動車重量税の税額表/損害保険料率算出機構 自賠責保険基準料率届出のご案内/資源エネルギー庁 ガソリン全国平均価格(2026年9月14日)
この試算から分かること
この試算では、軽自動車とコンパクトカーの維持費の差は年間36,650円、月々にすると約3,050円です。差の主な理由は、税金・重量税とガソリン代です。任意保険料や整備費が車種で違う場合は、差が広がることがあります。収入が限られている場合ほど、維持費が家計に与える影響は大きいため、車種選びの重要な判断材料となります。
※重量税は、エコカー減税などがない場合の金額です。新車は、環境性能に応じて減税や免税になる場合があります。自賠責保険料は、2026年11月1日以降に保険期間が始まる契約の料金です(離島と沖縄県を除く地域。現行は軽自動車17,540円、乗用車17,650円)。
維持費を減らす具体的な方法は、次の記事にまとめています。
手取り15万円・一人暮らしのリアル収支シミュレーション
次に、手取り15万円・一人暮らしの方が軽自動車を所有した場合の家計をシミュレーションしてみましょう。前提条件は次のとおりです。
- 居住地:地方都市(家賃5万円、駐車場代8,000円)
- 所有車:軽自動車(維持費 月約25,000円。前の表の試算)
- 通勤利用なし、休日の利用がメイン
- 車両代:車両代なし、ローンで購入する例、カーリースの例の3つで比べる
- 食費・水道光熱費・通信費・交際費は表の金額(仮の値)。日用品・被服費・医療費などは貯金・予備費の中でまかなう
この条件での収支シミュレーションを、以下の表にまとめました。
| 項目 | 車両代なし(購入済みなど) | ローンで購入(例) | カーリース(例) |
|---|---|---|---|
| 家賃 | 50,000円 | 50,000円 | 50,000円 |
| 車両代(ローン返済・リース料) | 0円 | 18,871円 | 25,300円 |
| 車の維持費 | 25,000円 | 25,000円 | 23,000円 |
| 食費 | 35,000円 | 35,000円 | 35,000円 |
| 水道光熱費 | 10,000円 | 10,000円 | 10,000円 |
| 通信費 | 5,000円 | 5,000円 | 5,000円 |
| 交際費 | 10,000円 | 10,000円 | 10,000円 |
| 貯金・予備費 | 15,000円 | -3,871円 | -8,300円 |
| 合計 | 150,000円 | 150,000円 | 150,000円 |
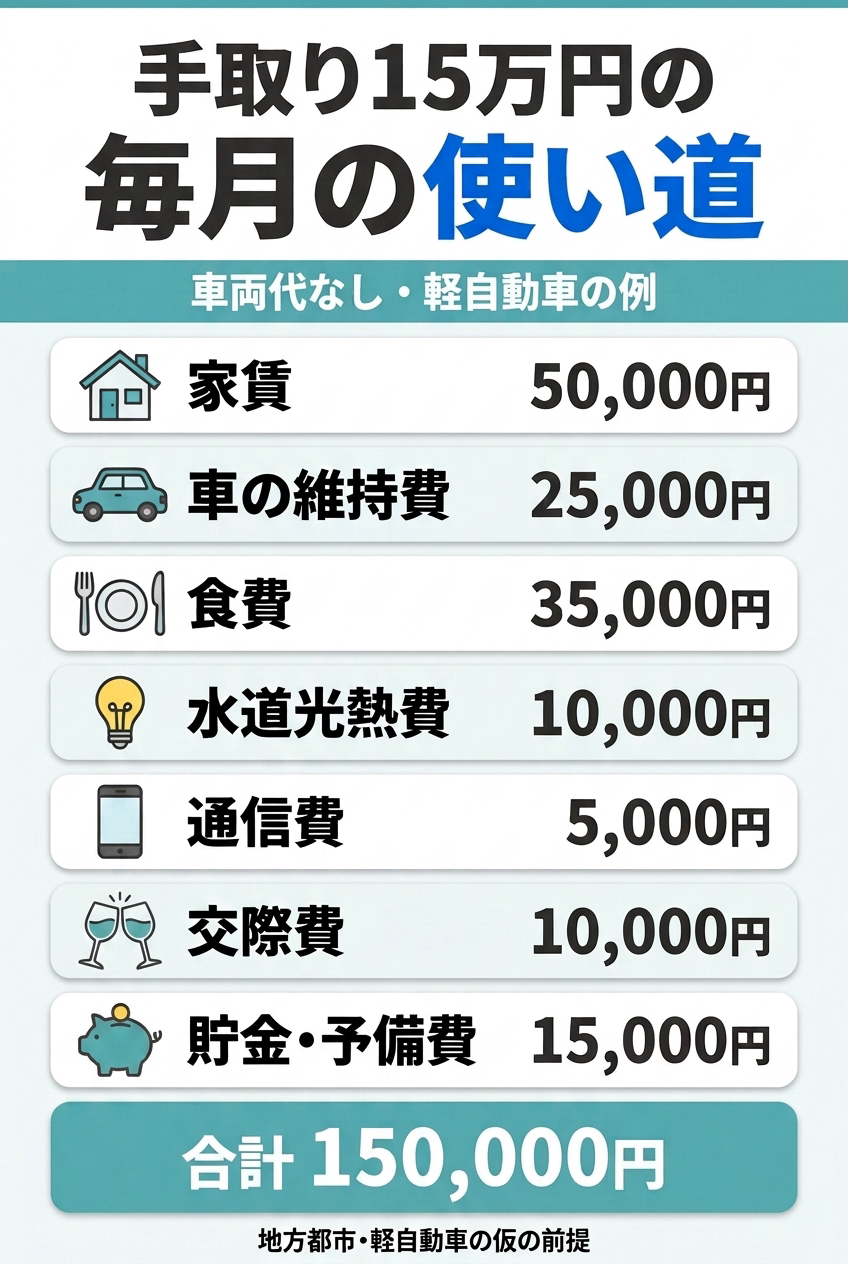
表の見方と計算の前提
ローンの例は、中古車100万円を年5%・5年(60回)・ボーナス返済なしで借りた場合で、月々の返済額は18,871円です(元利均等返済、円未満切り捨て)。年5%は仮の金利で、実際の金利は借入先や審査で変わります。車の維持費は、前の表の月約24,953円を25,000円に繰り上げた金額です。
カーリースの例は、クルカのN-BOX Base Grade(2WD、3年36回、頭金0円・ボーナス払い0円、税込)の月額25,300円です。リース料には自動車税・重量税・自賠責保険料が含まれるため、維持費は税金などを除いた月23,000円(任意保険5,000円、駐車場代8,000円、ガソリン代5,000円、点検整備5,000円)で計算しています。
シミュレーションから分かること
手取り15万円で車を持つ場合、他の生活費の調整が不可欠です。購入前にご自身の支出状況に当てはめ、どの費用を削減できるか試算しておきましょう。
貯金・予備費がマイナスの列は、車にかかる費用が生活費を上回る状態です。他の支出か車両代を見直す必要があります。
貯金が残らないときの見直し方
貯金・予備費がマイナスになるときは、車に使える金額を先に決めて、次の3つを順に見直します。
車に使える金額 = 手取り − 車以外の生活費 − 貯金・予備費
- 家賃と駐車場代:毎月かかる固定費で、地域や物件で差が大きい項目です。駐車場込みの物件や、駐車場代が安い地域を比べます。
- 車両代:ローンの返済額やリース料は、車種・年式・契約年数で変わります。月額を安く抑えられる車種や、必要な装備に絞ったグレードを選びます。
- 車以外の生活費:食費・通信費・交際費は、車を持たない場合より見直しが必要になることがあります。
貯金・予備費を0円にすると、故障や車検などまとまった支払いが生じたときに対応しにくくなります。
手取り別に見ると余裕はどう変わる?
同じ前提(家賃50,000円、食費35,000円、水道光熱費10,000円、通信費5,000円、交際費10,000円)で手取りだけを変えると、車に回せる金額は次のとおりです。貯金・予備費を0円にした計算のため、実際にはこの全額を使わない前提で見てください。
| 手取り | 車以外の生活費 | 車に回せる金額(貯金・予備費0円) | 維持費(月25,000円)を引いた残り |
|---|---|---|---|
| 14万円 | 110,000円 | 30,000円 | 5,000円 |
| 15万円 | 110,000円 | 40,000円 | 15,000円 |
| 17万円 | 110,000円 | 60,000円 | 35,000円 |
| 18万円 | 110,000円 | 70,000円 | 45,000円 |
| 20万円 | 110,000円 | 90,000円 | 65,000円 |
手取り15万円では、維持費を引いた残りが月15,000円で、車両代に回せる金額が限られます。手取り17万円になると、月35,000円を車両代に回せる計算です。家賃や食費などは手取りに合わせて変わるため、目安として使ってください。
手取り15万円で買える車の価格の目安は?
車両代に回せる月額がわかると、ローンで借りられる金額の目安を逆算できます。前の表のとおり、手取り15万円で維持費を払ったあとに残るのは月15,000円で、これを全額ローンの返済に回すと、貯金・予備費は0円になります。
年5%・5年(60回)・ボーナス返済なしの元利均等返済で計算すると、月々の返済額ごとの借入額の目安は次のとおりです。
| 月々の返済額 | 借入額の目安(年5%・60回) | 収支の表の前提での貯金・予備費 |
|---|---|---|
| 10,000円 | 約53万円 | 月5,000円が残る |
| 15,000円 | 約79万円 | 0円 |
| 20,000円 | 約106万円 | 月5,000円の不足 |
借入額には、車両本体の価格だけでなく、税金や登録の費用などの諸費用も含めて考えます。貯金・予備費を残しながら買うなら、諸費用を含めて約50万円が一つの目安で、中古車が中心の予算になります。新車を検討する場合は、車両代を月額で比べられるカーリースも候補になります。月額の例は次の章で紹介しています。
年5%は仮の金利です。実際の金利や借りられる金額は、金融機関の審査で決まります。
予算内で賢く選ぶ!手取り15万円で乗れるおすすめ車種
手取り15万円で車を選ぶときに重視したいのは、「維持費を抑えながら、必要な性能を満たせるかどうか」という点です。日常の移動だけなら軽自動車でも十分ですが、長距離や高速道路を利用するならコンパクトカーも候補に入れると良いでしょう。
維持費を最優先するなら「軽自動車」
軽自動車は「最もコストを抑えて車を持ちたい」という方におすすめです。あらためて軽自動車の主なメリットをまとめると、次のとおりです。
- 税金や保険料が安い
- 燃費が良く、日常使いに経済的
- 小回りが利くため、狭い道や駐車場でも運転しやすい
おすすめ車種①:スズキ ハスラー
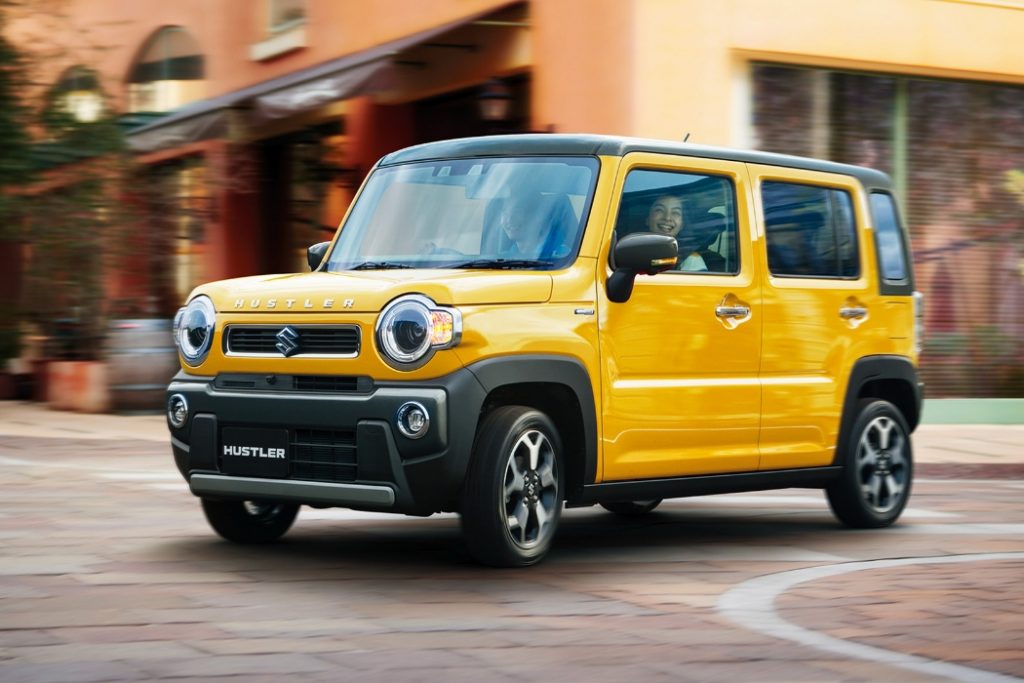
スズキのハスラーは、個性的なデザインとアウトドアにも対応できる使い勝手が魅力の軽SUVです。キャンプや旅行など、アクティブなライフスタイルを楽しみたい方に最適。中古車市場でも人気が高く、予算に合わせて選びやすい車の一つです。

おすすめ車種②:ホンダ N-BOX
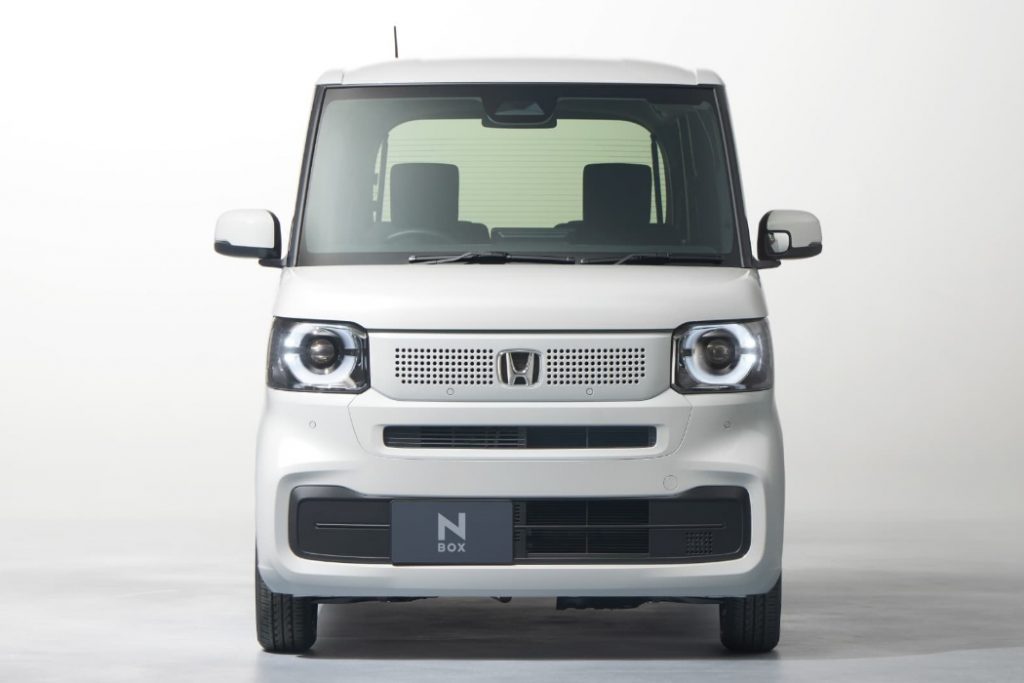
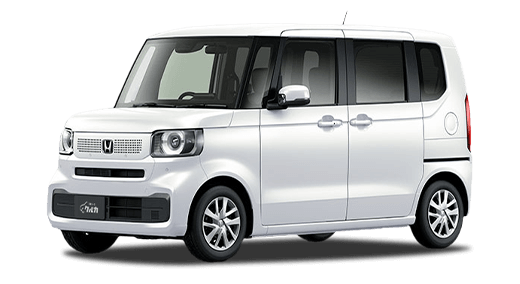
ホンダのN-BOXは、広々とした室内空間と快適な乗り心地が魅力の一台です。軽自動車でありながら質感の高さもあり、一人暮らしでも日常使いからレジャーまで幅広く対応できます。中古車の流通量も多く、選びやすいのも魅力です。
走行性能と経済性を両立するなら「コンパクトカー」
軽自動車よりも余裕のある走りを求めたい方は、コンパクトカーも選択肢に入ります。コンパクトカーには、軽自動車にはない魅力があります。代表的なメリットは次のとおりです。
- エンジンに余裕があり、坂道や加速もスムーズ
- 車体が安定し、高速道路や長距離運転でも安心
- 荷室が広く、買い物や趣味の荷物も積みやすい
- 安全装備が充実しているモデルが多い
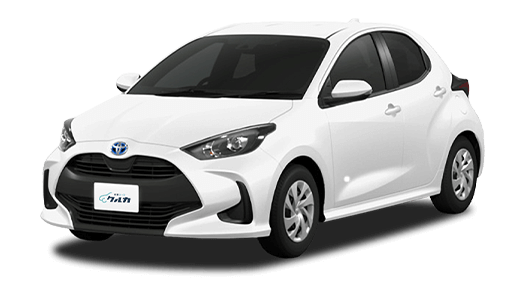
おすすめ車種①:トヨタ ヤリス
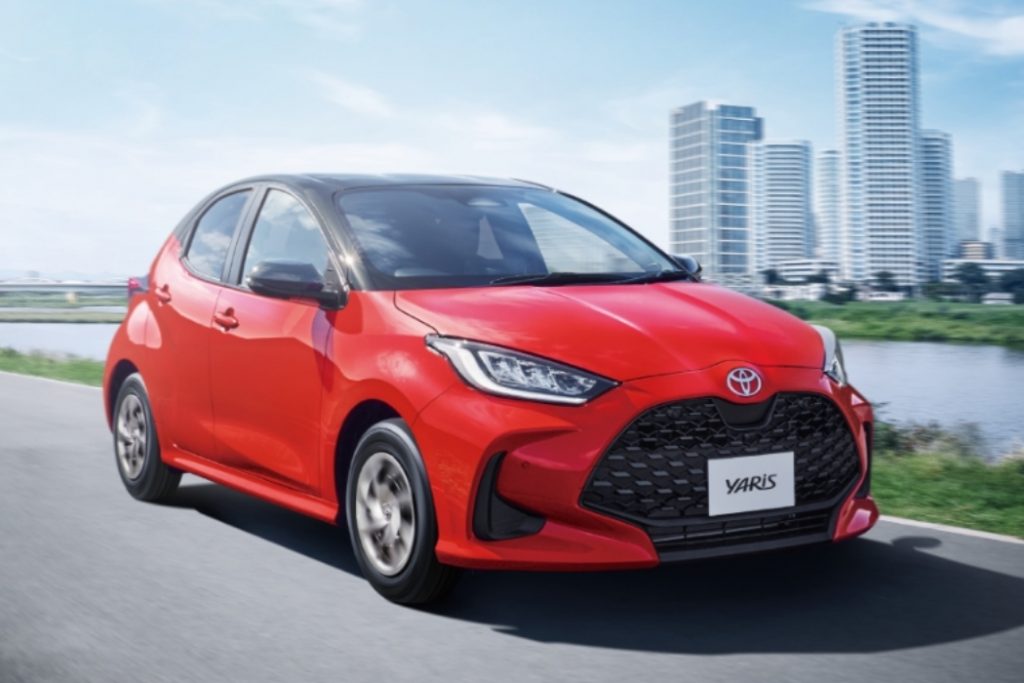
トヨタのヤリスは低燃費性能に優れており、日常のガソリン代を抑えやすいのが魅力の車種です。さらに、安全装備も充実しているため、経済性と安心感の両方を重視したい方にぴったりの一台です。
おすすめ車種②:ホンダ フィット
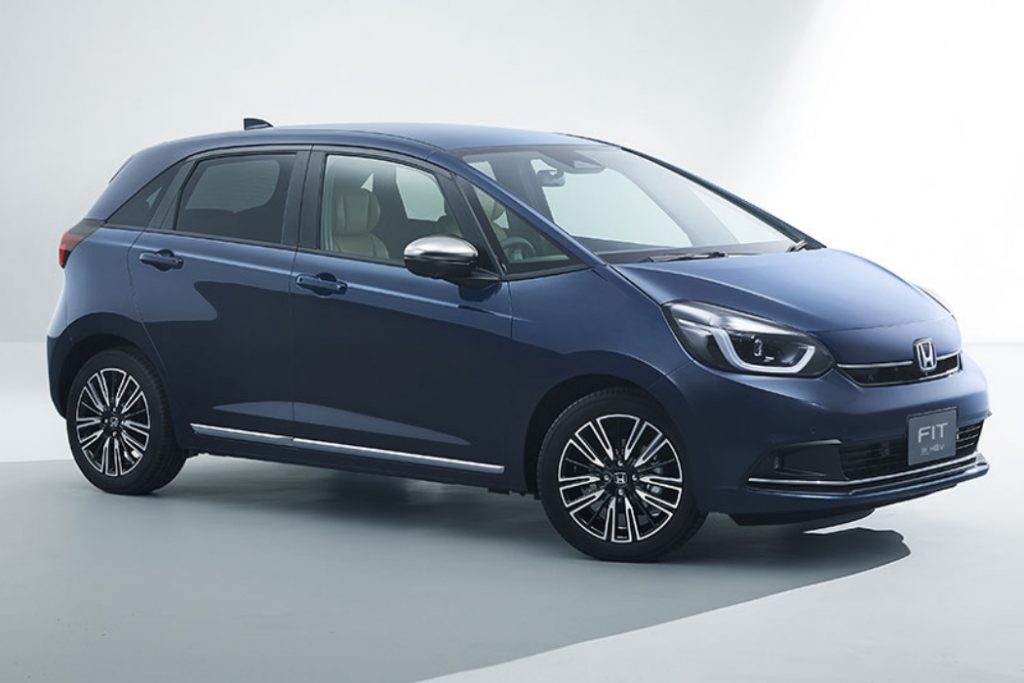
ホンダのフィットはコンパクトながらも広い室内空間を確保し、多彩なシートアレンジが魅力です。日常の買い物からレジャーまで幅広い用途に対応できる万能モデルで、中古市場でも安定した人気があります。
なお、クルカでは、フィットは現在ご予約車両です(2026年10月6日確認)。価格や仕様は、商談予約でお問い合わせください。
自動車マーケティング戦略研究員 飯野 貢司からのコメント
クルカの公式ページで見る月額の例
クルカの公式ページに載っている、3年契約の月額の例です(頭金0円・ボーナス払い0円、税込。2026年10月6日確認)。表のグレードは、各車種ページの一覧で先頭に載っている2WDのグレードです。
| 車種 | グレード・駆動方式 | 月額 | 支払総額(36回) |
|---|---|---|---|
| スズキ ハスラー | HYBRID X・2WD | 24,200円 | 871,200円 |
| ホンダ N-BOX | Base Grade・2WD | 25,300円 | 910,800円 |
| トヨタ ヤリス | X(ハイブリッド)・2WD | 38,500円 | 1,386,000円 |
月額には、自動車税・重量税・自賠責保険料などが含まれます。任意保険料、駐車場代、ガソリン代、点検整備の費用は別にかかります。規定走行距離は月1,000kmが基本で、超える場合は別に費用がかかります。月額は変わることがあるため、契約前に公式ページで確認してください。
ほかの車種も比べたい場合は、次の記事も参考にしてください。


SUV・ミニバン・軽自動車など、クルカでは国内主要メーカーの人気車種を豊富にラインナップ。月々2万円台から選べる車種もあり、予算やライフスタイルに合わせて選びやすい構成になっています。
気になる新車を探してみよう
クルカは最低価格保証取扱車種をみる
手取り15万円の不安を解消する車の持ち方
収入に余裕が少ない一人暮らしでは、突発的なまとまった支払いがあると家計が大きく圧迫されてしまいます。だからこそ、無理なく維持できる「車の持ち方」を考えることが大切です。
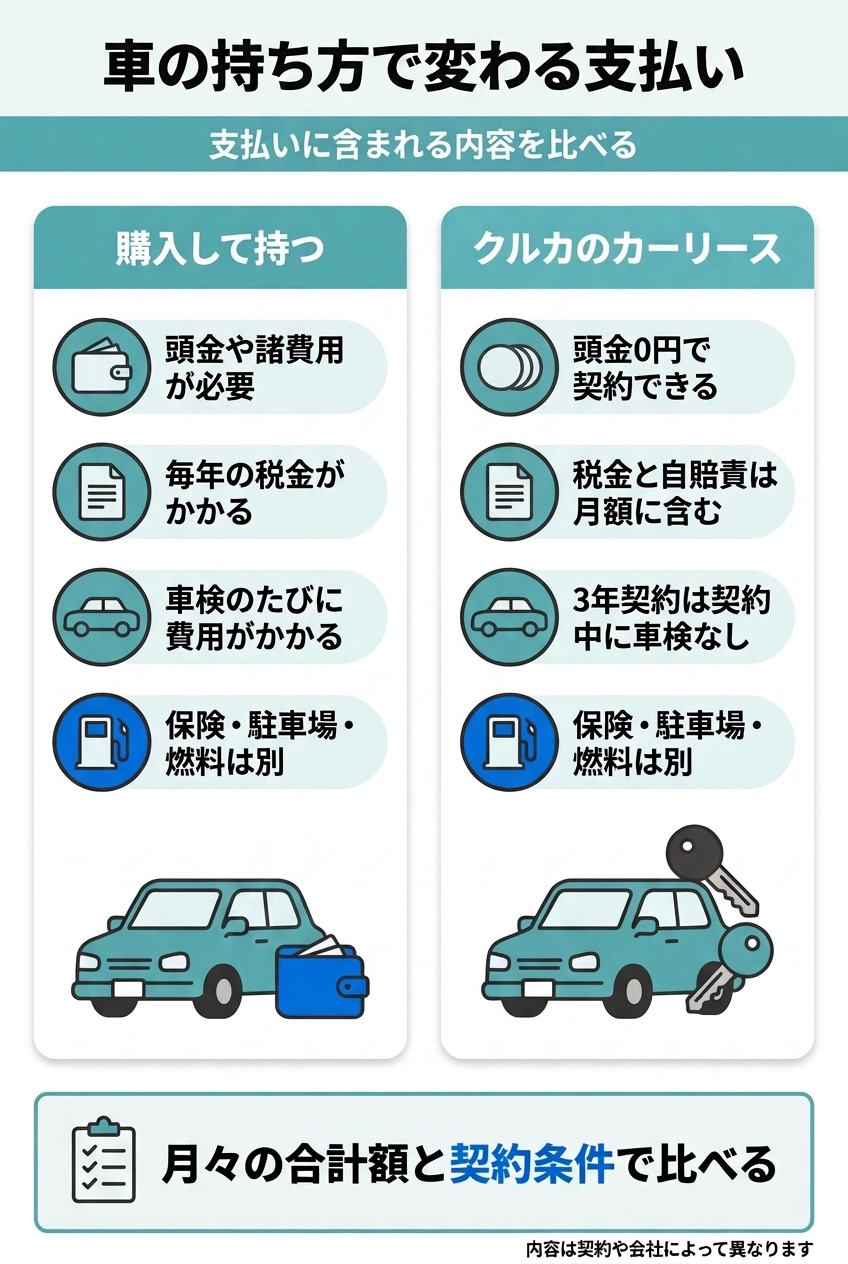
「購入」に伴う金銭的リスク
手取り15万円で車を購入する場合、月々のローン返済額だけを見ていると危険です。実際に車を購入するとなれば、次のような費用の負担も伴います。
初期費用という最初の壁
車の購入時には車両本体の費用だけでなく、税金や登録諸費用も必要です。頭金は車両本体価格の20〜30%が相場といわれており、100万円の車なら20万〜30万円ほどです。ただし、頭金に決まった金額はなく、頭金なしで契約できるローンもあります。
予測不能な故障・修理費
車はいつどこが故障するか予測できません。修理の内容によって費用は大きく変わり、月々の家計とは別にまとまった額が必要になる場合があります。
特に中古車は使用年数や走行距離によっては故障リスクが高まりやすいため、突然の出費に備えておく必要があります。
定期的に訪れる大きな支払い
ローンとは別に、車検(新車は初回3年、その後は2年に1度)や毎年の自動車税など、まとまった出費が発生します。このような費用は計画的に備えておかないと家計を圧迫しやすいため、しっかり意識しておくことが大切です。
カーリースで月々にまとめられる費用
リース料に含まれる内容
車の購入に伴う負担を抑えたい方が検討する方法の一つが「カーリース」です。カーリースは月々定額で、税金や自賠責保険料などをリース料にまとめられます。ただし、含まれる内容は契約や会社によって異なるため、契約前に確認が必要です。
特に手取り15万円という限られた収入の中では、支払いを一定にできることが安心感につながります。「新車カーリース クルカ」は、頭金0円・ボーナス払いなしで契約でき、リース料に自動車税・重量税・自賠責保険料や登録の費用が含まれています。任意保険料、駐車場代、燃料代、点検整備の費用は別にかかります。
購入時の不安とクルカのリース料の比較
以下の表では、購入時に発生しがちな不安やリスクと、クルカのリース料に含まれる内容を比較しました。
| 購入時の不安・リスク | クルカのカーリースなら… |
|---|---|
| 頭金や諸費用を用意できない | 頭金0円・ボーナス払い0円で契約でき、登録の費用の一部もリース料に含まれる |
| 車検や税金の大きな支払いが重い | 自動車税・重量税・自賠責保険料がリース料に含まれ、3年契約は車検の前に契約が終わるため、契約期間中の車検はない |
| 大きな出費で家計が不安定になる | 毎月のリース料は一定。ただし、任意保険料・駐車場代・燃料代・点検整備の費用は別にかかる |
| 任意保険や日常の整備の費用がかかる | 任意保険に加入する(リースカー特約をすすめている)。点検整備は自分で行う(メンテナンスオプションあり) |
このように、クルカのカーリースは、購入時の初期費用や税金の支払いを月額にまとめられます。一方で、任意保険料などは別に必要なため、毎月の合計額で確認しましょう。
自動車マーケティング戦略研究員 飯野 貢司からのコメント
「月額1万円台から!」と宣伝しているカーリースも、実際は7年〜11年の長期契約が前提。その結果、支払総額は数百万円に膨らむケースもあります。クルカは最短3年契約で、支払総額を抑えながら常に最新の新車へ乗り換え可能。総合的に見て他社よりおトクです。
総支払額で選ぶなら
クルカが断然おトク!
カーリースを選ぶ前に確認したいこと
国民生活センターが挙げる注意点
国民生活センターは、カーリース契約はリース会社と消費者の賃貸借契約で、車の所有者はリース会社になると説明しています。原則として中途解約ができず、解約できる場合でも解約料などが生じること、多くの場合、走行距離などの制約があることも挙げています。契約前に、次の点を確認しましょう。
契約前に確認したい4つの点
- 中途解約:クルカは、契約後の解約には精算が必要です。契約期間12か月経過後に解約できるクルカフリーもあります。
- 走行距離:クルカは月1,000kmを基本に計算し、車種により走行距離オプションを追加できます。
- 契約満了時:返却または乗り換えで、契約期間中の買い取りはできません。傷・凹み・修復歴・規定走行距離の超過などがある場合は、別に支払いが必要になることがあります。
- 保険と点検整備:任意保険に加入する必要があり、点検整備は自分で行います。
契約の条件は会社やプランによって異なります。契約書の内容を確認し、不明な点は契約前に確認してください。購入との違いをくわしく比べたい場合は、次の記事も参考にしてください。
手取り15万円で車を持つことに関するよくある質問
Q. 手取り15万円で車のローンは組めますか?
A. 組めるかどうかは金融機関の審査で決まり、手取り額だけでは判断できません。大手銀行のマイカーローンには、前年度の税込年収200万円以上など、年収を申込の条件にしているものがあります。また、返済負担率(年収に占める年間返済額の割合)は、すべてのローンを合わせて25〜35%が上限の目安とされ、車のローン単体では20%以内を理想とする解説もあります。手取り15万円の生活では維持費も払うため、月々の返済額は、手取りから維持費と生活費を引いた残りで確認しましょう。審査の結果は、金融機関ごとの基準によります。
Q. 地方在住で車が必須な場合の注意点は?
A. 地方に住んでいる場合、都市部より駐車場代が安かったり、無料で利用できる環境が多かったりする点はメリットとなります。ただし、日常生活で車が必要な地域にお住まいの場合は移動距離が長くなりやすく、ガソリン代がかさみやすい傾向があります。
日常的に車を使うのであれば、燃費性能の良い車を選ぶことが維持費を抑えるポイントになります。
この記事の試算は、通勤に使わない年6,000km(月500km)の前提です。通勤にも使って年12,000km(月1,000km)走る場合、軽自動車(燃費17km/L)のガソリン代は年約120,000円になり、試算より月5,000円ほど増えます(1リットルあたり169.9円で計算)。車で通勤する場合はこの差を収支に足し、カーリースなら契約の走行距離の上限もあわせて確認しましょう。
Q. カーリースのデメリットをもっと詳しく教えてください。
A. カーリースの主なデメリットは、次のとおりです。
- 原則として中途解約はできない
- 契約満了時に返却が必要な場合が多い
- 走行距離に制限があるプランも多い
契約の条件は会社やプランによって異なります。クルカの中途解約や契約満了時の条件は、前の章の「カーリースを選ぶ前に確認したいこと」で整理しています。
Q. 車の税金はいくらで何月に支払いますか?
A. 車にかかる税金は主に「自動車税」と「軽自動車税」の2種類で、毎年4月1日時点の所有者に課税されます。納付書が届いたら、期限までに支払います。納期は、自動車税が5月中、軽自動車税が4月中を目安に、都道府県や市区町村の条例で定められます(総務省)。金額は、軽自動車(自家用乗用)なら年10,800円です。普通車は排気量によって変わり、2019年10月以降に新規登録した場合、排気量1,000cc以下は25,000円、1,000ccを超え1,500cc以下は30,500円です。
2つ目は「自動車重量税」で、こちらは車検を受ける際に次回の車検までの期間分をまとめて支払います。
Q. 手取り15万円で貯金しながら車を持てますか?
A. 家賃5万円・駐車場代月8,000円の地方都市で軽自動車を持つ試算では、車両代がない場合に貯金・予備費が月15,000円残ります。車両代(ローン返済やリース料)が月2万円前後かかると、貯金・予備費はマイナスになります。貯金を残すには、家賃や駐車場代、車両代、車以外の生活費のどこを下げるかを先に決めておくのが現実的です。
Q. 実家暮らしの場合はどうなりますか?
A. 実家暮らしなら、家賃や水道光熱費の負担が小さくなる場合があり、車のお金に回せる金額が増えます。ただし、実家に入れる金額や、実家に駐車場があるか(駐車場代がかかるか)で変わります。この記事の試算の家賃5万円を、実際に自分が負担する金額に置き換えて確認してください。
たとえば、家賃5万円のかわりに実家へ月3万円を入れ、駐車場代もかからない場合は、ほかの生活費が同じなら、収支の表の車両代なしの例より月28,000円多く、車のお金や貯金に回せる計算です(家賃の差20,000円と駐車場代8,000円)。
Q. 車がなくても暮らせる地域か判断するには?
A. 通勤や買い物、通院などの移動に、電車やバスなどの公共交通機関を使えるかで判断します。車を持たない場合の交通費と、車の維持費・車両代の合計を、月額で並べて比べると分かりやすくなります。休日だけ使う場合は、レンタカーやカーシェアを使う方法もあります。都内で車を持つ場合の費用は、次の記事で解説しています。
【まとめ】手取り15万円の一人暮らしで車を持つなら月々の合計額で決める
手取り15万円の一人暮らしで車を持てるかは、車両代を含めた月々のお金を、生活費の中から出せるかで決まります。地方都市で家賃5万円・駐車場代月8,000円の軽自動車を前提にした試算では、維持費は月約25,000円で、車両代が加わると月4万円台になる場合があります。
まず、家賃・駐車場代・車両代・車以外の生活費のどれを調整できるかを決め、維持費の小さい軽自動車やコンパクトカーを基本に選びます。持ち方には購入(ローン)とカーリースがあり、毎月の合計額と契約条件(中途解約・走行距離・契約満了時)を比べます。
クルカのカーリースは、頭金0円・ボーナス払いなしで、税金や自賠責保険料などがリース料に含まれます。支払いは口座振替やクレジットカードのほか、一括払いも選べます。車種ごとの月額は、公式サイトで確認できます。
「料金についてもっと知りたい」「車種選びで迷っている」
そんな方におすすめなのがクルカの事前審査サービス!
事前審査に通過してから、じっくり車種やプランを選べます。もちろん事前審査は契約ではありませんので、ご安心ください。
気軽に相談できる!
クルカの公式LINEに登録はこちら
この記事の執筆者
ちか
ライター
「日常使いは軽だけどクラシックカー好き。 近隣県までドライブ&ご当地グルメを堪能するのが休日の楽しみです!」






関連コラム



新車カーリースを探す
条件・用途から車を選ぶ
- 燃費性能で選ぶ
- 定員数で選ぶ
- おすすめ用途で選ぶ
CONTACTお問い合わせ
私達にお任せください!
分かりやすく丁寧にご案内いたします!
-
 LINEでのお問い合わせ
お友達追加をしていただくと、
友達追加
メッセージでの問い合わせが可能です
 フォーム
自動車マーケティング戦略研究員 飯野 貢司からのコメント