

-

 新車カーリースクルカ
- カーリースお役立ちコラム
- カーライフ記事一覧
- 車の購入に必要な貯金額は?購入方法別の目安・内訳と計画的な貯め方を解説
 カーライフ
この記事の監修者
早川 由紀夫
株式会社クルカCEO
新車販売、カーリース業界の第一人者。2005年に設立したジョイカルジャパンでは、創業以来Founder 兼 COOとして「0」から店舗開発、店舗支援を現場で一から推進し続けた。2021年10月1日よりジョイカルジャパン代表取締役社長 CEOに就任。新車ECサイトでの販売にもいち早く取り組み、オンライン完結のカーリースサービスを普及させた。2019年には、月額2万円台〜の業界最安値を実現した短期カーリース専門会社「クルカ」を設立。常に顧客ニーズを捉えたサービスを展開し、カーライフの進化を牽引している。
「所有から利用へ。カーリースは、車との関係を再定義する、時代の潮流です。月々定額で新車に乗れる手軽さだけでなく、車との付き合い方をもっと自由に、もっとスマートな新しいカタチに。このメディアが、皆様のカーリース選びの羅針盤となるように、最新情報や役立つ知識を発信していきます。」
この記事でわかること
- 必要な貯金額は購入方法で変わります。現金一括は車両価格に諸費用と生活防衛資金を足した額、ローンは頭金と諸費用が目安です。
- 貯金額別に、買える車の価格帯の目安を試算で示しました。
- 貯金は目標額から逆算し、先取り貯金や自動積立、固定費の見直しで仕組み化します。
- 車を買った後も、生活防衛資金と1年分の維持費を手元に残すと安心です。
- 貯金が少ない場合は、ローンやカーリースを組み合わせる方法もあります。
車の購入を検討するとき、「どれくらいの貯金があれば安心なのか」と疑問に感じる方も多いと思います。
結論からお伝えすると、必要な貯金額は購入方法によって大きく変わります。現金一括であればまとまった資金が必要ですが、ローンやカーリースを利用すれば、手持ちの貯金が少なくても車に乗ることは可能です。
支払い方法別の貯金額の目安や費用の内訳をはじめ、貯金額別の車種目安や計画的な資金準備の方法について解説します。
車の購入に必要な貯金額は支払い方法で決まる

支払い方法によって必要な貯金額の目安は異なります。
現金一括購入の場合:「車両価格+諸費用+生活防衛資金」が目安
現金で一括購入する場合は、車両本体価格だけでなく諸費用も同時に支払う必要があります。諸費用は、車両本体価格とオプション品の費用以外にかかる費用のことで、以下のような項目が含まれます。
- 自動車税や重量税などの税金
- 自賠責保険料
- 消費税
- 自動車リサイクル料(リサイクル預託金)
- 登録・代行手数料(車庫証明や登録手続き、納車などにかかる費用)
なお、諸費用は新車の場合、車両価格の10%〜20%程度が目安とされています。ただし、実際の金額は車種や購入条件によって異なるため、見積書で確認しましょう。以下の表に、普通車の各諸費用の金額目安をまとめました。
【普通車の各諸費用の目安】
| 項目 | 金額の目安 | 備考 |
|---|---|---|
| 自動車税種別割 | 25,000円〜(1.5L以下は30,500円、2.0L以下は36,000円) | 排気量により変動、残月分のみの支払い |
| 自動車重量税 | 約24,600〜36,900円 | 車両重量によって変動 |
| 自賠責保険料 | 約24,190円(2026年11月1日以降に保険期間が始まる契約は約25,180円) | 初回登録時は3年分をまとめて支払うケースが多い |
| 自動車リサイクル料(リサイクル預託金) | 約6,000〜18,000円 | 車種や装備によって変動 |
| 登録・代行手数料 | 約10,000〜50,000円 | 車庫証明や登録手続きの代行費用など |
なお、諸費用の中でも登録・代行手数料は、工夫次第で節約できます。たとえば、車庫証明を自分で取得したり、納車時に店舗まで引き取りに行ったりすれば、その分の費用を抑えることが可能です。
また、忘れてはいけないのが「生活防衛資金」です。車を購入しても、病気や転職などで収入が減る可能性があります。そうした場合に備えて、最低でも3か月〜半年分の生活費を手元に残しておくのが理想です。
車両価格から逆算して、現金一括で買うときに用意したい貯金額の目安を試算すると、次のとおりです。諸費用は車両価格の10%〜20%、生活防衛資金は生活費が月20万円の場合の3か月〜6か月分(60万円〜120万円)で計算しています。
| 車両価格 | 諸費用を含む支払額 | 用意したい貯金額の目安 |
|---|---|---|
| 200万円 | 約220万〜240万円 | 約280万〜360万円 |
| 250万円 | 約275万〜300万円 | 約335万〜420万円 |
| 300万円 | 約330万〜360万円 | 約390万〜480万円 |
| 400万円 | 約440万〜480万円 | 約500万〜600万円 |
※オプション、任意保険、駐車場代は含みません。表の金額は本記事の前提での試算です。
現金一括払いは金利がかからないため総支払額を安くできる一方で、貯金を大きく減らすリスクも伴います。急な出費に対応できなくなる可能性があることを理解し、資金計画を立てることが大切です。
ローン購入の場合:「頭金+諸費用」を現金で用意するのが理想
ローンで購入する場合、車両本体価格の全額を借りることも可能ですが、頭金を用意することで条件が大きく改善します。頭金は一般的に車両価格の20〜30%が目安とされており、頭金を準備すると、以下のメリットが得られます。
- ローン審査に通りやすくなる
- 月々の返済額を抑えられる
- 総支払額を減らせる
- 金利優遇を受けられる場合がある
逆に頭金なしのフルローンは、審査が厳しくなるうえに総支払額も膨らみやすいため注意が必要です。
なお、金融機関や販売店によっては諸費用まで含められるプランもあるため、契約前に「ローンでどこまでカバーできるか」を確認しておくと安心です。
貯金がほぼなくても車を持つ選択肢:カーリース
「車は欲しいけど、貯金がほとんどない」という方は、カーリースも選択肢の一つです。カーリースは頭金や初期費用が不要で、月額料金のみで新車に乗ることができます。
例えば、250万円の普通車を「現金一括」「ローン」「カーリース」で利用する場合、現金一括やローンではまとまった初期費用が必要ですが、カーリースなら初期費用ゼロでスタートできます。

さらに、カーリースの月額料金には自動車税や重量税、自賠責保険料、諸費用などが含まれているため、特定月の大きな出費を気にする必要はありません。突発的な費用がかからないため月々の支払額が一定で、家計管理がしやすいのも大きなメリットです。含まれる範囲は、プランごとに確認してください。
まとまった貯金がなくても車を持ちたい方や、将来的に乗り換えを検討している方にとって、カーリースは現実的な選択肢の一つです。
SUV・ミニバン・軽自動車など、クルカでは国内主要メーカーの人気車種を豊富にラインナップ。月々2万円台から選べる車種もあり、予算やライフスタイルに合わせて選びやすい構成になっています。気になる新車を探してみましょう。

SUV・ミニバン・軽自動車など、クルカでは国内主要メーカーの人気車種を豊富にラインナップ。月々2万円台から選べる車種もあり、予算やライフスタイルに合わせて選びやすい構成になっています。
気になる新車を探してみよう
クルカは最低価格保証取扱車種をみる
車の維持費、月々定額にまとめる方法があります
自動車税、車検、自賠責、諸費用。車を所有すると年に何度も想定外の出費が来ます。クルカは月額にすべて込み。3年以内の新車なので車検も来ません。

貯金額別、買える車の価格帯の目安
「貯金が300万円あれば、どんな車が買える?」といった疑問に答えるため、現金一括で買う場合の車両価格の目安を試算しました。貯金から、諸費用と生活防衛資金を引いた残りが、車両価格の上限になります。
試算の前提は、次のとおりです。
- 諸費用は、車両価格の10%〜20%(前章の目安)
- 生活防衛資金は、生活費が月20万円の場合の3か月〜6か月分(60万円〜120万円)
- 買う車は新車で、オプションや任意保険は含まない
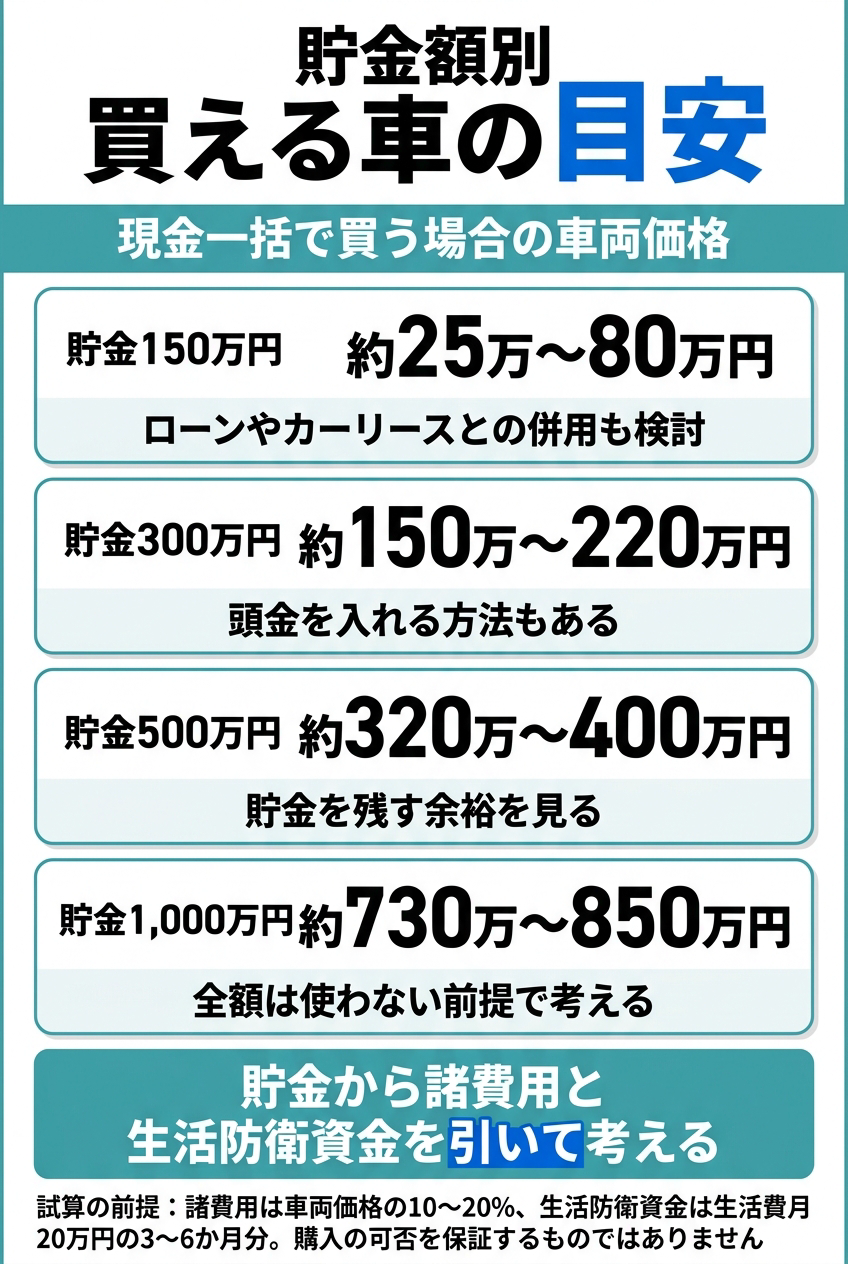
| 貯金額 | 買える車両価格の目安(現金一括) |
|---|---|
| 150万円 | 約25万〜80万円(現金一括は難しく、頭金にしてローンやカーリースを組み合わせる方法を検討) |
| 300万円 | 約150万〜220万円 |
| 500万円 | 約320万〜400万円 |
| 1,000万円 | 約730万〜850万円(貯金を全額使わず、一部は残す前提で検討) |
前提を変えると目安は変わります。生活費が多い場合や、任意保険や駐車場代が重い場合は、車両価格の上限は下がります。表の金額は、本記事の前提での試算で、購入の可否を保証するものではありません。
貯金を減らしたくない場合は、頭金を入れてローンを組んだり、カーリースを使ったりする方法もあります。車を買うと貯金がなくなりやすいのは、現金一括で全額を使った場合です。
貯金額から逆算する計算式
現金一括で買える車両価格の上限は、次の式で求められます。
(貯金額 − 生活防衛資金)÷(1 + 諸費用の割合)
たとえば、貯金300万円、生活防衛資金60万円、諸費用10%なら、(300万円 − 60万円)÷ 1.1 で、車両価格の上限は約218万円です。生活防衛資金を120万円、諸費用を20%にすると、(300万円 − 120万円)÷ 1.2 で約150万円になります。
200万円の車を買うために必要な年収の目安は、次の記事で解説しています。

車を買っても貯金をなくさないために残す金額
車を買って貯金がなくなる失敗は、車の代金だけを見て、購入後に必要なお金を残していないときに起こりやすくなります。車を買った後も、次の2つは手元に残しておきましょう。
- 生活防衛資金:生活費の3か月〜6か月分。収入が減ったときや、病気やけがで働けないときに使うお金です。
- 購入後1年分の維持費:自動車税、任意保険、点検やオイル交換、燃料代、駐車場代など。年間の目安は、次の章で紹介しています。
前の表の試算では、生活防衛資金だけを貯金から差し引いています。1年分の維持費も残しておくと、自動車税の納付や急な修理にも慌てずに済みます。
残したいお金を差し引くと車の代金が足りない場合は、車の価格帯を下げる、頭金を入れてローンを組む、初期費用がかからないカーリースを使う、といった方法で調整しましょう。
手元のお金を減らさずに車を乗り換える考え方は、次の記事で解説しています。

なぜ車の購入には貯金が重要?知っておくべき2つの理由

理由1:購入後にかかる「維持費」に備えるため
車に乗り続けるためには、さまざまなランニングコストがかかります。具体的には次のような費用が挙げられます。
- 税金(自動車税、重量税)
- 保険料(自賠責保険、任意保険)
- メンテナンス費(車検、オイル交換、タイヤ交換など)
- 燃料費(ガソリン・電気代)
- 駐車場代
上記の項目は毎年もしくは数年ごとに発生する出費であり、まとまった資金を準備していないと生活費を圧迫する恐れがあります。また、車種ごとのおおよその年間維持費の目安は次のとおりです。
- 軽自動車:約35〜38万円
- コンパクトカー:約44〜47万円
- 普通車(ミニバン):約50〜53万円
このように、車種によって年間の維持費は大きく異なります。購入時に十分な貯金を用意しておけば、継続的にかかる維持費に備えることができ、安心してカーライフを楽しめるようになります。
理由2:ローンの審査や金利を有利にするため
2つ目の理由は、貯金によってローン審査を有利に進めやすくなることです。頭金を入れることで借入額が少なくなり、返済に余裕があると判断されやすいため、審査の通過率や金利条件が良くなる傾向があります。
さらに、頭金の有無は総支払額にも直結します。頭金の有無による支払額のシミュレーション結果は以下のとおりです。
| 条件 | 頭金なし | 頭金あり |
|---|---|---|
| 車両価格 | 200万円 | 200万円 |
| 頭金 | 0円 | 40万円 |
| 借入額 | 200万円 | 160万円 |
| 金利 | 年5% | 年5% |
| 返済期間 | 5年(60回) | 5年(60回) |
| 毎月の返済額 | 約37,700円 | 約30,200円 |
| 総支払額 | 約226万円 | 約221万円(頭金40万円+返済額約181万円) |
このように、頭金を入れることで毎月の返済額が抑えられ、借入金額が減る分、総支払額も少なくなります。
車購入のための賢い貯金計画の立て方

車を購入するには、ただ漠然とお金を貯めるのではなく、目標を定めて計画的に準備することが大切です。効率的に貯金を進めるためのステップを見ていきましょう。
STEP1:目標(購入時期と予算)を具体的に決める
最初のステップは、いつまでにいくら必要かを明確にすることです。「なんとなくお金を貯めよう」という気持ちでは貯まりにくく、逆に財布の紐を締めすぎると、今度はストレスを感じるかもしれません。
特に就職や結婚、出産などのライフイベントも踏まえながら車の購入時期を考えると、より現実的で無理のない計画を立てられるようになります。
また、欲しい車のタイプや価格帯を調べ、具体的な目標金額を決めましょう。車購入で予算を左右する主なポイントは、次のとおりです。
- 新車 or 中古車
- 軽自動車 or 普通車
- 必要なオプション装備の内容と金額
- 諸費用の金額
上記の項目を明確にすることで、大まかな予算を把握しやすくなります。
STEP2:現状の収支を把握し、毎月の貯金額を決める
目標金額が決まったら、次は現状の家計を確認しましょう。「目標金額 ÷ 購入までの月数」で、毎月必要な貯金額を算出できます。
たとえば、200万円を2年で貯めたい場合、毎月約8万3,000円の積み立てが必要です。このように「毎月いくら貯めるべきか」を明確にしたうえで、現状の収支と照らし合わせれば、購入予定の時期までに予算を準備できるかどうかを把握できます。
目標額と貯める期間ごとに、毎月の積立額を計算すると次のようになります。
| 目標額 | 1年で貯める | 2年で貯める | 3年で貯める |
|---|---|---|---|
| 100万円 | 約8.3万円 | 約4.2万円 | 約2.8万円 |
| 200万円 | 約16.7万円 | 約8.3万円 | 約5.6万円 |
| 300万円 | 25万円 | 12.5万円 | 約8.3万円 |
現状の収支はノートに書いて管理しても良いですが、家計簿アプリを使えば1ヶ月の収入と支出を簡単に「見える化」できておすすめです。ご自身の収支状況と目標を照らし合わせて、無理のない貯金額を設定しましょう。
STEP3:確実に貯めるための具体的なアクション
貯金を確実にする最大のコツは、仕組み化することです。具体的には、給料日に自動で別口座に移す「先取り貯金」を設定することで、使いすぎを防ぎながら、着実にお金が貯まる仕組みがつくれます。
さらに効率よく貯金するために取り入れたいのが「固定費の見直し」です。代表的なポイントは次の通りです。
- スマートフォンを格安SIMに変更する
- 不要なサブスクリプションを解約する
- 保険プランを見直す
- 家賃の安い物件へ引っ越す
固定費は毎月発生する支出なので、見直すだけで大きな節約につながります。特に、家賃を抑えられる物件に引っ越すことはハードルが高いものの、効果も大きい方法です。毎月の支出を抑えればその分を貯金に回せるため、目標達成がぐっと近づきます。
車の貯金に役立つアプリと積立の仕組み
決めた金額を毎月続けて貯めるには、アプリや銀行の仕組みを使って、手間を減らすと続けやすくなります。車の購入資金づくりに使いやすいのは、次の3つです。
- 家計簿アプリ
銀行口座やクレジットカードと連携すると、支出が自動で記録されます。毎月いくら貯金に回せるかを把握しやすくなります。 - 貯金アプリ
目標額と期限を決めて、貯まり具合をグラフなどで確認できます。買ったつもりになってお金を残す「つもり貯金」や、毎日少しずつ金額を増やす方法など、ゲーム感覚で続けられるものもあります。 - 銀行の自動積立や目的別口座
給料日に決まった額が別の口座へ移るように設定すると、先取り貯金を自動化できます。車のお金を生活費の口座と分けておくと、うっかり使うのを防げます。
アプリは種類によって機能や料金が異なります。銀行口座と連携するアプリは、運営会社やセキュリティ対策を確認してから選びましょう。
株式会社クルカCEO 早川 由紀夫からのコメント
「月額1万円台から!」と宣伝しているカーリースも、実際は7年〜11年の長期契約が前提。その結果、支払総額は数百万円に膨らむケースもあります。クルカは最短3年契約で、支払総額を抑えながら常に最新の新車へ乗り換え可能。総合的に見て他社よりおトクです。
総支払額で選ぶなら
クルカが断然おトク!
【ライフステージ別】貯金額の目安とおすすめの車の持ち方

ライフステージによって、必要となる貯金額や適した車の持ち方は異なります。今回紹介するのは、以下の3つのケースです。

CASE1:新社会人・20代独身の場合
新社会人や20代独身の場合、貯金の目安は50万円〜100万円程度です。初めて車を持つ方も多い年代ですが、必要性は人それぞれ異なります。
通勤や日常の移動で必須となる方もいれば、休日のレジャーや趣味のために車を持ちたいと考える方もいるでしょう。どちらにしても、収入が安定し始めたばかりの時期は、無理のない予算で車を持つ方法を検討することが大切です。
この年代で現実的なのは、中古の軽自動車やコンパクトカーをローンで購入する方法です。少額の頭金を入れれば月々の返済を抑えることができますし、維持費も安めで安心です。
一方で、貯金が少なくても新車に乗れるカーリースも有力な選択肢です。カーリースは初期費用がかからないうえ、「新車カーリース クルカ」のように3年など短めの契約期間を選べるプランもあり、将来の変化に対応しやすい状況を作ることも可能です。
収入がまだ安定しにくい20代にとって、柔軟に利用できるカーリースは現実的な選択肢です。
CASE2:30代夫婦(子供なし)の場合
30代夫婦(子供なし)の場合、貯金の目安は150万円〜250万円程度です。夫婦ともに安定した収入があれば、貯金にも余裕が出てくる時期となります。
この年代におすすめなのは、250〜350万円クラスのSUVやステーションワゴンです。貯金の半分ほどを頭金に入れて残りを低金利ローンで購入すれば、月々の返済負担を抑えながら幅広い車種から選ぶことができます。
さらに、将来的には出産や住宅購入といったライフイベントが控えている可能性もあるため、すべての資金を車に充てず、手元に現金を残しておくことが重要です。無理のない範囲で頭金を入れながらローンを活用すれば、安心してカーライフを楽しめます。
CASE3:40代ファミリー(子供あり)の場合
40代ファミリー(子供あり)の場合、貯金の目安は200万円〜400万円程度です。ただし、教育費や住宅ローンなど車以外の出費も重なるため、車にかける予算には注意が必要です。
この年代におすすめなのは、300〜450万円クラスのミニバンです。広々とした室内にスライドドアなどの機能があり、子供の送迎や家族での旅行・買い物にとても便利です。
購入方法としては、現在乗っている車の下取り価格に加えて、貯金を頭金として多めに入れて短期のローンで支払うのが理想的です。頭金を多めに入れることで借入額を減らし、短期間で完済できれば総支払額を抑えられるうえ、将来的な家計の負担も軽くなります。
さらに、下取りを活用すれば貯金を大きく崩さずに済むため、教育費などの支出が増える時期でも安心です。
車と貯金に関するよくある質問
Q. 貯金はいくらから「ある」と言えますか?
A. 明確な基準はありませんが、車を購入する上で「頭金+諸費用」の最低限として50万円前後が一つの目安となります。
ただし、実際に必要な金額は車両価格・維持費・地域・収入の状況などによって変わるため、「生活防衛資金」を別途確保しておくことが大切です。
Q. 軽自動車を買う場合、貯金はいくら必要ですか?
A. 軽自動車の新車価格はおよそ100〜200万円の範囲が多く、標準装備や人気グレードだと150万円前後になるケースも珍しくありません。ローン購入を考えるなら、頭金と諸費用に加えて50万円前後を準備できれば比較的安心です。
中古車であれば、状態や年式によって価格が大きく変わりますが、80万円前後を目安に考えるとよいでしょう。
Q. 貯金300万円で車を買えますか?
A. 現金一括なら、生活費が月20万円の場合の試算で、車両価格は約150万〜220万円が目安です。貯金の全額を使うと手元の資金がなくなるため、頭金として150万円前後を入れてローンを組むなど、貯金を残す方法もあります。前章の貯金額別の目安表で、前提を確認してください。
Q. 車を買うと貯金はなくなりますか?
A. 現金一括で買うと、貯金は大きく減ります。購入後も、税金・保険・車検などの維持費が毎年かかるため、手元に生活防衛資金を残すことが大切です。貯金を減らしたくない場合は、頭金を入れたローンや、初期費用がかからないカーリースを比べてみてください。
Q. 貯金150万円で車を買う場合、いくらくらいの車が買えますか?
A. 貯金150万円の場合、現金一括で買える車両価格は、諸費用と生活防衛資金を引くと約25万〜80万円と、選択肢が限られます。頭金として入れ、不足分をローンで補う、または初期費用がかからないカーリースを検討する方法があります。
Q. 車の購入資金を投資やNISAで貯めてもいいですか?
A. 数年以内に使う予定の車の購入資金は、預貯金で準備するのが基本です。投資は値下がりして元本を下回ることがあり、買いたい時期に必要な金額がそろわないおそれがあります。金融庁が公開している金融経済教育推進機構(J-FLEC)の資料でも、車の購入資金は近い将来に使う予定のお金として、貯めるお金に分ける例が示されています。NISAなどの投資は当面使う予定のないお金で行い、車の資金とは分けて管理しましょう。
Q. 大学生でも車は買えますか?
A. 大学生でも条件を満たせば車を購入できる可能性はあります。18歳以上であれば親の同意なくローンを契約できますが、利用には金融機関などの審査が必要です。
アルバイトによる収入があっても、学生を対象外としているローンもあるため、事前に申込条件を確認しましょう。また、借入可能額は収入や審査結果によって異なります。
Q. 車のローン審査が不安です。通りやすくするコツはありますか?
A. ローン審査では、安定した返済能力と過去の支払い履歴が重視されます。そこで、借入額が年収に対して大きすぎないようにすることが基本ですが、頭金を入れて借入額を減らすことでも審査で有利になります。
また、スマートフォンの分割払いなど身近な支払いを滞納していると審査に影響するため、日頃から遅らせることなく支払い、信用情報を健全に保つことが大切です。
まとめ:計画的な貯金と自分に合った支払い方法で理想のカーライフを!

車を購入するには、本体価格だけでなく諸費用や維持費なども含めて資金を用意する必要があります。そのため、ライフステージや収入に合わせて無理のない貯金計画を立て、自分に合った支払い方法を選ぶことが大切です。
「早く新車に乗りたいけど、頭金や初期費用を用意するのは難しい」という方には、新車カーリース クルカも選択肢の一つです。クルカの月額料金には税金や諸費用などが含まれており、大きな出費を気にせず話題の新車に乗り始められます。含まれる範囲は、プランごとに確認してください。
さらにクルカでは、月額払いだけでなく、現金一括払いやクレジットカード一括払いにも対応。ボーナス払いの上乗せがないシンプルで分かりやすい料金体系で、多くの車種が3年の短期契約のため、契約期間の総支払額を把握しやすいのも特徴です。
新しい車を持つ一歩を踏み出したい方は、ぜひ新車カーリース クルカの公式サイトで乗りたい車種をチェックしてみてください。
株式会社クルカ公式サイト: https://newcar.shop/
SUV・ミニバン・軽自動車など、クルカでは国内主要メーカーの人気車種を豊富にラインナップ。月々2万円台から選べる車種もあり、予算やライフスタイルに合わせて選びやすい構成になっています。
気になる新車を探してみましょう。
「まだ車種や予算が決まっていないけれど、とりあえず審査だけしておきたい」
そんな方におすすめなのがクルカの事前審査サービス!
事前審査に通過してから、じっくり車種やプランを選べます。もちろん事前審査は契約ではありませんので、ご安心ください。
まずは気軽に審査をチェック!
事前審査サービスの詳細はこちら
この記事の執筆者
ちか
ライター
「日常使いは軽だけどクラシックカー好き。 近隣県までドライブ&ご当地グルメを堪能するのが休日の楽しみです!」






関連コラム


新車カーリースを探す
条件・用途から車を選ぶ
- 燃費性能で選ぶ
- 定員数で選ぶ
- おすすめ用途で選ぶ
CONTACTお問い合わせ
私達にお任せください!
分かりやすく丁寧にご案内いたします!
-
 LINEでのお問い合わせ
お友達追加をしていただくと、
友達追加
メッセージでの問い合わせが可能です
 フォーム

株式会社クルカCEO 早川 由紀夫からのコメント