

-

 新車カーリースクルカ
- カーリースお役立ちコラム
- カーライフ記事一覧
- 200万円の車に必要な年収の目安は?月々のローン支払額や200万円前後で購入できる人気車種を解説
 カーライフ
この記事の監修者
早川 由紀夫
株式会社クルカCEO
新車販売、カーリース業界の第一人者。2005年に設立したジョイカルジャパンでは、創業以来Founder 兼 COOとして「0」から店舗開発、店舗支援を現場で一から推進し続けた。2021年10月1日よりジョイカルジャパン代表取締役社長 CEOに就任。新車ECサイトでの販売にもいち早く取り組み、オンライン完結のカーリースサービスを普及させた。2019年には、月額2万円台〜の業界最安値を実現した短期カーリース専門会社「クルカ」を設立。常に顧客ニーズを捉えたサービスを展開し、カーライフの進化を牽引している。
「所有から利用へ。カーリースは、車との関係を再定義する、時代の潮流です。月々定額で新車に乗れる手軽さだけでなく、車との付き合い方をもっと自由に、もっとスマートな新しいカタチに。このメディアが、皆様のカーリース選びの羅針盤となるように、最新情報や役立つ知識を発信していきます。」
この記事でわかること
- 200万円の車を買う年収の目安は、年収の半分までという考え方で400万円です。
- 返済額から逆算すると、年収の下限の目安はもっと低く出ます。見る指標で幅があります。
- 年収200万円の人は、頭金・返済期間・車の価格を調整して現実的な計画にします。
- ローン返済のほかに、諸費用と年間の維持費も計画に入れます。
「200万円の車を買いたいけど、自分の年収で本当に買えるのか不安」と感じる方は少なくありません。
200万円の車を購入する年収の目安は、400万円以上です。これは、車の購入価格は年収の半分までに収めると無理がないという考え方にもとづく数字です。とはいえ、車の購入や維持は年収のみでは判断できないのも事実です。
そこで本記事では、200万円の車を購入できる年収の目安を3つの指標で整理し、ローン返済額のシミュレーション、年収200万円の人の考え方、おすすめ車種について解説します。
【結論】200万円の車購入、年収の目安は400万円から
200万円の車を購入する際は、頭金の有無やローンの組み方によって必要な年収が大きく変わります。年収の目安は、見る指標によって幅が出ます。
なぜ年収400万円が目安?車の価格は年収の半分までという考え方
車の購入価格は年収の5割(半分)までに収めると無理なく買えると言われます。ここでいう車の価格には諸費用も含まれ、諸費用は車両価格の1〜2割ほどです。年収400万円なら購入予算の目安は200万円以下となり、逆に200万円の車を買う場合の年収目安は400万円となります。年収の半分という目安は、ローンの審査に通る最低ラインではなく、購入後の生活にも余裕を残すための目安です。
身の丈に合った車かどうかは、額面の年収より手取りで確かめると判断しやすくなります。毎月の手取りから家賃や食費、教育費などの固定費と貯金を先に差し引き、残った金額でローンの返済と維持費をまかなえるかを確認しましょう。
中古車販売会社の購入ガイド(2026年4月2日更新)では、ローンで購入する場合の借入上限の目安は年収の3〜4割で、1年間に返済する額は年収の3割程度に収める必要があるとされています。
見る指標で変わる200万円の車に必要な年収
同じ200万円の車でも、どの指標で見るかで必要な年収は変わります。5年ローン・金利3.0%(月々約35,937円、年間約43万円)で借りる場合を、次の表で整理しました。
| 指標 | 考え方 | 200万円の車に必要な年収の目安 |
|---|---|---|
| 車の購入価格は年収の半分まで(諸費用込み) | 購入予算の上限を年収の5割にする | 約400万円 |
| 1年間の返済額は年収の3割程度 | 年間返済額約43万円を年収の3割に収める | 約144万円 |
| 返済負担率は年収の25〜35%(審査で見られる目安) | 年間返済額約43万円を25〜35%に収める | 約123万〜172万円 |
参照:200万円の車ローンは月々いくら?期間別・金利別の金額を解説
他のローンがある場合は、それも含めた総額で計算されます。年収の目安は本記事の試算で、審査の結果を保証するものではありません。
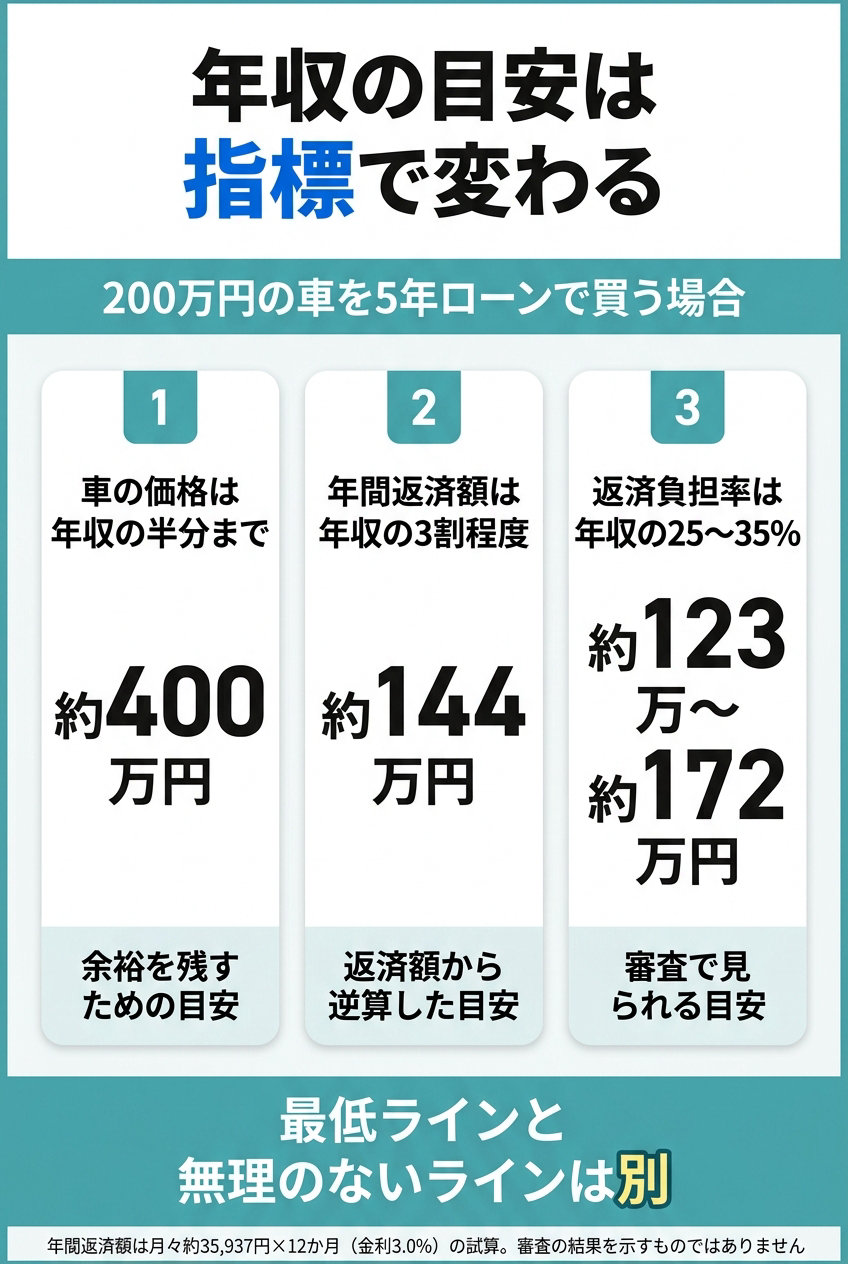
表のとおり、返済額から逆算した年収は、年収の半分という目安より低く出ます。審査に通る可能性があるラインと、無理なく買えるラインは別と考えましょう。
【年収別・返済可能額の目安】
| 年収 | 年間返済上限額(返済負担率25%) | 借入可能額の目安(5年ローン・金利3%) |
|---|---|---|
| 200万円 | 50万円 | 約230万円 |
| 250万円 | 62.5万円 | 約290万円 |
| 300万円 | 75万円 | 約350万円 |
| 400万円 | 100万円 | 約460万円 |
| 500万円 | 125万円 | 約580万円 |
※上記は、他にローンがない場合の一例です。金利や返済期間、審査基準によって変動します。
この表は、返済負担率から逆算した計算上の上限です。借入額の目安を年収の3〜4割とする考え方もあり、その場合の借入額の目安は、年収200万円で60万〜80万円、年収400万円で120万〜160万円となります。実際に借りられる額は金融機関の審査で決まるため、低いほうの目安で計画すると安心です。
なお、貸金業者からの借入れには「年収の3分の1まで」という総量規制(ルール)があります。これは消費者金融などからの無担保ローンに適用されるもので、銀行やディーラーで組むマイカーローンは対象外です。
一方、消費者金融のカードローンやクレジットカードのキャッシングなど、貸金業者からの借入れを車の購入にあてる場合は総量規制の対象になるため注意が必要です。銀行のカードローンは総量規制の対象外です。詳しくは金融庁の「貸金業法Q&A」も参考にしてみてください。
頭金なし(フルローン)と頭金ありで、返済額はどう変わる?
頭金なしで200万円の車をローンで購入する場合、借入額がそのまま反映されるため、月々の返済負担も増します。
たとえば、金利3%・5年ローンの場合、月々の返済額は約36,000円、年間では約43万円です。この年間の返済額を年収の3割程度に収めるなら、年収は約144万円以上が計算上の目安になります。
一方、頭金を50万円入れて150万円の借入額に抑えると、月々の返済額は27,000円ほどに下がり、年間の返済額は約32万円です。返済負担が軽くなり、審査でも有利に働く可能性があります。
ただし、実際に無理なく払えるかは、家賃や食費などの固定費、他の借入れによって変わります。返済額だけでなく、生活全体の支出で判断しましょう。
年収200万円の人は200万円の車を買える?考え方を整理
年収200万円で200万円の車を購入できるかどうかは、頭金の有無やローンの返済計画によります。年収の半分という目安で見ると、購入予算は100万円ほどが基準になります。一方、返済額で見ると、年収200万円・返済負担率25%の年間返済上限は50万円で、5年ローンの年間約43万円は計算上その範囲に入ります。
ただし、この計算は他に借入れがなく、固定費や生活費に余裕がある場合の一例です。自動車販売会社のローン解説では、200万円の車ローンの審査通過には前年度年収200万円以上が一般的な目安とされています。審査の結果は、勤続年数や信用情報、他の借入れなどを含めて金融機関ごとに判断されます。
年収200万円でローンをいくらまで組めるかも、参照する指標によって変わります。借入額の上限を年収の3〜4割とする考え方では60万〜80万円、返済負担率25%から逆算すると約230万円(5年ローン・金利3%)です。実際の限度額は審査で決まるため、まずは低いほうの目安を基準にしておくと安心です。
なお、年収200万円で300万円の車をフルローンで買う場合、5年ローン・金利3%で月々約53,900円、年間約64.7万円の返済になります。年収に対する返済の割合は約32%で、返済負担率の目安(25〜35%)の上限に近づきます。維持費も加わるため、車の価格や頭金を見直すのが現実的です。
年収200万円の人が現実的な計画にするための調整方法は、次のとおりです。
| 調整方法 | 内容 | 注意点 |
|---|---|---|
| 頭金を入れる | 借入額を減らし、月々と年間の返済額を下げる | 手元資金が減りすぎない範囲にする |
| 車の価格を下げる | 100万円前後の車や軽自動車を検討する | 維持費は車種で変わるため、年間維持費も比べる |
| 返済期間を調整する | 返済期間を長くして月々の返済額を抑える | 支払総額は増える |
| 月額が定額のサービスを検討する | 初期費用を抑えて毎月の支出を一定にしやすい | 契約条件や審査基準は会社ごとに異なる |
パートやアルバイトの場合の審査の見られ方は、次の記事も参考にしてください。
【シミュレーション】200万円の車のリアルな月々支払額
200万円の車を購入する際、ローン返済額だけでなく、維持費なども含めた「毎月の支出」を意識することが大切です。
ローン返済額はいくら?返済期間・頭金別に比較
以下の表は、200万円の車を購入する場合のローン返済シミュレーションです。金利は3.0%に設定し、返済期間や頭金の有無による違いをまとめました。
| 借入額 | 返済期間 | 金利 | 月々の返済額 | 支払総額 |
|---|---|---|---|---|
| 200万円(頭金なし) | 5年(60回) | 3.0% | 約35,937円 | 約2,156,243円 |
| 200万円(頭金なし) | 7年(84回) | 3.0% | 約26,427円 | 約2,219,834円 |
| 150万円(頭金50万円) | 5年(60回) | 3.0% | 約26,953円 | 約1,617,180円 |
| 200万円(頭金なし) | 3年(36回) | 3.0% | 約58,162円 | 約2,093,847円 |
| 200万円(頭金なし) | 10年(120回) | 3.0% | 約19,312円 | 約2,317,458円 |
| 100万円(頭金100万円) | 5年(60回) | 3.0% | 約17,969円 | 約1,078,121円 |
※金利3.0%・元利均等返済・ボーナス払いなしで試算しています。10年(120回)の長期ローンは、取り扱う金融機関が限られます。
上記を見てわかるとおり、返済期間を長くすれば月々の返済負担は軽くなりますが、そのぶん支払総額は増えます。一方で頭金を入れれば、月々の返済額と支払総額の両方を抑えることが可能になります。
頭金の目安は、車両価格の1〜3割ほどとする解説が多く、200万円の車なら20万〜60万円ほどです。
株式会社クルカが2025年12月に実施した「新車購入とお金の実態調査2026」では、ローンなどで新車を購入した年収300万円未満の人(77名)の頭金は、「50万円未満」が29.9%で最も多く、「頭金なし(フルローン)」が22.1%でした。頭金100万円未満の人は合わせて76.7%です。
頭金を多く入れるほど返済は軽くなりますが、手元の資金を使い切ると急な出費に対応しにくくなります。月収の3〜6か月分ほどは手元に残したうえで、無理のない額を決めましょう。
【要注意】見落としがちな「諸費用」と「維持費」
車の購入では、ローン返済額だけに目が行きがちですが、見落とされやすいのが諸費用と維持費です。必要な資金を全て把握しておくことで、後々の「思っていたより高くなった」という事態を防げます。
以下に、購入時にかかる諸費用と年間維持費の内訳をまとめました。
【購入時にかかる諸費用 目安:20~40万円】
車両本体価格とは別に、以下のような初期費用が発生します。
- 環境性能割、自動車重量税、消費税などの各種税金
- 自賠責保険料
- 登録代行費用、車庫証明代行費用などの各種手数料
【購入後にかかる年間維持費 目安:30~50万円】
車は、所有しているだけで年間を通じて以下のような費用が発生します。
- 自動車税、任意保険料、車検費用など
- オイル交換、タイヤ交換などのメンテナンス費用
- 燃料代、駐車場代
この目安には、任意保険料と駐車場代も含まれています。車種タイプごとの税金・燃料代・車検費用だけを比べた表は、後の章にあります。
購入費用と年間維持費の総額をあらかじめ把握し、無理のない計画を立てましょう。
株式会社クルカCEO 早川 由紀夫からのコメント
カーローンの審査に通過するための3つのポイント
以下では、審査に通る可能性を高めるためのポイントを3つ紹介します。審査の基準は金融機関ごとに異なり、ここで紹介する内容は通過を保証するものではありません。
ポイント①:安定した収入と勤続年数
カーローンの審査では「年収の高さ」だけではなく、「収入の安定性」も重視されます。たとえば、年収が高くても職を転々としていたり、勤続年数が短い場合は審査で不利になります。
一般的に、勤続年数は1年以上が望ましく、同じ会社に継続して勤務していることが信用につながります。
アルバイトやパートでもローン審査に通る可能性はありますが、その場合は、勤続年数や収入の安定性がより重要視されます。
ポイント②:過去の支払い履歴を示す「信用情報」
審査に通過する2つ目のポイントは、信用情報機関に登録されている支払い履歴です。
信用情報とは、クレジットカードや携帯電話の分割払いなどの契約や、支払い状況が記録された情報で、「CIC」や「JICC」などの信用情報機関に保存されています。
例えば、過去にクレジットカードの延滞やローンの滞納などがあると、その記録が信用情報に残り、カーローンの審査に通りにくくなる場合があります。
過去の支払い履歴が不安な方は、事前にご自身の信用情報を開示して確認しておくと安心です。
- CIC (株式会社シー・アイ・シー):https://www.cic.co.jp/
- JICC (株式会社日本信用情報機構):https://www.jicc.co.jp/
- 全国銀行個人信用情報センター (KSC):https://www.zenginkyo.or.jp/pcic/open/
ポイント③:現在の借入状況
現在抱えている借金の内容や金額も、審査時にチェックされる重要な項目です。住宅ローンやカードローンのほか、スマートフォンの分割払いも「借入」として扱われます。
複数のローンがある場合、月々の返済額が多くなり、金融機関から「新しいローンを返済できる余裕がない」とみなされる可能性が高まります。
カーローンの審査に申し込む前に借入状況を整理し、できる限り件数や返済金額を減らしておくことをおすすめします。
株式会社クルカCEO 早川 由紀夫からのコメント

SUV・ミニバン・軽自動車など、クルカでは国内主要メーカーの人気車種を豊富にラインナップ。月々2万円台から選べる車種もあり、予算やライフスタイルに合わせて選びやすい構成になっています。
気になる新車を探してみよう
クルカは最低価格保証取扱車種をみる
【車種タイプ別】予算200万円で狙える!維持費シミュレーション
タイプ別・おすすめ車種と選び方
新車を購入したい場合、コンパクトカーや軽ハイトワゴンが現実的な選択肢となります。たとえば「トヨタ ヤリス」や「ホンダ N-BOX」は、200万円前後で購入できる人気車種です。
どちらも燃費性能が良好で安全性能にも優れているため、維持費を抑えたい方にもおすすめです。新車であれば、メーカー保証が受けられるなどのメリットもあります。
一方で、中古車を選ぶ場合は、同じ200万円という予算でもワンランク上の車種に手が届きます。例えば、数年落ちの「マツダ CX-5」や「トヨタ シエンタ」などであれば、上級グレードで充実装備のモデルを選択できるでしょう。
【重要】車種タイプでこれだけ違う!年間維持費の比較
車両タイプごとの年間維持費の目安を、以下の表にまとめてみました。
| 車種タイプ | 自動車税 | 自動車重量税(年額換算) | ガソリン代 | 車検・法定費用(年換算) | メンテナンス・点検 | 年間維持費合計目安 |
|---|---|---|---|---|---|---|
| 軽自動車 | 10,800円 | 約3,300円 | 約70,000円 | 約33,000円 | 約30,000円 | 約147,000円 |
| コンパクトカー | 30,500円 | 約4,100円 | 約100,000円 | 約44,000円 | 約40,000円 | 約218,000円 |
| ミニバン | 43,500円 | 約8,200円 | 約135,000円 | 約44,000円 | 約40,000円 | 約270,000円 |
※ 任意保険や駐車場代は含みません。なお、金額は年額に換算しており、あくまでも目安となります。
上記のように、車種タイプによって年間の維持費に大きな差が生じます。
特に軽自動車とミニバンでは10万円以上の差が開くため、本体価格と維持費のバランスを考慮し、ご自身のライフスタイルに合った車を選びましょう。
株式会社クルカCEO 早川 由紀夫からのコメント
「月額1万円台から!」と宣伝しているカーリースも、実際は7年〜11年の長期契約が前提。その結果、支払総額は数百万円に膨らむケースもあります。クルカは最短3年契約で、支払総額を抑えながら常に最新の新車へ乗り換え可能。総合的に見て他社よりおトクです。
総支払額で選ぶなら
クルカが断然おトク!
200万円の車と年収に関するよくある質問
ここでは、200万円の車の購入と、年収に関するよくある質問をまとめました。車選びの際の参考にしてみてください。
Q.パートやアルバイトでもローンは組めますか?
A:可能ですが、ややハードルは高くなります。パートやアルバイトでも、毎月安定して収入を得ていればローンの申込みは可能です。
ただし、正社員に比べて審査基準が厳しくなる傾向があり、場合によっては連帯保証人を求められます。
Q.自営業者の場合は、何を見られますか?
A:金融機関がチェックするのは「事業の安定性」と「収入の継続性」です。
具体的には、直近2〜3年分の確定申告書や納税証明書などを提出し、売上や経費の状況から返済能力が判断されます。
赤字が続いている・収入の変動が大きすぎるなどの場合は、審査で不利になることがあります。
Q.購入とカーリース、どちらが良いですか?
A:重視するポイントや車の利用スタイルによって異なります。ローンを組んで購入する場合、最終的には自分の資産になりますし、走行距離やカスタマイズなどの自由度が高いです。
一方で、カーリースは毎月定額で乗れるのが魅力で、税金やメンテナンス費用を含めて管理しやすい点がメリットです。「所有する安心感を重視するか」「コストと手間の削減を重視するか」が選ぶ際のポイントとなります。
Q.車は年収の半分までと言われるのはなぜですか?
A:車の購入価格が年収の半分を超えると、返済や維持費で家計に余裕がなくなりやすいためです。ローンの借入上限は年収の3〜4割、年間の返済額は年収の3割程度が目安とされており、これらを満たしやすい水準が年収の半分という考え方です。中古車販売会社の購入ガイドでも、購入予算の目安は年収の5割までとされています。あくまで一般論なので、教育費など支出が大きい時期は、さらに低く見積もるのが安心です。
Q.年収より高い車を買っても大丈夫ですか?
A:条件しだいです。ローンを組めるかどうかは審査で決まりますが、年収を超える車を買うと、返済額と維持費の負担が大きくなりやすくなります。購入前に、毎月の返済額に維持費と保険料を足した金額が、手取りの中で無理なく払えるかを確認してください。頭金を入れる、車の価格を下げる、返済期間を調整するなどの方法で、負担を調整できます。
Q.150万円・250万円・300万円の車は年収いくらが目安ですか?
A:車の価格は年収の半分までという考え方なら、150万円の車は年収300万円、250万円の車は年収500万円、300万円の車は年収600万円が目安です。ローンの返済額や審査の見方も含めた詳しい試算は、次の記事で解説しています。

【まとめ】200万円の車購入が不安なら、カーリースも選択肢の一つ
200万円の車を購入するには、頭金や税金などの初期コストに加え、維持費や月々のローン返済による家計への影響が気になる方も多いと思います。
さらに、将来のライフスタイルの変化を考えると、長期的に所有し続ける点はデメリットでもあります。
そのような不安を感じる方には、車のサブスクと言われる「カーリース」を検討する方法もあります。中でも「新車リース クルカ」を利用することで、購入にはない以下のようなメリットがあります。
- 頭金・ボーナス払いが不要
- 月々定額で、税金や諸費用が月額に含まれる(含まれる範囲はプランで確認)
- 人気の新車が選べる
「新車リース クルカ」では頭金やボーナス払いが不要なため、契約時にまとまった資金を用意する必要がなく、気軽に新車に乗り始められます。
さらに、自動車税や諸費用なども月額料金に含まれているため、急な出費の心配がなく家計管理がしやすくなります。なお、審査の基準は会社ごとに異なるため、ローンと比べてどうかは一概には言えません。気になる場合は、事前審査でご確認ください。任意保険料や駐車場代、燃料代は別に必要です。
※任意保険については、あいおいニッセイ同和損保の保険を利用する場合、リース料に含めることも可能です。
初期費用や維持費を抑えて車に乗りたい方は、「新車リース クルカ」をぜひチェックしてみてください。
株式会社クルカCEO 早川 由紀夫からのコメント
「まだ車種や予算が決まっていないけれど、とりあえず審査だけしておきたい」
そんな方におすすめなのがクルカの事前審査サービス!
事前審査に通過してから、じっくり車種やプランを選べます。もちろん事前審査は契約ではありませんので、ご安心ください。
まずは気軽に審査をチェック!
事前審査サービスの詳細はこちら
この記事の執筆者
ちか
ライター
「日常使いは軽だけどクラシックカー好き。 近隣県までドライブ&ご当地グルメを堪能するのが休日の楽しみです!」






関連コラム



新車カーリースを探す
条件・用途から車を選ぶ
- 燃費性能で選ぶ
- 定員数で選ぶ
- おすすめ用途で選ぶ
CONTACTお問い合わせ
私達にお任せください!
分かりやすく丁寧にご案内いたします!
-
 LINEでのお問い合わせ
お友達追加をしていただくと、
友達追加
メッセージでの問い合わせが可能です
 フォーム
株式会社クルカCEO 早川 由紀夫からのコメント