

-

 新車カーリースクルカ
- カーリースお役立ちコラム
- カーリース記事一覧
- カーリースは任意保険込みがお得?保険料の相場とメリット・デメリットを解説
更新日 2026.10.28(公開日 2024.8.13)
 カーリース
カーリースは任意保険込みがお得?保険料の相場とメリット・デメリットを解説
この記事の監修者
早川 由紀夫
株式会社クルカCEO
新車販売、カーリース業界の第一人者。2005年に設立したジョイカルジャパンでは、創業以来Founder 兼 COOとして「0」から店舗開発、店舗支援を現場で一から推進し続けた。2021年10月1日よりジョイカルジャパン代表取締役社長 CEOに就任。新車ECサイトでの販売にもいち早く取り組み、オンライン完結のカーリースサービスを普及させた。2019年には、月額2万円台〜の業界最安値を実現した短期カーリース専門会社「クルカ」を設立。常に顧客ニーズを捉えたサービスを展開し、カーライフの進化を牽引している。
「所有から利用へ。カーリースは、車との関係を再定義する、時代の潮流です。月々定額で新車に乗れる手軽さだけでなく、車との付き合い方をもっと自由に、もっとスマートな新しいカタチに。このメディアが、皆様のカーリース選びの羅針盤となるように、最新情報や役立つ知識を発信していきます。」
この記事でわかること
- カーリースの任意保険は、月額に含められるプランと、自分で保険会社を選んで加入するプランがあり、扱いはリース会社によって異なります。
- 任意保険込みのプランは、手続きと支払いを1つにまとめやすい一方、自分の等級を生かせない場合や、補償を自由に選べない場合があります。
- どちらが合うかは、今の等級や補償を自分で選びたいかで変わるため、同じ補償・同じ期間の総額で比べることが大切です。
- クルカでは自賠責保険料がリース料に含まれ、任意保険は今の保険を使うことも、リース料に含めることもできます。
「任意保険込みのカーリースって、月額高くなるだけじゃないの…?」
「カーリースでも保険の等級って引き継げるの?自分で入ったほうが安い?」
「保険込みプランと別契約、どっちが自分に合ってるのか分からない…」
任意保険込みのカーリースは、人によっては便利で負担を抑えやすい選択肢ですが、すべての人に向いているわけではありません。
月々の支払いを一本化できる便利さや手間の少なさは魅力ですが、保険内容や等級の扱いによっては、割高になるケースもあります。
結論からいうと、保険の手続きや支払いをまとめたい人や、これから初めて自動車保険に入る人は、任意保険込みのプランが合う場合があります。一方で、長く無事故で等級が高い人や、補償を自分で選びたい人は、自分で加入したほうが保険料を抑えやすいことがあります。
この記事では、任意保険込みプランがどんな人に向いているのか、実際の保険料相場、メリット・デメリット、そして失敗しない選び方までを詳しく解説。
「できるだけ安く車に乗りたい」「手続きは簡単に済ませたい」「保険もまとめて任せたい」と考えている方は、この記事を読むことで、自分に合う保険の入り方を判断するヒントが見つかるはずです。
カーリースの保険は任意保険と自賠責保険の2種類
安心して車に乗るためにも欠かせない保険。車に乗っていると、いつどのような状態で事故にあうかは誰にもわかりません。
そこで必要になるのが、「万一の備え」としての保険です。
マイカーかカーリースかに関わらず、車に乗る際に加入する保険は、大きく分けて以下の2つです。
- 任意保険
- 自賠責保険
上記のうち自賠責保険は「加入義務」が定められた保険で、すべてのバイクと車に加入が義務付けられています。
一方、任意保険への加入は自由で義務ではなく、車を運転する人の意思で加入するかどうかを決められる保険です。
任意保険と自賠責保険の違いや特徴について、以下でさらに詳しく解説していきます。
任意保険とは?
任意保険とは、自賠責保険では補いきれない損害をカバーする「自動車保険」であり、安心して車に乗るためには欠かせない存在です。
カーリースでもマイカーでも、自賠責保険(強制保険)に加入していることは当然として、実際の事故ではそれだけではカバーできないケースが多くあります。
たとえば、相手の車や建物を壊してしまった場合の対物賠償、自分自身や同乗者のケガに対する人身傷害・搭乗者傷害、自分の車が壊れた際の車両修理費など、これらはすべて自賠責の補償対象外です。
そこで必要になるのが、以下のような内容を自由に組み合わせて加入できる任意保険です。
- 賠償責任保険(対人・対物)
→ 相手の身体・財物への損害を補償 - 損害保険(人身傷害補償・搭乗者傷害)
→自分や同乗者のケガ・死亡・後遺障害を補償 - 車両保険
→自分の車の修理費・盗難・水害・全損などをカバー
万が一に備えるには、これらの補償をバランスよく備えた任意保険の加入がとても重要です。
自分で任意保険に加入する場合は補償の内容を選べるため、「自賠責だけで十分」と思わず、必要な補償を見極めたうえで、安心のカーライフを選びましょう。
自賠責保険とは?
自賠責保険は、すべての車やバイクに加入が義務づけられている「強制保険」で、事故の被害者を救済することを目的とした最低限の補償制度です。
補償の対象はあくまで「相手の身体」に限られており、加害者本人のケガや死亡、相手の車や物への損害、自車の修理費などは補償されません。
そのため、自賠責保険だけでは事故の損害すべてをカバーすることはできず、任意保険との併用が必要不可欠です。
【自賠責保険での相手方への補償】
- 傷害:最大120万円
- 死亡:最大3,000万円
- 後遺障害:75万円〜4,000万円(障害の程度や介護の要否による)
自賠責保険料は、カーリースの月額に含まれていることがあります。クルカでは自賠責保険料がリース料に含まれているため、利用者が個別に加入する必要はありません。ほかのカーリースと比べる場合も、月額に含まれているかを見積もりの内訳で確認しましょう。
自賠責保険に未加入のまま公道を走ると、1年以下の拘禁刑または50万円以下の罰金、違反点数6点+免許停止という重い処罰の対象になります(参考:国土交通省)。
リース車であっても、自賠責保険の有効期限や補償内容を理解し、過信せずに任意保険を併用することが安全運転の第一歩です。
カーリースで迷ったら、総支払額で比べてください
月額の安さだけで選ぶと、契約年数やボーナス払いで総額が高くなることがあります。クルカは3年契約・頭金0円・ボーナス払いなし。総額をそのまま比較できます。返却時の追加精算もありません。

任意保険込みのカーリースとは?自分で加入する場合との違い
カーリースの月額に任意保険が含まれるかどうかは、リース会社やプランによって異なります。ここでは、任意保険込みプランの仕組みと、自分で加入する場合の手続き、クルカでの扱いを紹介します。
任意保険込みプランの仕組み
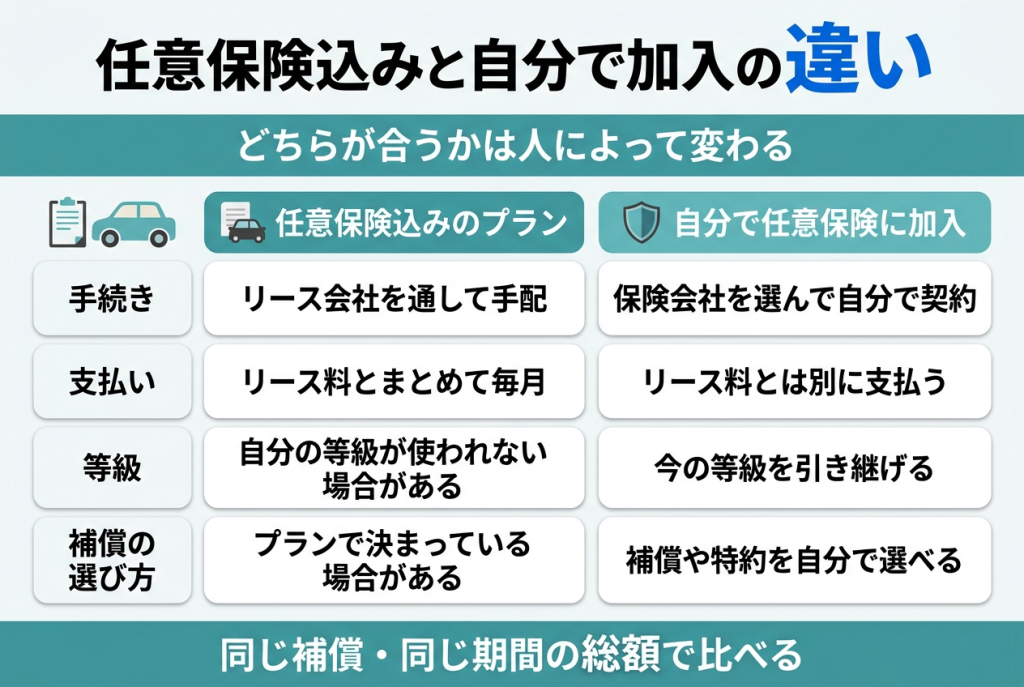
任意保険込みのプランでは、リース会社が提携する保険会社の自動車保険を用意し、その保険料をリース料と合わせて毎月支払います。保険の申し込みや更新はリース会社を通して進むため、利用者が保険会社を探して個別に契約する手間は少なくなります。
一方で、保険の契約の形はリース会社やプランによって異なります。自動車保険には、所有・使用する車が10台以上の契約者に適用されるフリート契約と、9台以下のノンフリート契約があり、個人の等級が使われるのはノンフリート契約です(参考:日本損害保険協会)。リース会社がまとめて契約する形の場合、これまでの自分の等級が保険料に反映されないことがあります。
任意保険込みのプランを検討するときは、次の3点を確認しておきましょう。
- どの保険会社の、どの補償(対人・対物賠償の上限、車両保険の有無と免責金額、特約)が付くのか
- 自分の等級がどう扱われるのか、満了後に自分で加入するときに等級を残せるのか
- 事故で保険を使ったときに、月額や契約がどうなるのか
自分で任意保険に加入する場合
任意保険込みでないカーリースでは、利用者が自分で保険会社を選んで任意保険に加入します。リース車は車検証の所有者がリース会社になることが多いものの、自動車保険では、リースの借主が所有者とみなされるのが一般的です(参考:SBI損保)。扱いは保険会社によって異なるため、見積もりの際にリース車であることを伝えて確認しましょう。
自分で加入する場合は、今の保険の等級を引き継げるほか、補償の内容や特約を自分で選べます。リース車では、修理や契約の途中終了に備える補償として、車両保険やリース車向けの特約を付けるかどうかもあわせて検討すると安心です。
保険の開始日は、リース車の納車日に合わせて手配しておきます。今の車の保険を使う場合は、契約している車をリース車に切り替える手続きが必要です。納車日に補償が始まっていないと、納車直後の事故が任意保険の対象外になるため注意しましょう。
保険の名義と家族が運転する場合の注意点
リース車では、車検証の所有者はリース会社、使用者は契約者になるのが一般的です。クルカでも、車検証の使用者はお客さまの名前、所有者はリース会社の名義になります。
自分で任意保険に加入するときは、保険の契約者とあわせて、記名被保険者を決めます。記名被保険者は、主にその車を使う人のことです。実際に主に運転する人と記名被保険者が食い違わないように、見積もりの段階で、誰がどのくらい運転するのかを保険会社に伝えましょう。
契約者以外の家族が運転する場合は、運転者の範囲と年齢条件が、運転する人に合っているかを確認します。運転者を家族に限定する特約でいう家族は、一般に、記名被保険者とその配偶者、同居の親族、別居の未婚の子を指します。別居している既婚の子どもや友人は家族限定の範囲に入らないため、運転する可能性があるなら範囲の設定を見直しましょう。
なお、親が契約して子どもが主に使うなど、契約者と実際に主に使う人が異なる使い方は、名義貸しとみなされるおそれがあります。リース車の名義の仕組みや、契約者以外が運転するときの考え方は、以下の記事で解説しています。

新車カーリースクルカの任意保険の扱い
クルカのリース料には、車両のリース料のほか、自動車税・重量税・環境性能割・自賠責保険料や、登録の手続きにかかる費用が含まれています。任意保険については加入をお願いしており、リース商品であることから、リースカー特約への加入をお勧めしています。
希望すれば、リース料に自動車保険の料金を含めることもできます。ただし、その場合の保険会社は株式会社あいおいニッセイ同和損保のみです。今の保険をそのまま使うか、リース料に含めるかは、保険料と補償の内容を見比べたうえで選べます(2026年10月23日時点、クルカのよくある質問より)。
保険の入り方に迷う場合は、契約前にクルカへご相談ください。車種ごとの月額と、月額に含まれるものは車種ページで確認できます。

SUV・ミニバン・軽自動車など、クルカでは国内主要メーカーの人気車種を豊富にラインナップ。月々2万円台から選べる車種もあり、予算やライフスタイルに合わせて選びやすい構成になっています。
気になる新車を探してみよう
クルカは最低価格保証取扱車種をみる
任意保険込みのカーリースのメリット
カーリースには任意保険が含まれている場合と、含まれていない場合があります。
どちらの方が良いかはカーリースの利用者によって異なりますが、任意保険込みのカーリースには次のようなメリットがあります。
- 手続きが簡略化する
- 支払いが管理しやすい
- 保険料を使っても料金の変動がない
各メリットについて詳しくみていきましょう。
手続きが簡略化する
任意保険込みのカーリースなら、面倒な保険選びや契約手続きをまるごと省けるため、保険に詳しくない人や忙しい人にとって大きなメリットになります。
通常、任意保険は損害保険会社や共済(生活協同組合・農協など)を通じて個別に加入する必要があります。
その際には、保険会社ごとの補償内容や料金の違いを比較したり、見積もりを依頼したりと、意外に手間と時間がかかるものです。
しかし、任意保険込みのカーリースなら、あらかじめリース会社が保険選定から手続きまですべて代行してくれているため、契約者が個別に動く必要はありません。
保険の知識に自信がない方や、忙しくて複雑な手続きに時間をかけたくない方には、一度の申し込みで「車も保険もまるごと完了」するこの仕組みは非常に魅力的です。
「とにかく手軽に、でもちゃんと備えたい」そんな方には、任意保険込みカーリースがぴったりです。
支払いが管理しやすい
任意保険込みのカーリースなら、車関連の支出が毎月ひとまとめになるので、家計の管理がぐっとラクになります。
通常、カーリースに加えて任意保険に別で加入すると、月々の支払いが「リース代」と「保険料」で分かれてしまい、管理が煩雑になりがちです。
「今月は保険料引き落としあったっけ?」といった確認の手間が増えるだけでなく、うっかり未払いのリスクも。
その点、任意保険込みのカーリースなら、リース料と保険料をまとめた一定額を毎月支払う形になるため、車にかかる費用が1つの金額で分かります。
毎月の固定費として予算に組み込めるため、車にかかるコストをしっかりコントロールしたい人や家計簿で管理したい人にとっては、大きなメリットです。
支払いがシンプルだからこそ、予算管理もミスなく安心。カーリースは、そんな家計にやさしい仕組みでもあります。
保険料を使っても料金の変動がない
任意保険込みのカーリースなら、事故で保険を使っても月々の支払いはそのまま。
費用の変動がなく、安心して利用できます。
通常の任意保険では、事故を起こして保険を使うと「等級」が下がり、次年度以降の保険料が上がるのが一般的です。
等級とは、個人などが加入するノンフリート契約で、事故の有無に応じて1〜20等級に区分される制度で、無事故が続けば保険料は安く、事故があれば高くなります。
しかし、任意保険込みのカーリースでは、リース会社がまとめて契約する形をとることがあり、その場合は事故で保険を使っても、契約者個人の等級が下がって翌年の保険料が上がるという形にはなりません。
そのため、たとえ保険を使って修理をしたとしても、毎月のリース料金が一定のままのプランもあります。
事故後の保険料アップを気にせずに済むのは大きな安心材料です。
ただし、事故のときの扱い(月額の見直しや自己負担額の有無)はプランによって異なるため、契約前に確認しておきましょう。
「もしものときの費用増が心配…」という方にも、定額制のカーリースは心強い選択肢になるでしょう。
任意保険込みのカーリースのデメリット
任意保険込みのカーリースにはメリットがある一方で、デメリットとなる部分が存在することも否定できません。
具体的なデメリットは次の2点で、カーリース利用者の状況によっては任意保険が含まれない方がよいケースもあります。
- 等級の引き継ぎが難しいことがある
- 補償が選べない場合がある
それぞれ詳しく解説していきます。
等級の引き継ぎが難しいことがある
任意保険込みのカーリースでは、自分の等級が引き継がれず、保険料が割高になるケースがあります。
たとえば、長年無事故で20等級まで上がっている人が任意保険込みのプランに切り替えると、その等級を保険料に生かせないことがあります。
リース満了後に改めて自分で加入するときも、等級を残す手続きをしていなければ、新規契約と同じ6等級から始まる場合があります。
等級が高い人ほど割引が大きいため、長年積み上げた割引を使えないことを大きな損に感じる方も多いでしょう。
今の保険をやめる場合は、条件を満たせば保険会社に中断証明書を発行してもらうことで、等級を残しておける場合があります。
そのため、すでに高等級の任意保険を保有している方は、契約前に「等級の引き継ぎが可能かどうか」をカーリース会社に確認しておきましょう。
あわせて、任意保険込みプランと自分で保険を別途契約した場合のトータルコストを比較しておくことが重要です。
補償が選べない場合がある
任意保険込みのカーリースは、保険の手続きが不要でラクな反面、自分で保険会社や補償内容を選べないというデメリットがあります。
たとえば、「弁護士費用特約」や「対物超過特約」など、自分にとって必要性の低い補償が組み込まれていても、プランに含まれていれば外すことができません。
その結果、月額料金が割高になってしまうケースもあります。
また、保険の内容をカスタマイズできないため、逆に欲しい補償が足りないという事態も起こりかねません。
こうしたリスクを避けるためには、契約前に保険の内容をしっかり確認し、「不要な補償が含まれていないか」「補償範囲が自分の希望と合っているか」をチェックすることが大切です。
任意保険込みと自分で加入する場合はどちらが向いている?
任意保険込みのプランと自分で加入する方法は、どちらかが一律に得というものではありません。今の保険の状況と、車の使い方に合わせて選びましょう。
任意保険込みが向いている人
次のような方は、任意保険込みのプランが候補になります。
- これから初めて車を持つなど、まだ自分の自動車保険を持っていない方
- 保険会社を比べて選ぶ手間をかけたくない方
- 車にかかる支払いを1つにまとめて管理したい方
- 事故で保険を使ったあとの保険料の上がり方が気になる方(プランの扱いを確認したうえで)
初めて自動車保険に入る場合、新規契約は原則6等級から始まり、保険料が割高になる傾向があります(参考:SBI損保)。リース会社がまとめて契約する形の任意保険込みプランなら、こうした個人の等級の影響を受けにくい場合があります。ただし、込みのプランの保険料が自分で加入する場合より安いとは限らないため、見積もりで確かめましょう。
自分で加入するほうが向いている人
次のような方は、自分で任意保険に加入するほうが合う場合があります。
- 長く無事故で、等級が高い方
- 今の車の保険を、リース車に切り替えて使いたい方
- 補償の上限や特約、自己負担額を自分で選びたい方
- 運転者の範囲や年齢条件を絞って保険料を抑えたい方
等級が高い人は割引が大きいため、自分で加入したほうが保険料を抑えやすいことがあります。今の保険を使う場合は、契約している車をリース車に切り替える手続きをします。条件は保険会社によって異なるため、納車日が決まった段階で保険会社に相談しましょう。
リース料と保険料を合わせた総額で比べる
どちらにするか迷ったら、契約期間の総額で比べます。任意保険込みのプランは月額に保険料が含まれているため、自分で加入する場合は、リース料の総額に、同じ期間の任意保険料の合計を足して比べましょう。リース料の総額の計算方法は、以下の記事で解説しています。
比べるときは、補償の内容をそろえることが大切です。対人・対物賠償の上限、車両保険の有無と自己負担額、リース車向けの特約の有無が違うと、保険料だけを並べても正しく比べられません。保険料の見積もりは、等級・年齢条件・運転者の範囲・走行距離など、実際に使う条件で取りましょう。
月額と支払総額を並べて比べたい方は、クルカの支払総額の考え方もあわせて確認してみてください。
「月額1万円台から!」と宣伝しているカーリースも、実際は7年〜11年の長期契約が前提。その結果、支払総額は数百万円に膨らむケースもあります。クルカは最短3年契約で、支払総額を抑えながら常に最新の新車へ乗り換え可能。総合的に見て他社よりおトクです。
総支払額で選ぶなら
クルカが断然おトク!
任意保険の相場
任意保険の保険料は一律ではないため、目安の金額と、金額が変わる条件をあわせて押さえておきましょう。
年齢別の保険料の目安
【任意保険料の目安】(SBI損保より)
| 年齢 | 車両保険なし | 車両保険あり |
|---|---|---|
| 25歳 | 約68,739円 | 約112,793円 |
| 30歳 | 約45,936円 | 約79,241円 |
| 35歳 | 約45,542円 | 約78,464円 |
| 40歳 | 約41,959円 | 約79,829円 |
※SBI損保の自動車保険を、保険始期が2023年1月〜12月の間に新規で契約した方のデータを集計した平均保険料(年額)です。初めて加入する方の例のため、等級の高い方の保険料とは異なります。実際の保険料は条件によって変わります。
この例では、どの年齢でも車両保険ありの保険料が、なしの1.6〜1.9倍程度になっています。車両保険をつけるかどうかで、保険料には大きな差が出ます。
保険料が変わる主な条件
任意保険の保険料は一律ではなく、年齢や等級、車種、運転者の範囲、年間走行距離、免許の色、そして車両保険の有無など、さまざまな要素によって変動します。
一般的に、運転者の年齢が若いほど事故のリスクが高いと考えられているため、若い年齢まで補償の範囲を広げると、保険料は高くなります。
また、カーリースで任意保険が含まれている場合でも、契約形態によって扱いが異なります。
フリート契約(リース会社がまとめて加入する形など)では個人の等級が反映されない一方、ノンフリート契約(個人ごとの保険)では等級が考慮されるため、これまでの保険履歴によって月額料金が変わる可能性もあります。
保険料は条件によって大きく差が出るため、「任意保険込み」のカーリースやサブスクを利用する際には、自分の保険等級や運転スタイルと照らし合わせて、本当に割高にならないかどうかを事前に確認することが重要です。
カーリースの任意保険に追加したい保険
ここまで紹介してきたように、カーリースもマイカーと同じく保険への加入が必要ですが、どのような保険が必要かわからない方も多いと思います。
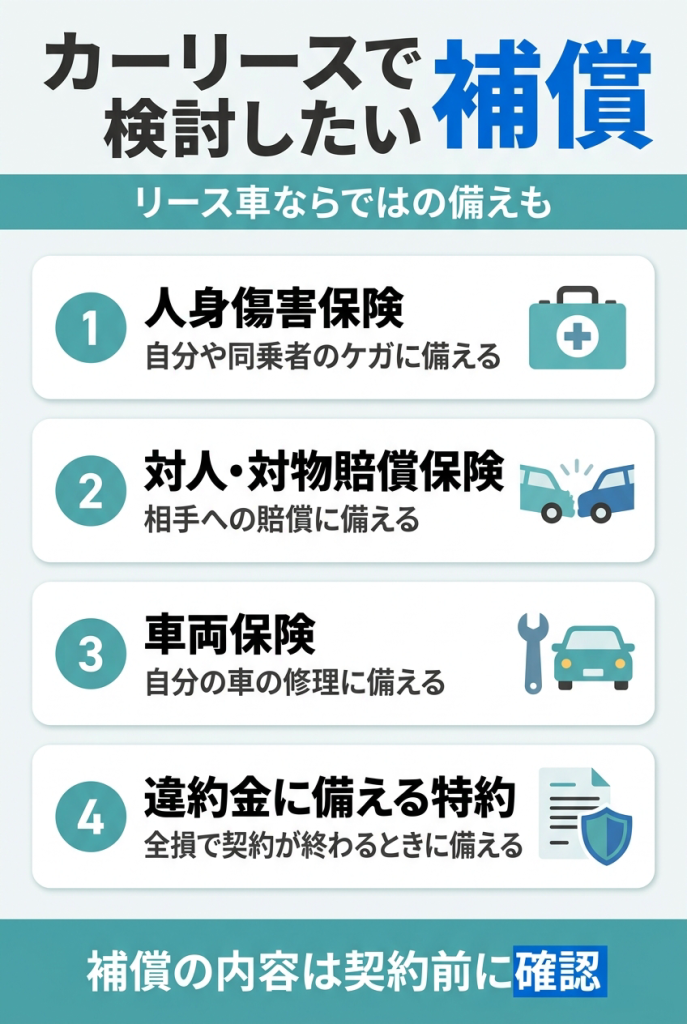
そこで、カーリースの任意保険に追加しておきたい保険として、以下の4つを紹介します。
- 人身傷害保険
- 対人・対物賠償保険
- 車両保険
- 違約金特約付きの任意保険
それぞれの保険の特徴を詳しくみていきましょう。
人身傷害保険
【人身傷害保険でカバーされる主な内容】
| 補償対象 | 内容例 |
|---|---|
| 治療費 | 病院の診察・入院・手術費用など |
| 休業損害 | 事故によって働けなかった期間の収入補償 |
| 精神的損害 | 後遺障害や生活への支障による精神的苦痛 |
| 介護費用 | 将来的に介護が必要になった場合の負担 |
| 葬儀費用 | 万が一の死亡時にかかる葬儀や火葬の費用 |
事故の相手との過失割合に関係なく補償されるのが特徴で、
たとえば「電柱にぶつけた」「店舗に突っ込んだ」などの単独事故でも適用される場合があります。
ただし、補償の範囲や上限は保険商品によって異なるため、契約前に内容をよく確認することが大切です。
「自分や家族の身を守る」という意味でも、人身傷害保険はしっかり備えておきたい保障のひとつです。
対人・対物賠償保険
カーリースでもマイカーでも、万が一自分が加害者になってしまった場合の備えが欠かせません。
そのときに役立つのが「対人・対物賠償保険」です。これは、事故で他人を傷つけたり、モノを壊してしまったときの高額な損害賠償をカバーしてくれる保険です。
【対人・対物賠償保険の内容】
| 保険の種類 | 主な補償内容 | 補足 |
|---|---|---|
| 対人賠償責任保険 | 死亡・ケガなど、相手の身体に対する賠償 | 自賠責保険で足りない金額をカバー |
| 対物賠償責任保険 | 相手の車・建物・商品などを壊した場合の賠償 | 高級車や営業車の損害は特に高額になる傾向あり |
相手のケガの程度や、壊してしまった車・建物によっては、賠償額が高額になることがあります。
とくに高級車との接触事故や店舗・設備の破損などは、補償なしでは手に負えないケースも考えられます。
任意保険なしでもカーリースは契約できますが、安心して運転するためには対人・対物賠償の補償は必須ともいえるでしょう。
リスクを最小限にするためにも、補償上限が「無制限」のプランを選ぶのがおすすめです。
車両保険
カーリースでは契約満了後に車を返却する必要がありますが、その際に求められるのが「原状回復」。
つまり、傷や凹みがあると修理費用を請求されることがあります。クルカでも、満了時に傷やへこみなどがあれば、別途の支払いが発生します。
そんなときに頼りになるのが車両保険です。
自分の車両にかかるダメージをカバーする保険で、リース契約のリスク軽減に大きく役立ちます。
【車両保険でカバーできる主なケース】
| カバー範囲 | 内容例 |
|---|---|
| 自損事故 | 電柱・壁・ガードレールへの衝突など |
| 当て逃げ | 相手が特定できない事故でも補償対象に |
| 盗難 | 車両が盗まれた場合の損失を補償 |
| 自然災害 | 台風・洪水・落雷・雹(ひょう)など |
| いたずら・落書き | 他人による損傷にも対応 |
車両保険に加入しておけば、万が一の際に高額な修理費を自己負担せずに済む可能性が高まります。
とくにリース契約では車両の状態が査定されるため、こうした補償があるかないかで、返却時の安心感が大きく変わります。
カーリースのリスクを少しでも抑えたいなら、車両保険の加入も視野に入れておきましょう。
違約金特約付きの任意保険
カーリース契約中に事故などで車が全損すると、通常その時点で契約が終了となります。クルカでも、事故などで廃車になった場合は強制解約となり、損害金などの負担が発生します。
しかし、その際に発生するのが残リース料(違約金)の一括請求。思わぬ高額請求に驚くケースも少なくありません。
【違約金が発生する代表的なケース】
| シーン | 支払う可能性のある内容 |
|---|---|
| 事故による全損 | 残リース料の一括支払い(違約金) |
| 火災・水害などでの損壊 | 修復不可能な場合は契約終了+違約金 |
そんなリスクに備える手段が、違約金に備える特約を付けた任意保険です。
保険会社によっては、リース車向けの特約(リースカー特約など)で、こうした費用に備えられるものがあります。クルカのよくある質問でも、リースカー特約への加入をお勧めしています。
ただし、特約の適用範囲や補償限度額は保険会社によって異なるため、事前の確認が必要です。
すべてのケースに対応できるとは限らないため、加入前に「どのような事故に適用されるのか」をしっかりチェックしておきましょう。
カーリースを安心して利用したいなら、こうした特約も選択肢に入れておくと安心です。
事故を起こしたときの手続きや費用は、以下の記事で解説しています。
任意保険の保険料を抑える方法
任意保険は、保険の内容を充実させるほど保険料も高くなります。
月々の保険料は高額でなくても年単位で考えれば結構な金額になるため、できるだけ抑えたいものです。
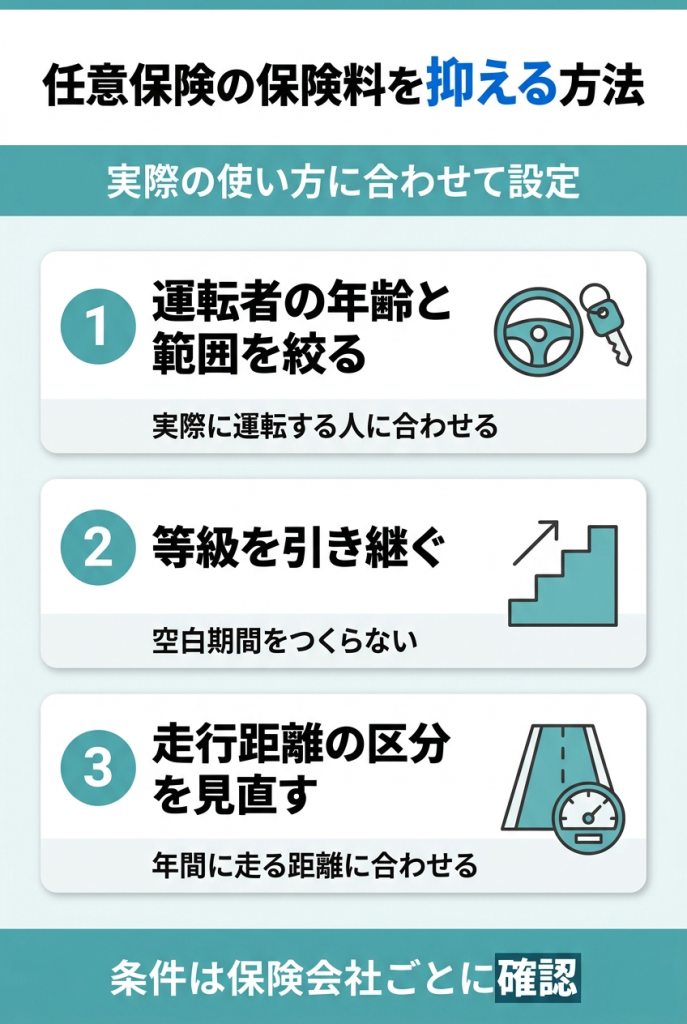
任意保険の保険料を抑える方法としては、以下の3つが挙げられます。
- 運転者の年齢や運転者の限定を検討する
- 等級の引き継ぎを確認する
- 走行距離を制限する
それぞれの方法について、以下で詳しく紹介します。
運転者の年齢や運転者の限定を検討する
任意保険の保険料は、運転者の年齢や補償の対象者の範囲によって大きく変動します。
そのため、実際に車を運転する人が誰なのかを明確にすることで、保険料を無理なく抑えることが可能です。
【年齢条件の例(SBI損保の場合)】
| 年齢条件 | 補償の対象 | 保険料の傾向 |
|---|---|---|
| 年齢を問わず補償 | すべての年齢の運転者 | 3つの中で最も高い |
| 21歳以上補償 | 21歳以上の運転者 | 中間 |
| 26歳以上補償 | 26歳以上の運転者 | 3つの中で最も安い |
年齢条件の区分は保険会社によって異なります。
さらに、「運転者の範囲」も設定できます。
運転する人が限られている場合は以下のような限定契約を選ぶことで、保険料をグッと節約できます。
【運転者の範囲設定と保険料の違い】
| 限定範囲 | 保険料 | 適したケース |
|---|---|---|
| 本人限定 | 最も安い | 一人しか運転しない場合 |
| 本人+配偶者 | 割安 | 夫婦のみで使用する場合 |
| 家族限定 | 限定なしより割安 | 家族内で共用する場合 |
| 限定なし | 高め | 誰でも運転できる状態にしたい場合 |
- 年齢が若いほど保険料は高くなる
- 補償する運転者を限定するほど、保険料は安くなる
- 実際に運転する人に合わせて条件を設定すれば、無駄な保険料を抑えられる
「誰が運転するか」が決まっているなら、年齢条件と範囲をしっかり設定することで、保険料を抑えられる場合があります。
等級の引き継ぎを確認する
任意保険にすでに加入している人がカーリースに乗り換える際、保険の「等級」を引き継いでいるかどうかを確認することは、保険料を抑えるために非常に重要です。
通常、長期間無事故で保険を利用していない人ほど等級が高く、保険料の割引率も大きくなります。
そのため、等級を引き継いでいれば、カーリースでもお得に任意保険を利用できます。
ただし、以下のような注意点があります。
- 引き継ぎの可否
カーリースの契約形態や保険会社によって、引き継ぎ可能かどうかは異なる - 手続きの流れ
新しい保険に加入 → 現在の保険を解約(重複期間がないよう注意) - 期限と条件
前の契約の満期日から次の契約の開始日まで8日以上空くと、等級が6等級に戻る保険会社があります(ソニー損保の場合)。車を手放すなどで保険を一度やめるときは、中断証明書を発行してもらうと等級を残せる場合があります。
事前にリース会社と保険会社の両方に確認しておくと、スムーズに手続きできます。
せっかく育てた等級をムダにしないためにも、しっかりチェックしておきましょう。
走行距離を制限する
「年間の走行距離が少ない人」は、任意保険料を抑えられる可能性があります。
特にダイレクト型自動車保険では、あらかじめ走行距離を申告することで、保険料が変動する仕組みが採用されています。
この仕組みは「距離が長い=事故リスクが高い」という考えに基づいたもので、運転頻度が低い人にとってはメリット大。
たとえば、以下のような距離区分が設定されているケースがあります。
【走行距離区分の例(SBI損保の場合)】
| 年間走行距離の区分 | 保険料の傾向 |
|---|---|
| 3,000km以下 | 5つの中で最も安い |
| 3,000km超5,000km以下 | 距離が短いほど安い |
| 5,000km超10,000km以下 | 距離が短いほど安い |
| 10,000km超15,000km以下 | 距離が短いほど安い |
| 15,000km超 | 5つの中で最も高い |
ポイントは正確な申告と実際の走行距離とのずれに注意すること。
走行距離区分は、過去1年間に走った距離で選ぶ保険会社と、今後1年間の予定で選ぶ保険会社があります。申告した区分を超えたことが分かった場合に、区分の変更や追加保険料が必要になる保険会社が一般的なため、過不足のない設定を心がけましょう。
自分の走行スタイルを把握して、ムダのない補償を選ぶことが賢い節約につながります。
カーリースの任意保険に関するよくある質問
カーリースの任意保険について、よく寄せられる質問をまとめました。詳しい説明は各章を参照してください。
Q. カーリースの月額に任意保険は含まれますか?
A. リース会社やプランによって異なります。任意保険を月額に含められるプランもあれば、利用者が自分で加入するプランもあります。
クルカでは、自賠責保険料はリース料に含まれ、任意保険は加入をお願いしています。希望すればリース料に自動車保険の料金を含めることもでき、その場合の保険会社はあいおいニッセイ同和損保のみです。車のサブスクと呼ばれるサービスでも、確認するポイントは同じです。
Q. カーリースは任意保険込みのほうがお得ですか?
A. 一律にはいえません。初めて自動車保険に入る方や、手続きと支払いをまとめたい方には合う場合がありますが、等級が高い方は自分で加入したほうが保険料を抑えやすいことがあります。
迷ったら、同じ補償・同じ期間で、リース料と保険料を合わせた総額を比べましょう。比べ方は、上の「任意保険込みと自分で加入する場合はどちらが向いている?」の章で紹介しています。
Q. 今の任意保険の等級はリース車に引き継がれますか?
A. 自分で加入する場合は、今の保険の契約している車をリース車に切り替えることで、等級を引き継げるのが一般的です。任意保険込みのプランでは、自分の等級が使えない場合があります。
保険を一度やめる場合は、中断証明書で等級を残せることがあります。期限や条件は保険会社によって異なるため、契約中の保険会社に確認しましょう。
Q. リース車の任意保険は誰の名義で加入しますか?
A. リース車は車検証の所有者がリース会社になることが多いものの、自動車保険では、リースの借主が所有者とみなされるのが一般的です。契約者や記名被保険者(主に運転する人)の決め方は、保険会社の条件に従います。
ただし、扱いは保険会社によって異なります。見積もりの際に、リース車であることと、車検証の所有者・使用者の名義を伝えて確認しましょう。家族が運転する場合の設定は、上の保険の名義と家族が運転する場合の注意点の章で紹介しています。
まとめ
保険はなんとなく難しいイメージがあり、苦手意識を持っている方も多いと思います。
しかし、自賠責保険だけでは補償範囲や金額が限定されてしまうため、安心してカーライフを送るためにも、任意保険の加入を検討しましょう。
任意保険込みのカーリースは、保険の手続きと支払いを1つにまとめられる点が魅力です。一方で、自分の等級を生かせない場合や、補償を自由に選べない場合があります。選ぶときは、次の順番で考えると判断しやすくなります。
- 今の保険の等級と、等級を残す方法を確認する
- 必要な補償(対人・対物賠償、人身傷害、車両保険、リース車向けの特約)を決める
- 任意保険込みのプランと自分で加入する場合を、同じ補償・同じ期間の総額で比べる
『新車カーリースクルカ』では、頭金・ボーナス払い0円の月々定額で新車に乗ることができます。
自賠責保険料はリース料に含まれ、任意保険は今の保険を使うことも、リース料に含めることもできます。
カーリースで任意保険の加入をお悩みの方は、ぜひお気軽に『新車カーリースクルカ』にご相談ください!
「料金についてもっと知りたい」「車種選びで迷っている」
そんな方におすすめなのがクルカの事前審査サービス!
事前審査に通過してから、じっくり車種やプランを選べます。もちろん事前審査は契約ではありませんので、ご安心ください。
気軽に相談できる!
クルカの公式LINEに登録はこちら
この記事の執筆者
関 秀紀
クルカ営業部 マネージャー
「大学卒業後に某大手自動車メーカー系のリース会社を経て、クルカに入社。 リースキャリアは前職から合わせて5年。普段は営業職としてお客様に最適な車選びをご提案しています。 前職時代には保険人募集の資格を取得。自動車保険の提案も経験しており、安心・安全なカーライフのサポート。車選びと保険の相談は、是非、関までご連絡ください! 一人ひとりのお客様に良いご提案ができるようがんばります。」
ちか
ライター
「日常使いは軽だけどクラシックカー好き。 近隣県までドライブ&ご当地グルメを堪能するのが休日の楽しみです!」






関連コラム


新車カーリースを探す
条件・用途から車を選ぶ
- 燃費性能で選ぶ
- 定員数で選ぶ
- おすすめ用途で選ぶ
CONTACTお問い合わせ
私達にお任せください!
分かりやすく丁寧にご案内いたします!
-
 LINEでのお問い合わせ
お友達追加をしていただくと、
友達追加
メッセージでの問い合わせが可能です
 フォーム

株式会社クルカCEO 早川 由紀夫からのコメント