

-

 新車カーリースクルカ
- カーリースお役立ちコラム
- カーリース記事一覧
- 任意整理中でもカーリースは契約できる?審査の見られ方と信用情報の登録期間を解説
更新日 2026.11.02(公開日 2025.8.15)
 カーリース
任意整理中でもカーリースは契約できる?審査の見られ方と信用情報の登録期間を解説
この記事の監修者
早川 由紀夫
株式会社クルカCEO
新車販売、カーリース業界の第一人者。2005年に設立したジョイカルジャパンでは、創業以来Founder 兼 COOとして「0」から店舗開発、店舗支援を現場で一から推進し続けた。2021年10月1日よりジョイカルジャパン代表取締役社長 CEOに就任。新車ECサイトでの販売にもいち早く取り組み、オンライン完結のカーリースサービスを普及させた。2019年には、月額2万円台〜の業界最安値を実現した短期カーリース専門会社「クルカ」を設立。常に顧客ニーズを捉えたサービスを展開し、カーライフの進化を牽引している。
「所有から利用へ。カーリースは、車との関係を再定義する、時代の潮流です。月々定額で新車に乗れる手軽さだけでなく、車との付き合い方をもっと自由に、もっとスマートな新しいカタチに。このメディアが、皆様のカーリース選びの羅針盤となるように、最新情報や役立つ知識を発信していきます。」
この記事でわかること
- 任意整理中でもカーリースに申し込むことはできますが、審査は各社の基準で判断され、結果は収入や信用情報、選ぶ車種などの条件によって変わります。
- 任意整理に伴う返済状況などは信用情報に反映され、登録期間は機関や情報の種類によって異なります。契約終了後5年、破産・民事再生手続の開始決定日から7年以内などが目安です。
- 申し込む前に、自分の信用情報を開示して確かめ、毎月の支払いを無理なく続けられる車種と金額を選んでおくことが大切です。
- 審査に通らなかった場合でも、家族名義での契約やレンタカー、中古車の一括購入などの選択肢があります。債務整理そのものの相談は、弁護士や司法書士、法テラスにしましょう。
任意整理中であっても、カーリースの審査に申し込むことはできます。ただし、信用情報に「事故情報」が記録されている状態では、審査が厳しくなります。
審査の厳しさはリース会社によっても異なるため、ご自身の状況に応じたリース会社選びや方法を検討することが大切です。
本記事では、任意整理中のカーリースの審査が厳しくなる理由や、信用情報の記録が残る期間、申し込む前に確認しておきたいことを解説します。審査に落ちた場合の代替案も紹介しますので、ぜひ参考にしてください。
結論:任意整理中でもカーリースの申し込みはできるが審査の結果は条件次第
任意整理中やその直後であっても、カーリースの契約は不可能ではありません。とはいえ、審査に通るかどうかは申し込む会社の基準と、ご自身の状況によって変わります。
審査で見られるのは信用情報と今の支払い能力
任意整理中にカーリースを利用する際、重要になるのが支払い能力を証明できるかどうかです。特に信販会社が審査するカーリースは、審査のハードルが高い傾向にあります。
というのも、信販会社の審査では過去のローンやクレジットカードの返済状況なども確認されるため、信用情報に任意整理に関連する記録が残っている場合は、審査で不利になる可能性があるからです。
一方で、信用情報だけで判断されるわけではなく、収入や勤務先、申し込む車の金額なども合わせて確認されます。新車リース クルカの場合も、リース会社と保証会社が、収入や信用情報などから毎月の支払いを続けられるかを判断しています。
審査の仕組みはリース会社によって違う
カーリースの審査は、信販会社や保証会社が行う会社と、リース会社が自ら行う会社(自社審査と呼ばれます)があります。どちらの場合も、審査の基準は会社ごとに異なり、多くは公表されていません。
新車リース クルカでは、申込フォームに入力した内容が保証会社に送られ、リース会社と保証会社が審査します。結果は通常、約3営業日以内に電話かメールで届きます。
自社審査の仕組みや、信販会社の審査との違いは、以下の記事で詳しく解説しています。
関連記事

カーリースの自社審査とは?
カーリースで迷ったら、総支払額で比べてください
月額の安さだけで選ぶと、契約年数やボーナス払いで総額が高くなることがあります。クルカは3年契約・頭金0円・ボーナス払いなし。総額をそのまま比較できます。返却時の追加精算もありません。

任意整理中にカーリースの審査が厳しくなる理由
次に、信用情報の仕組みや、任意整理と他の債務整理との違いを解説します。信用情報について正しく理解し、ご自身がいつ、どのような状況で申し込めるのかを考えてみましょう。
信用情報に事故情報が登録される仕組み
ローンやクレジットカードの契約内容や返済状況は、信用情報機関に登録されます。延滞や保証履行、債務整理などの取り扱いは機関ごとに異なります。たとえば、CICには債務整理を依頼した事実自体のコメントは登録されませんが、延滞などの返済状況は登録されます。
カーリースの審査でも、リース会社や保証会社がこの記録を確認します。どの記録が、どの機関に、どのくらいの期間残るかは、機関や情報の種類によって異なります。各機関が公表している登録期間は、次のとおりです。
| 信用情報機関 | 債務整理などに関係する情報 | 公表されている登録期間 |
|---|---|---|
| CIC(株式会社シー・アイ・シー) | クレジット情報(異動〔延滞・保証履行・破産〕の有無を含む) | 契約期間中および契約終了後5年間 |
| JICC(株式会社日本信用情報機構) | 取引事実に関する情報(債務整理・破産申立など) | 2019年10月1日以降の契約は、契約継続中及び契約終了後5年以内 |
| 全国銀行個人信用情報センター | 取引情報(延滞・代位弁済など) | 契約期間中および契約終了日(未完済の場合は完済日)から5年以内 |
| 全国銀行個人信用情報センター | 官報情報(官報に公告された破産・民事再生手続の開始決定) | 開始決定の日から7年以内 |
出典:CIC「CICが保有する信用情報」、JICC「登録情報と登録期間」、全国銀行個人信用情報センター「センターについて」(いずれも2026年10月29日確認)。
上の表に記載したJICCの「取引事実に関する情報」は、2019年9月30日以前の契約では、原則として事実の発生日から5年を超えない期間登録されます。情報の種類によって例外があるため、詳細はJICCの案内を確認してください。
ご自身の記録が実際にどう登録されているかは、各機関の本人開示で確かめられます。
延滞など、債務整理以外の記録がある場合の考え方は、以下の記事で解説しています。
任意整理と他の債務整理(個人再生・自己破産)の違い
債務整理には任意整理、個人再生、自己破産などがあり、手続きの方法や信用情報に登録される内容が異なります。
任意整理は裁判所を通さず債権者と返済条件を話し合う手続きです。個人再生や自己破産は裁判所を通じて行い、手続きに関する情報が官報にも掲載されます。
以下の表は、それぞれの債務整理の概要と、官報の情報としての扱いをまとめたものです。
| 債務整理の種類 | 手続きの概要 | 官報情報としての登録(全国銀行個人信用情報センター) |
|---|---|---|
| 任意整理 | 裁判所を通さず、弁護士や司法書士を介して債権者と今後の支払方法を話し合う | 対象外 |
| 個人再生 | 裁判所に申し立て、再生計画に基づいて借金の一部の免除を受け、残りを分割で返済する | 民事再生手続の開始決定が対象 |
| 自己破産 | 裁判所に申し立て、免責許可決定が確定すると、原則として借金の返済責任を免れる(一部の債務を除く) | 破産手続の開始決定が対象 |
出典:堺市ホームページの借金の解決方法と相談窓口の案内(2026年4月8日更新)、全国銀行個人信用情報センター「センターについて」(2026年10月29日確認)
なお、「官報(かんぽう)」とは、国が発行する公式の広報誌で、法律の公布や裁判手続きに関する情報などを国民に通知する目的で発行されています。
個人再生や自己破産を行うと、この官報に名前や手続き内容が掲載されます。
任意整理は官報に掲載されません。ただし、返済状況や債務整理に関する情報が信用情報機関に登録される場合があり、カーリースやローンの審査に影響する可能性があります。
個人再生や自己破産でも、審査への影響は登録内容や期間、各社の基準によって異なります。手続きの種類だけで審査結果を判断せず、本人開示で現在の登録状況を確かめましょう。
カーリース会社が懸念する返済リスク
カーリースは、契約期間中にリース料を支払って車を利用する契約です。利用者が継続して支払えるかどうかが、審査の重要な判断材料になります。
そのため、審査では「過去に返済を滞納したことがあるかどうか」が特に重視されます。
債務整理に関する情報や延滞などの履歴は、支払い能力を判断する材料となり、審査に影響する可能性があります。
返済中か完済後かで変わる任意整理後のカーリースの考え方
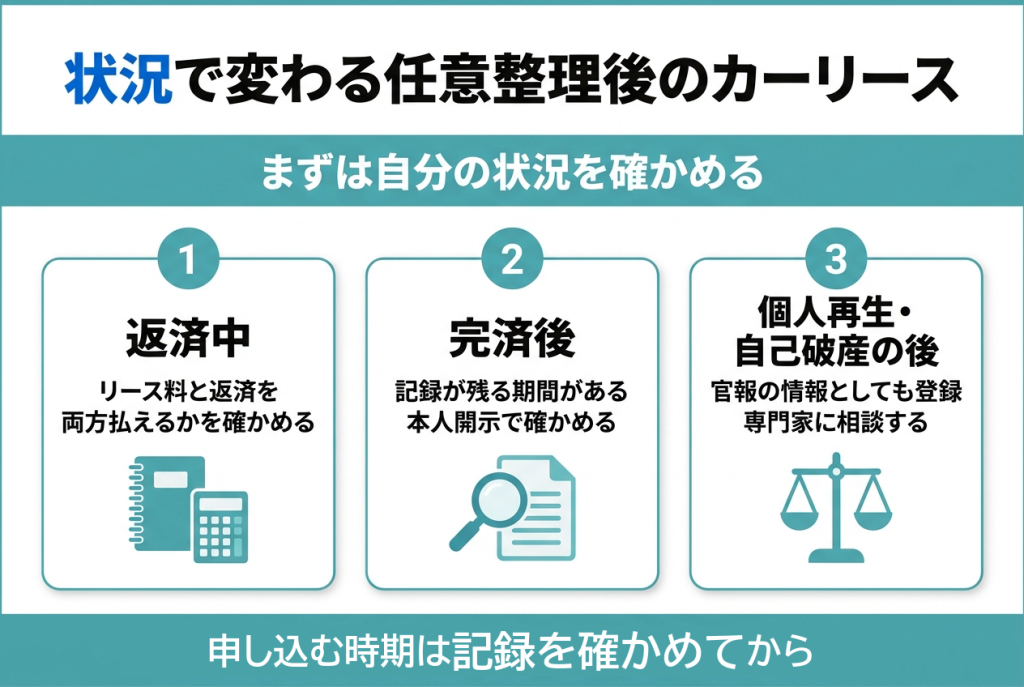
同じ任意整理でも、返済の途中なのか、返済を終えたあとなのかで、カーリースを検討するときの考え方は変わります。ここでは、状況ごとに確認したい点を整理します。
任意整理の返済中に申し込む場合
返済中は、任意整理の記録に加えて、整理した借入の返済が続いている状態です。リース会社や保証会社からみると、リース料と整理後の返済を同時に払い続けられるかが判断の材料になります。
この時期に申し込むなら、整理後の毎月の返済額と生活費を書き出し、リース料を足しても無理がない金額かを先に確かめておきましょう。月額を抑えた車種を選ぶことも、ご自身の家計を守るうえで大切です。
完済しても記録が残る期間がある
残念ながら、任意整理の返済が完了しただけでは、すぐに信用情報から記録が消えるわけではありません。前の章の表のとおり、契約の終了後も一定期間は記録が残ります。
記録が残っている間は、新たなローンやリース契約の審査で、引き続き考慮される可能性があります。いつまで残るかは、どの機関にどの情報として登録されているかで異なるため、本人開示で確かめるのが確実です。
個人再生・自己破産をした場合
個人再生や自己破産をした場合は、全国銀行個人信用情報センターに官報の情報として、開始決定の日から7年以内の期間登録されます。
自己破産の免責許可決定が確定しても、すぐにカーリースの審査に通るわけではありません。原則として借金の返済責任を免れる手続きと、信用情報の登録期間は別であり、免責によって記録が直ちに消えるわけではないためです。
手続きの途中や、手続き後の生活の立て直しについては、依頼している弁護士や司法書士、または法テラス(日本司法支援センター)に相談しましょう。
任意整理中にカーリースを申し込む前に確認しておきたいこと
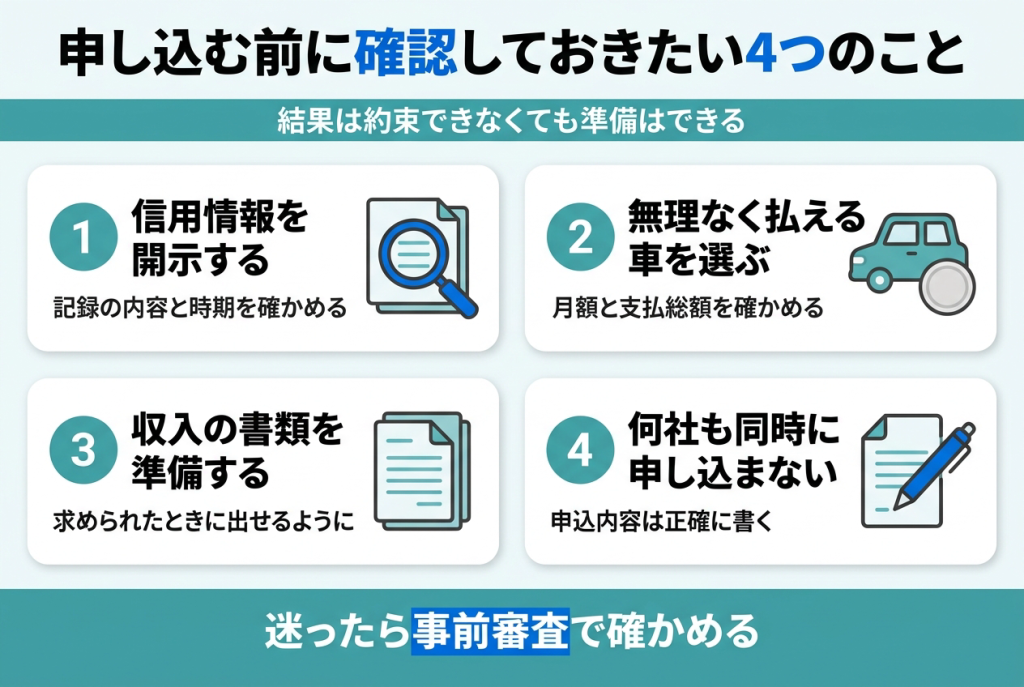
審査の結果は約束できるものではありませんが、申し込む前に自分で確かめておけることがあります。審査に不安がある方は、次の4つを確認しておきましょう。
自分の信用情報を開示して確かめる
まずは、ご自身がどの債務整理手続きを行ったのかを確認し、信用情報機関への「開示請求」により、記録の内容と登録の時期を正確に把握しておきましょう。
開示はCIC・JICC・全国銀行個人信用情報センターのそれぞれで、インターネットや郵送などで申し込めます。どの機関に何が登録されているかは人によって違うため、気になる方は3つの機関すべてを確かめると安心です。
月々の支払いを無理なく続けられる車種と金額を選ぶ
カーリースの審査では、収入や信用情報に加え、契約に伴う支払い負担も判断材料になります。新車リース クルカは、車両価格から残価を差し引いた金額をもとに審査すると説明していますが、リース料金には税金や諸費用なども含まれるため、その差額が支払総額と一致するわけではありません。
そのため、希望の車種にこだわりすぎず、月額や支払総額を抑えた車種やグレードも候補に入れておくと、ご自身の家計にも無理がありません。毎月の支払額だけでなく、契約期間の支払総額も確かめておきましょう。
「月額1万円台から!」と宣伝しているカーリースも、実際は7年〜11年の長期契約が前提。その結果、支払総額は数百万円に膨らむケースもあります。クルカは最短3年契約で、支払総額を抑えながら常に最新の新車へ乗り換え可能。総合的に見て他社よりおトクです。
総支払額で選ぶなら
クルカが断然おトク!
収入を確認できる書類と連帯保証人の相談
ここまで紹介してきたとおり、カーリースの審査において、収入が安定しているかどうかは重要な判断材料です。
任意整理中は、整理後の返済とリース料の両方を無理なく支払えるかを確認することが大切です。収入を証明できても、審査通過が保証されるわけではありません。
なかには、通常の契約であれば収入証明の提出が不要なカーリースもあります。しかし、過去に債務整理をしている場合や、収入が不安定な職種の方には、追加で収入証明の提出を求められることがあるため、源泉徴収票や確定申告書の控えなど、収入を確認できる書類を事前に準備しておくと安心です。
また、保証会社やリース会社から連帯保証人を求められることもあります。新車リース クルカでは、連帯保証人は必須ではありませんが、保証会社またはリース会社から依頼された場合には申し込みが必要です。
短期間に複数の会社へ申し込まず申込内容は正確に書く
カーリースの審査に落ちると焦ってしまう方も多いと思いますが、短期間に何社も申し込むのは控えましょう。申し込みの記録は、CICとJICCでは照会日から6か月、全国銀行個人信用情報センターでも会員への提供は6か月以内の期間残り、ほかの会社の審査で確認されることがあります。
また、年収や借入の状況、債務整理の事実を実際と違う内容で申し込むことは避けましょう。信用情報は審査で照会されるため、事実と違う申告は審査に通らない原因になります。
審査で確認される項目と流れは、以下のページで解説しています。
車種がまだ決まっていなくても、契約ができるかを事前に確認したい方は、事前審査を利用する方法もあります。
「まだ車種や予算が決まっていないけれど、とりあえず審査だけしておきたい」
そんな方におすすめなのがクルカの事前審査サービス!
事前審査に通過してから、じっくり車種やプランを選べます。もちろん事前審査は契約ではありませんので、ご安心ください。
まずは気軽に審査をチェック!
事前審査サービスの詳細はこちら
カーリースの契約中に任意整理を考えたときの注意点
これから申し込む方だけでなく、すでにカーリースを利用している方が、ほかの借入の返済に困って任意整理を考えることもあります。ここでは、相談の前に知っておきたい点を紹介します。
リース契約を整理の対象に含めるかで車の扱いが変わることがある
任意整理は、どの借入を整理の対象にするかを選んで、債権者と話し合う手続きです。リース契約を対象に含めると、契約の内容によっては、契約の解除や車の返却を求められることがあります。
一方、リース契約を対象に含めずに、リース料の支払いを続ける形で整理を進める方法もあります。どちらが適しているかは、借入の状況や契約の内容によって変わるため、自分だけで判断せずに専門家と相談して決めることが大切です。
契約書を確かめてから専門家に相談する
相談の前に、リース契約書の中途解約や契約の解除の条項、残りの契約期間、月々のリース料を確かめておくと、話がスムーズに進みます。新車リース クルカでは、契約期間中の途中解約は精算費用を支払えば可能で、解約の相談はまずスタッフが受け付けています。
なお、カーリースは原則として中途解約ができず、解約できる場合でも解約料などがかかります。車の所有者はリース会社で、新車リース クルカでも車検証の所有者はリース会社の名義です。リース料の支払いが難しくなりそうなときは、滞納する前に契約先へ相談しましょう。
中途解約の解約金の考え方や、解約が認められるケースは、以下の記事で解説しています。

債務整理そのものの進め方は、依頼している弁護士や司法書士、または法テラスに相談しましょう。お住まいの地域の財務局や自治体でも、借金の返済に関する無料相談を受け付けています。
それでも審査に落ちた場合に検討すべき3つの代替案
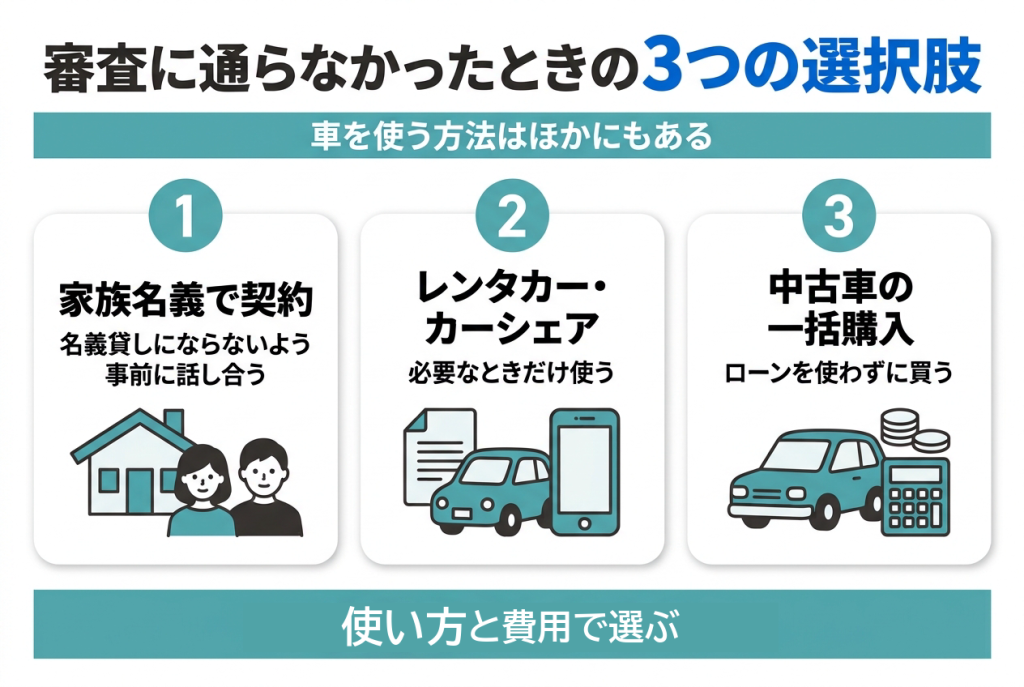
カーリースの審査に通らなかったとしても、車を利用する手段が完全になくなるわけではありません。ここでは、審査に通らなかった場合に検討したい、3つの代替案を紹介します。
家族名義で契約する
家族が契約者となって車を利用する方法があります。ただし、家族名義なら必ず利用できるわけではありません。実際の使用者や支払者を伝え、リース会社が認める契約方法か確認する必要があります。
以下に、家族名義で契約するメリットとデメリットをまとめました。
【メリット】
- リース会社が認める条件で、家族が契約者として申し込める場合がある
- 家族の収入や信用情報で審査を受けられる
【デメリット】
- 自動車保険の補償範囲に注意が必要
- 金銭トラブルのリスクがある
- 名義貸しとみなされる可能性がある
契約者となる家族の収入や信用情報などをもとに審査が行われます。契約者はリース料の支払いなどの責任を負うため、名義だけを借りる形で申し込んではいけません。
自動車保険では、契約者と運転者が異なるだけで補償対象外になるわけではありません。ただし、主に運転する人や使用目的の申告、運転者の限定条件、年齢条件によって補償範囲が変わるため、実際の使い方に合っているかを確認しましょう。
また、月々の支払い方法や車の使用ルールを事前に話し合っておかないと、家族間でトラブルになる恐れもあるでしょう。
実際の使用者や支払者を隠して家族の名義だけを借りると、契約違反となるおそれがあります。契約名義と利用実態が異なる場合の扱いは、契約先に確認してください。
名義人と使用者が異なることに問題がないか、契約前にリース会社へ相談しましょう。
レンタカーやカーシェアリングを利用する
2つ目の代替案は、レンタカーやカーシェアリングを利用することです。
短期間だけ車を使いたい場合は、レンタカーやカーシェアリングも候補になります。信販会社による審査が不要なレンタカーもありますが、本人確認や利用条件は各社で異なります。カーシェアリングでは入会審査が行われる場合があるため、事前に確認しましょう。
【メリット】
- 信販会社による審査が不要なサービスもある
- 必要なときだけ使えるので経済的
- 税金や車検、通常のメンテナンス費用を個別に負担せずに利用できる
【デメリット】
- 長期間・高頻度の利用になるとコストがかさむ
- ナンバープレートが「わ」や「れ」になる
- 乗りたい車種を選べない場合もある
レンタカーやカーシェアリングは、短期的な移動手段としては便利ですが、長期間や毎日の利用を前提とする場合は、コストや使い勝手について注意が必要です。
また、カーシェアリングには、入会時に本人名義のクレジットカードの登録を求めるサービスもあります。任意整理によってクレジットカードを使えない場合は、申し込む前に支払い方法を確かめておきましょう。

中古車を一括購入する
3つ目の代替案は、中古車を一括購入することです。ある程度の資金が確保できるのであれば、中古車の現金一括購入も視野に入れてみましょう。
現金一括購入であればローンを使わないため審査はなく、信用情報による影響もありません。中古車を一括購入する場合のメリットとデメリットは、以下のとおりです。
【メリット】
- ローン審査を受けずに購入できる
- ローンの利息がかからないため、総支払額が抑えられる
- 自分名義の車を所有できる
【デメリット】
- 購入時にまとまった資金が必要
- 車両の状態の見極めが必要
- 故障や整備など、購入後の維持費が予想以上にかかる可能性がある
中古車を一括で購入する場合は、信用情報に左右されずに車を手に入れられるのが大きな魅力です。
ただし、車両状態の見極めや購入後の思わぬ維持費などの懸念もあるため、費用面とリスクを理解したうえで検討することが大切です。
債務整理後のカーライフの考え方
ここからは、債務整理後の生活設計とカーライフの両立について解説します。記録が残っている期間の過ごし方も紹介しているので、ぜひ参考にしてください。
信用情報の記録が消えるまでの期間をどう過ごすか
記録が登録されている間、「待つことしかできない」と考える方もいるかもしれません。しかし、実際にはその期間の過ごし方にはいくつかの方法があります。
信用情報の記録が消えるまでの期間は、以下の項目を意識してみてください。
- 車が必要な場合は契約期間と支払総額を確認する
- 家計管理を徹底する
- 安易に審査に申し込まない
短期契約は、満了時に車の使い方を見直しやすい一方、月額が高くなる場合があります。契約期間が短いだけで審査に通りやすくなったり、家計の負担が軽くなったりするわけではありません。
また、次の車の購入やカーリースの契約に備えるためにも、生活費や固定費を見直して家計管理を徹底しましょう。
万が一、審査に通過できなかった場合でも、まずは落ち着いてご自身の状況を整理し、情報収集に努めましょう。
クルカの短期リースとクルカフリー
新車リース クルカには、3年契約の通常プランに加えて、一定の条件で途中解約できる自由解約型プラン「KURUCA FREE(クルカフリー)」があります。
「KURUCA FREE(クルカフリー)」では、契約期間が12ヶ月を経過したあとであれば、解約金0円で途中解約できます。解約を希望する月の2か月前の月中に連絡が必要で、走行距離の超過分や、傷・凹みの免責金は別にかかります。EV車種とLEXUS車種は対象外です。
クルカの通常の3年契約は初回車検の前に満了するため、契約期間中の車検は不要です。税金や自賠責保険料は月額に含まれますが、任意保険料や駐車場代、日常の整備費なども見込んで判断しましょう。
「急に転勤になったら…」「子どもが生まれて車を替えたい…」「引っ越し先では車が不要になった…」カーライフには予想できない変化がつきものです。一般的なカーリースは途中解約が難しく、高額な違約金が発生するケースもあります。クルカなら頭金0円・車検や税金もすべてコミコミの定額制。3年ごとに新車に乗り換えられるから、資産価値の下落や売却の手間も不要です。
解約金ゼロで
安心して始められる!
詳細はこちら
株式会社クルカCEO 早川 由紀夫からのコメント
「債務整理は、決して終わりではありません。新しいスタートです。今は少し先の未来を見据えて、堅実な選択をすることが大切。私たちクルカは、そんなお客様の再スタートを、柔軟なカーライフプランで全力で応援しています。」
任意整理とカーリースに関するFAQ
ここからは、任意整理とカーリースの関係について、よくある質問をQ&A形式で紹介します。今後の選択に迷ったときの参考にしてください。
Q. 任意整理中でも「審査なし」を謳うカーリースは利用できますか?
A. 「審査なし」という表示だけでは利用できるか判断できません。収入や在職の確認、独自の審査が行われる場合があります。審査の有無に加え、契約内容や運営会社、支払総額を確かめ、疑問点を解消してから申し込みましょう。
Q. 家族名義で契約する場合の注意点はありますか?
A. 実際の使用者や支払者をリース会社に伝え、家族が契約者となる方法が認められるかを確認してください。自動車保険は、契約者と運転者が異なるだけで補償対象外になるわけではありませんが、主に運転する人や運転者の限定・年齢条件などを実際の使い方に合わせる必要があります。
名義だけを借りたり、利用実態と異なる内容を申告したりすると、契約違反となるおそれがあります。家族間で支払い責任を確認したうえで、リース会社と保険会社の双方に相談しましょう。
Q. 審査に落ちた理由は教えてもらえますか?
A. 審査基準や否決理由は、開示されないことが一般的です。新車リース クルカも審査内容には回答できないと案内しています。信用情報を本人開示すれば登録内容は確認できますが、それによって審査に落ちた理由まで特定できるわけではありません。
Q. カーリースの審査で任意整理のことが勤務先や家族に知られますか?
A. 信用情報は、信用情報機関の会員会社などが、定められた目的の範囲で利用する情報です。勤務先や家族が自由に照会できるものではありません。ただし、審査時に在職確認が行われる場合もあります。連絡方法が気になる方は事前にリース会社へ確認し、家族が契約者になる場合は事情と支払い責任を十分に話し合いましょう。
Q. 新車リース クルカの審査はどのように進みますか?
A. 公式サイトで車種やプランを選び、審査申込フォームに入力すると、内容が保証会社に送られ、リース会社と保証会社が審査します。結果は通常、約3営業日以内に電話かメールで届きます。車種が決まっていない段階では、事前審査で契約ができるかを先に確かめることもできます。
まとめ:任意整理中のカーリースは記録の確認と無理のない支払いから考える
任意整理中でもカーリースに申し込むことはできますが、審査はリース会社や保証会社の基準で判断され、結果は収入や信用情報、選ぶ車種などの条件によって変わります。
まず信用情報を開示して、現在の登録内容と登録期間を確かめましょう。次に、整理後の返済と生活費に加え、リース料や駐車場代、任意保険料などを無理なく払えるか検討します。車種が決まっていない場合は事前審査も選択肢ですが、最終的な契約可否は各社の判断によります。債務整理そのものは、弁護士や司法書士、法テラスに相談しましょう。
「新車リース クルカ」は、頭金やボーナス払いが不要の定額プランで、12か月を過ぎたあとに解約金なしで途中解約できるクルカフリーもあります。車種や契約の期間に迷ったら、専門のスタッフに相談するのも一つの方法です。
「料金についてもっと知りたい」「車種選びで迷っている」
そんな方におすすめなのがクルカの事前審査サービス!
事前審査に通過してから、じっくり車種やプランを選べます。もちろん事前審査は契約ではありませんので、ご安心ください。
気軽に相談できる!
クルカの公式LINEに登録はこちら
この記事の執筆者
ちか
ライター
「日常使いは軽だけどクラシックカー好き。 近隣県までドライブ&ご当地グルメを堪能するのが休日の楽しみです!」






関連コラム


新車カーリースを探す
条件・用途から車を選ぶ
- 燃費性能で選ぶ
- 定員数で選ぶ
- おすすめ用途で選ぶ
CONTACTお問い合わせ
私達にお任せください!
分かりやすく丁寧にご案内いたします!
-
 LINEでのお問い合わせ
お友達追加をしていただくと、
友達追加
メッセージでの問い合わせが可能です
 フォーム

株式会社クルカCEO 早川 由紀夫からのコメント
「信用情報に登録されると聞くと不安に感じるかもしれませんが、これはご自身の情報を守り、無理な借り入れを防ぐための仕組みでもあります。まずは現在の返済計画をしっかり遂行することが、未来の信用回復への第一歩です。」